Meta hat im dritten Quartal 2026 rund 64,6 Milliarden US-Dollar umgesetzt. Das sind 26 Prozent mehr als vor einem Jahr. Trotzdem fiel die Aktie am Tag danach um 7 Prozent. Der Grund: Meta hat zum ersten Mal seit mehr als zehn Jahren mehr Geld ausgegeben, als das Geschäft eingebracht hat. Der Free Cashflow lag bei minus 2,1 Milliarden Dollar.
Hallo und schön, dass du da bist. Hast du Meta im Depot oder überlegst du, nach dem Kursrutsch einzusteigen? Dann fragst du dich wahrscheinlich, wie gute Zahlen zu so einem Minus passen. Und was es mit den neuen Aktien der Klasse C auf sich hat. In diesem Artikel gehe ich die Zahlen mit dir durch. Ich zeige dir, wo Meta stark ist, wo das Geld hingeht und warum der Markt diesmal nervös reagiert. Am Ende sage ich dir, wie ich die Lage als Anleger einordne.
Foto: LPS.1, CC0, Wikimedia Commons
Kurzfassung, falls du nicht alles lesen willst
- Umsatz: 64,60 Milliarden US-Dollar, ein Plus von 26 Prozent. Analysten hatten rund 63,4 Milliarden erwartet.
- Gewinn: Der Nettogewinn lag bei 9,86 Milliarden Dollar oder 3,83 Dollar je Aktie. Ohne eine Sonderbelastung für einen Vergleich mit 52 US-Generalstaatsanwälten wären es 7,40 Dollar je Aktie gewesen. Erwartet waren 6,63 Dollar.
- Das Problem: Meta hat im Quartal 34,9 Milliarden Dollar investiert. Der Free Cashflow rutschte auf minus 2,12 Milliarden Dollar. Vor einem Jahr waren es plus 10,6 Milliarden.
- Ausblick: Für das vierte Quartal erwartet Meta 73 bis 76 Milliarden Dollar Umsatz. Die Investitionen für 2026 sollen bei 135 bis 145 Milliarden Dollar liegen. 2027 will Meta weiter aggressiv investieren.
- Neue Aktienklasse: Meta schafft Aktien der Klasse C ohne Stimmrecht. Jeder Aktionär bekommt pro Aktie eine C-Aktie dazu. Das wirkt für den Kurs wie ein Aktiensplit 2 zu 1.
- Börse: Die Aktie schloss am 22. Oktober bei 648,85 Dollar, ein Minus von 6,98 Prozent. Rund 114 Milliarden Dollar Börsenwert waren an einem Tag weg.
- Meine Einschätzung: Das Werbegeschäft läuft hervorragend. Die Frage ist, ob sich die gewaltigen KI-Ausgaben rechnen. Wer jetzt kauft, kauft genau diese Wette mit.
Wie sind die Meta-Quartalszahlen für Q3 2026 ausgefallen?
Beim Umsatz sehr gut, beim Gewinn und beim Cashflow schwach. Meta wächst kräftig. Gleichzeitig steigen die Kosten noch viel schneller.
Hier die wichtigsten Kennzahlen im Vergleich zum Vorjahresquartal:
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 64,60 Mrd. $ | 51,24 Mrd. $ | +26 % |
| Davon Werbung | 63,06 Mrd. $ | 50,08 Mrd. $ | +26 % |
| Kosten und Aufwendungen | 51,61 Mrd. $ | 30,71 Mrd. $ | +68 % |
| Betriebsergebnis | 12,99 Mrd. $ | 20,54 Mrd. $ | −37 % |
| Operative Marge | 20 % | 40 % | −20 Punkte |
| Nettogewinn | 9,86 Mrd. $ | 2,71 Mrd. $ | +264 % |
| Gewinn je Aktie | 3,83 $ | 1,05 $ | +265 % |
| Operativer Cashflow | 32,79 Mrd. $ | 30,00 Mrd. $ | +9 % |
| Investitionen inkl. Leasing | 34,91 Mrd. $ | 19,37 Mrd. $ | +80 % |
| Free Cashflow | −2,12 Mrd. $ | 10,63 Mrd. $ | negativ |
| Tägliche Nutzer aller Apps | 3,64 Mrd. | 3,54 Mrd. | +3 % |
| Mitarbeiter | 66.775 | 78.450 | −15 % |
Der Nettogewinn sieht auf den ersten Blick stark aus. Das täuscht. Im dritten Quartal 2025 hatte Meta eine hohe einmalige Steuerbelastung, die Steuerquote lag damals bei 87 Prozent. Der Vergleich ist deshalb verzerrt. Aussagekräftiger ist das Betriebsergebnis. Und das ist um 37 Prozent gefallen.
So sieht der Kursverlauf der Meta-Aktie aus:
Warum ist der Gewinn trotz Umsatzplus gesunken?
Wegen zwei Dingen: einer Milliardenstrafe und stark steigender Kosten für KI. Die Kosten sind um 68 Prozent auf 51,6 Milliarden Dollar gewachsen. Der Umsatz nur um 26 Prozent.
Der größte Einzelposten ist eine Belastung von 9,89 Milliarden Dollar. Meta hat sich mit 52 US-Generalstaatsanwälten auf einen Vergleich geeinigt. Es geht um die Frage, wie Instagram und Facebook der psychischen Gesundheit von Jugendlichen schaden. Insgesamt kann die Einigung Meta bis zu rund 18,6 Milliarden Dollar kosten. Rechnet man diese Belastung heraus, lag das Betriebsergebnis bei 22,88 Milliarden Dollar. Der Gewinn je Aktie wäre dann bei 7,40 Dollar gelandet, deutlich über den erwarteten 6,63 Dollar.
Dazu kommt ein weiteres Verfahren. Ein Richter in New Mexico hat Meta in einem ähnlichen Fall eine Strafe von 25 Milliarden Dollar auferlegt. Gefordert waren ursprünglich 219,5 Milliarden. Rechtsrisiken rund um Jugendschutz sind also kein Randthema mehr.
Auch ohne Sonderposten steigen die laufenden Kosten kräftig. Meta hat im Quartal 20,05 Milliarden Dollar für Forschung und Entwicklung ausgegeben. Das Geld fließt in Rechenzentren, KI-Modelle und die Fachleute, die sie bauen. Gleichzeitig hat Meta Personal abgebaut. Die Zahl der Mitarbeiter fiel auf 66.775. Das sind 15 Prozent weniger als vor einem Jahr und 12 Prozent weniger als im Vorquartal. Allein im Sommer fielen rund 8.000 Stellen weg.
Wie läuft das Werbegeschäft von Meta?
Sehr gut. Fast der gesamte Umsatz kommt aus Werbung, und die wächst um 26 Prozent. Meta zeigt mehr Anzeigen und bekommt pro Anzeige mehr Geld.
Die Zahl der ausgespielten Anzeigen stieg um 10 Prozent. Der durchschnittliche Preis pro Anzeige stieg um 14 Prozent. Beides zusammen ist ungewöhnlich. Meistens sinkt der Preis, wenn das Angebot an Werbeplätzen steigt. Dass beides wächst, spricht für eine hohe Nachfrage der Werbekunden.
Jeden Tag nutzen 3,64 Milliarden Menschen mindestens eine App von Meta, also Facebook, Instagram, WhatsApp, Messenger oder Threads. Das sind 3 Prozent mehr als vor einem Jahr. Analysten hatten mit 3,65 Milliarden gerechnet. Das Wachstum bei den Nutzern ist also langsamer geworden. Bei fast der Hälfte der Weltbevölkerung ist das wenig überraschend.
Ein Detail am Rande: Threads hat bei den monatlich aktiven Nutzern inzwischen X überholt.
Was ist Muse, und bringt das schon Geld?
Muse ist Metas neuer KI-Assistent. Er kann für dich suchen, planen und auch einkaufen. Erste Erlöse gibt es über Abos, im Verhältnis zum Werbegeschäft sind sie aber noch klein.
In den USA und Kanada haben Nutzer in eineinhalb Monaten mehr als 10 Millionen Muse-Agenten erstellt. Etwa ein Viertel davon wird täglich genutzt. Der wichtigste Anwendungsfall ist laut Meta das Einkaufen. Der durchschnittliche Einkauf über Muse liegt bei mehr als 200 Dollar. Für Privatnutzer gibt es Abos für 20 und 100 Dollar im Monat, für Entwickler für 50 und 200 Dollar.
Für mich ist das der spannendste Teil des Berichts. Wenn Menschen über einen KI-Assistenten von Meta einkaufen, kann Meta daran direkt mitverdienen. Das wäre ein neues Standbein neben der Werbung. Wie groß es wird, lässt sich heute aber noch nicht seriös sagen.
Warum ist der Free Cashflow negativ?
Weil Meta im Quartal mehr investiert hat, als das Geschäft an Geld eingebracht hat. Der operative Cashflow lag bei 32,79 Milliarden Dollar. Die Investitionen inklusive Leasing lagen bei 34,91 Milliarden Dollar.
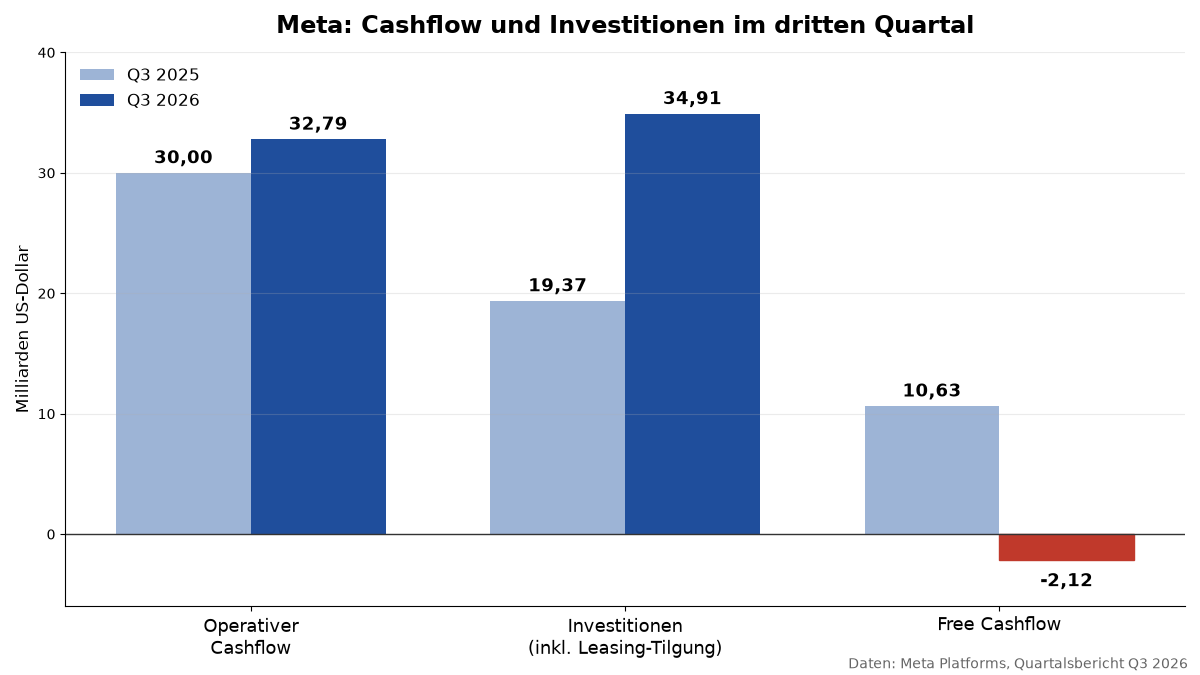
Grafik: finanzimpuls.net, Daten: Meta Platforms
Free Cashflow ist das Geld, das nach allen Investitionen übrig bleibt. Damit zahlt ein Unternehmen Dividenden, kauft eigene Aktien zurück oder baut Schulden ab. Bei Meta war das jahrelang eine sehr große Zahl. Jetzt ist sie zum ersten Mal seit mehr als zehn Jahren negativ.
Über die ersten neun Monate gerechnet ist Meta noch im Plus. Der Free Cashflow lag bei 11,05 Milliarden Dollar. Im gleichen Zeitraum 2025 waren es aber 29,51 Milliarden. Der Puffer schrumpft also schnell.
Die Folgen sieht man bereits in der Bilanz. Meta hat 2026 keine eigenen Aktien zurückgekauft. In den ersten neun Monaten 2025 waren es noch 26,2 Milliarden Dollar. Die langfristigen Schulden stiegen von 58,7 Milliarden Dollar Ende 2025 auf 80,9 Milliarden Dollar. Auf der anderen Seite hat Meta noch 82,45 Milliarden Dollar an Bargeld und Wertpapieren. Die Dividende von 0,525 Dollar pro Quartal läuft weiter. Bei einem Kurs um 650 Dollar sind das rund 0,3 Prozent Rendite im Jahr.
Wofür gibt Meta so viel Geld aus?
Vor allem für Rechenzentren, Chips und Strom für künstliche Intelligenz. Meta will eigene, sehr große KI-Modelle trainieren und sie in allen Apps einsetzen. Dafür braucht es enorme Rechenleistung.
Foto: Gary Halvorson, Oregon State Archives, CC BY 4.0, Wikimedia Commons
Die Investitionsplanung für 2026 hat Meta schrittweise angehoben:
| Zeitpunkt der Prognose | Investitionen 2026 (Capex) |
|---|---|
| April 2026 | 125 bis 145 Mrd. $ |
| Juli 2026 | 130 bis 145 Mrd. $ |
| Oktober 2026 | 135 bis 145 Mrd. $ |
Die Obergrenze bleibt also gleich, die Untergrenze steigt. Das heißt: Meta wird ziemlich sicher mehr ausgeben, als einige Anleger gehofft hatten. Die gesamten Kosten für 2026 sieht Meta bei 175 bis 179 Milliarden Dollar.
Noch größer sind die langfristigen Verpflichtungen. Meta hat inzwischen Zusagen über rund 825 Milliarden Dollar gemacht. Im Juli waren es noch rund 700 Milliarden. Davon entfallen etwa 355,7 Milliarden auf Mietverträge für Rechenzentren und 454,5 Milliarden auf Verträge mit Cloud-Anbietern. Das sind Zahlungen über viele Jahre. Sie zeigen aber, wie fest Meta sich auf den KI-Kurs festgelegt hat.
Für 2027 hat Meta keine Zahl genannt, aber eine Richtung. Das Unternehmen will weiter „aggressiv“ investieren. Viele Anleger hatten auf ein Signal gehofft, dass der Höhepunkt der Ausgaben bald erreicht ist. Dieses Signal kam nicht.
Wie steht es um Reality Labs?
Schlecht. Die Sparte für VR-Brillen, smarte Brillen und das Metaverse macht weiter hohe Verluste. Im dritten Quartal standen 443 Millionen Dollar Umsatz einem Verlust von 4,13 Milliarden Dollar gegenüber.
Der Umsatz fiel um 6 Prozent und lag unter den erwarteten 513 Millionen Dollar. Der Verlust war mit 4,13 Milliarden etwas kleiner als die erwarteten 4,54 Milliarden. Für das Gesamtjahr 2026 rechnet Meta mit 18 bis 19 Milliarden Dollar Verlust in dieser Sparte. 2027 sollen es rund 15 Milliarden sein. Das ist eine kleine Verbesserung. Es bleibt aber ein sehr teures Projekt mit offenem Ausgang.
Was bedeuten die neuen Meta-Aktien der Klasse C?
Meta gibt eine dritte Aktienklasse aus. Die Aktien der Klasse C haben kein Stimmrecht. Jeder Aktionär bekommt für jede Aktie der Klasse A oder B eine C-Aktie als Dividende in Aktien dazu.
Die Maßnahme soll am 19. Januar 2027 wirksam werden. Für dich als Aktionär ändert sich am Wert erst einmal nichts. Du hast danach doppelt so viele Aktien, jede ist aber ungefähr halb so viel wert. Für den Kurs der bisherigen A-Aktie wirkt das wie ein Split im Verhältnis 2 zu 1.
Der eigentliche Zweck liegt woanders. Mit C-Aktien kann Meta künftig neue Aktien ausgeben, ohne dass sich die Stimmrechte verschieben. Mark Zuckerberg behält so die Kontrolle. Dazu passt eine neue Vereinbarung zwischen Meta und Zuckerberg, die ihn langfristig an das Unternehmen bindet. Laut Reuters könnte Meta über die Jahre mehrere Hundert Milliarden Dollar über C-Aktien einsammeln. Das könnte zum Beispiel Rechenzentren oder Übernahmen finanzieren.
Für Anleger heißt das: Es droht künftig eine Verwässerung. Wenn Meta viele neue C-Aktien verkauft, sinkt dein Anteil am Gewinn. Ob und wie stark das passiert, ist offen. Klar ist aber, dass Meta sich diese Option bewusst geschaffen hat.
Wie hat die Börse auf die Meta-Zahlen reagiert?
Erst positiv, dann klar negativ. Nachbörslich stieg die Aktie am Mittwochabend zunächst auf bis zu 737,70 Dollar. Am Donnerstag schloss sie dann bei 648,85 Dollar, ein Minus von 6,98 Prozent.
Am Vortag hatte die Aktie noch bei 697,52 Dollar geschlossen. Im Tagesverlauf fiel sie bis auf 639,69 Dollar. Damit liegt sie etwa auf dem Niveau vom Jahresanfang, als sie bei rund 649 Dollar stand. Das Hoch der letzten zwölf Monate lag im September bei 779,82 Dollar. Am Freitag pendelte die Aktie im frühen US-Handel um 646 Dollar.
Auffällig war auch der Anleihemarkt. Die Kosten, um sich gegen einen Zahlungsausfall von Meta abzusichern, stiegen auf ein Rekordniveau. Das heißt nicht, dass Meta in Gefahr ist. Es zeigt aber, dass Investoren die wachsende Verschuldung genauer beobachten.
Meta zog am Donnerstag auch den Gesamtmarkt mit nach unten. Der Nasdaq 100 verlor 2,9 Prozent. Chipwerte gaben noch deutlich stärker nach. Auch der DAX schloss gut 1 Prozent tiefer.
Was heißt das für Alphabet, Microsoft und Amazon?
Die Meta-Zahlen gelten als Vorgeschmack auf die nächste Woche. Dann berichten die anderen großen KI-Investoren. Alphabet und Microsoft legen am Mittwoch, 28. Oktober, Zahlen vor, Amazon am Donnerstag, 29. Oktober.
Zusammen mit Meta wollen diese vier Konzerne 2026 rund 730 Milliarden Dollar investieren. Für das kommende Jahr rechnen Analysten mit rund einer Billion Dollar. Die Frage, die Meta jetzt aufgeworfen hat, betrifft also alle: Wie lange nimmt der Markt so hohe Ausgaben hin, bevor er Ergebnisse sehen will?
Ein Unterschied ist wichtig. Alphabet, Microsoft und Amazon vermieten Rechenleistung über ihre Cloud an andere Unternehmen. Sie verdienen also direkt an der KI-Nachfrage. Meta braucht die Rechenleistung vor allem für die eigenen Apps und KI-Modelle. Das Geld muss über Werbung, Muse und andere Dienste zurückkommen.
Ist die Meta-Aktie nach dem Rückgang günstig bewertet?
Im Vergleich zu den Jahren davor nicht teuer. Bei rund 650 Dollar liegt das Kurs-Gewinn-Verhältnis auf Basis der letzten zwölf Monate bei etwa 22. Auf Basis der erwarteten Gewinne liegt es bei knapp 20.
Für ein Unternehmen, das seinen Umsatz um 26 Prozent steigert, ist das kein hoher Wert. Der Haken ist der Cashflow. Ein KGV sagt nichts darüber, wie viel Geld am Ende wirklich übrig bleibt. Wenn Meta über Jahre kaum freien Cashflow erzielt, ist der Gewinn je Aktie weniger wert, als er aussieht. Dazu kommt die mögliche Verwässerung durch neue C-Aktien.
Langfristig hat Meta Aktionäre trotzdem gut belohnt. Seit dem Börsengang ist die Aktie laut Meta um rund 1.700 Prozent gestiegen. Der S&P 500 legte im gleichen Zeitraum um etwa 495 Prozent zu.
Wie ordne ich die Meta-Zahlen als Anleger ein?
Für mich war das ein starkes Quartal im Kerngeschäft mit einem großen Fragezeichen dahinter. Das Werbegeschäft wächst um ein Viertel. Mehr Anzeigen, höhere Preise, mehr Nutzer. Daran gibt es wenig auszusetzen.
Das Fragezeichen sind die Ausgaben. Meta baut gerade eine der größten Rechenzentrumsflotten der Welt. Ob sich das rechnet, wird man erst in einigen Jahren sehen. Bis dahin verbrennt Meta in manchen Quartalen Geld, macht mehr Schulden und kauft keine eigenen Aktien mehr zurück. Das ist ein anderes Unternehmen als das Meta von 2024, das Milliarden an die Aktionäre zurückgegeben hat.
Ich würde Meta nicht wegen eines einzelnen Quartals verkaufen. Wer die Aktie langfristig hält, hält ein sehr profitables Werbegeschäft mit einer großen KI-Wette obendrauf. Wer neu einsteigen will, sollte sich bewusst sein, dass er genau diese Wette mitkauft. Ich würde dann eher in mehreren Schritten kaufen als alles auf einmal. Die Zahlen von Alphabet, Microsoft und Amazon nächste Woche können den Kurs noch einmal stark bewegen. Und wer einen breiten ETF auf den MSCI World, den S&P 500 oder den Nasdaq-100 hat, ist ohnehin schon in Meta investiert.
Wo kann ich Meta-Aktien kaufen?
Meta ist bei allen großen deutschen Brokern handelbar, auch als Sparplan.
Ich nutze für Einzelkäufe und Sparpläne vor allem Scalable Capital *. Bei finanzen.net zero * sind Orders ab 500 Euro laut Anbieter kostenlos. Auch bei Trade Republic * kannst du Meta kaufen und als Sparplan besparen. Wer direkt an US-Börsen wie der Nasdaq handeln will, kann sich CapTrader * ansehen.
Vergleiche vor dem Kauf die aktuellen Kosten und achte auf den Spread. Gerade abends nach US-Zahlen kann er bei deutschen Handelsplätzen breiter sein.
Für wen ist die Meta-Aktie geeignet – und für wen eher nicht?
Geeignet ist sie für dich, wenn du an das Werbegeschäft von Meta und an den Nutzen von KI glaubst und mehrere Jahre Zeit hast. Du solltest Schwankungen von 20 oder 30 Prozent aushalten können, ohne nervös zu verkaufen.
Eher nicht geeignet ist sie, wenn du ein ruhiges Depot willst oder das Geld bald brauchst. Auch wer auf eine nennenswerte Dividende hofft, ist hier falsch. 0,3 Prozent Rendite sind kaum der Rede wert. Und wer Wert auf Mitsprache als Aktionär legt, sollte wissen: Bei Meta entscheidet am Ende Mark Zuckerberg. Mit den C-Aktien wird das eher noch fester verankert.
Fazit
Metas drittes Quartal 2026 zeigt zwei Seiten. Das Werbegeschäft wächst um 26 Prozent und übertrifft die Erwartungen. Gleichzeitig hat Meta zum ersten Mal seit mehr als zehn Jahren einen negativen Free Cashflow, weil die Investitionen in KI-Rechenzentren explodieren. Dazu kommen eine Milliardenbelastung aus dem Jugendschutz-Vergleich, steigende Schulden und eine neue Aktienklasse ohne Stimmrecht. Der Kursrutsch um 7 Prozent ist vor allem ein Misstrauensvotum gegenüber den Ausgaben, nicht gegenüber dem Geschäft. Spannend wird die nächste Woche mit den Zahlen von Alphabet, Microsoft und Amazon. Dann zeigt sich, ob der Markt nur Meta oder die ganze KI-Branche kritischer sieht.
Häufige Fragen
Wie viel Umsatz hat Meta im dritten Quartal 2026 gemacht?
Meta hat 64,60 Milliarden US-Dollar umgesetzt. Das sind 26 Prozent mehr als vor einem Jahr und mehr als die erwarteten rund 63,4 Milliarden Dollar.
Warum ist die Meta-Aktie nach den Zahlen gefallen?
Vor allem wegen des negativen Free Cashflows von minus 2,12 Milliarden Dollar und der hohen Investitionspläne. Dazu kamen die Ankündigung, 2027 weiter aggressiv zu investieren, und die neuen Aktien der Klasse C, die künftig zu einer Verwässerung führen können.
Was ist der Free Cashflow, und warum ist er so wichtig?
Der Free Cashflow ist das Geld, das nach allen Investitionen übrig bleibt. Damit zahlt ein Unternehmen Dividenden, kauft Aktien zurück oder tilgt Schulden. Ist er negativ, muss das Geld aus Reserven oder neuen Schulden kommen.
Was passiert mit meinen Meta-Aktien durch die Klasse C?
Für jede Aktie, die du hältst, bekommst du eine zusätzliche Aktie der Klasse C ohne Stimmrecht. Der Gesamtwert deines Bestands ändert sich dadurch nicht. Wirksam werden soll das am 19. Januar 2027.
Zahlt Meta eine Dividende?
Ja. Meta zahlt 0,525 Dollar pro Aktie und Quartal. Bei einem Kurs um 650 Dollar sind das rund 0,3 Prozent im Jahr.
Wann kommen die nächsten Meta-Quartalszahlen?
Die Zahlen für das vierte Quartal 2026 kommen üblicherweise Ende Januar. Meta erwartet dafür 73 bis 76 Milliarden Dollar Umsatz. Den genauen Termin nennt Meta meist einige Wochen vorher.