Tesla hat im dritten Quartal 2026 rund 787 Millionen US-Dollar verdient. Das sind 43 Prozent weniger als vor einem Jahr. Trotzdem stieg die Aktie nachbörslich. Der Grund: Statt der erwarteten Milliardenverluste beim Cashflow blieben 1,5 Milliarden Dollar übrig.
Hallo und schön, dass du da bist. Hältst du Tesla im Depot? Dann hast du heute Nacht wahrscheinlich zwei Schlagzeilen gesehen, die nicht zusammenpassen. Gewinn eingebrochen. Aktie im Plus. Beides stimmt. In diesem Artikel gehe ich die Zahlen mit dir durch. Ich zeige dir, was gut lief, wo es hakt und warum der Markt vor allem auf eine Zahl geschaut hat. Am Ende sage ich dir auch, wie ich die Zahlen als Anleger einordne.
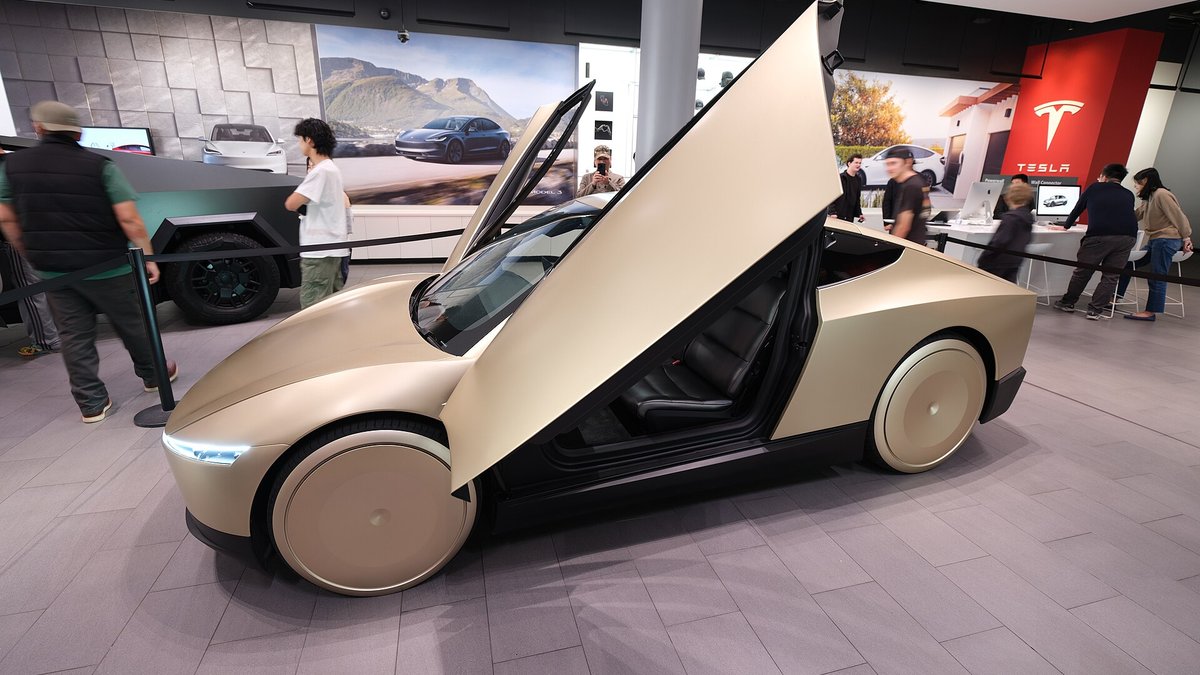
Foto: Dllu, CC BY-SA 4.0, Wikimedia Commons
Kurzfassung, falls du nicht alles lesen willst
- Umsatz: 28,05 Milliarden US-Dollar, praktisch genauso viel wie vor einem Jahr (28,10 Milliarden).
- Gewinn: Der Nettogewinn fiel auf 787 Millionen Dollar oder 0,22 Dollar je Aktie. Bereinigt waren es 0,48 Dollar je Aktie. Erwartet hatten Analysten 0,44 Dollar.
- Die Überraschung: Der Free Cashflow lag bei plus 1,53 Milliarden Dollar. Der Markt hatte mit minus 4,9 Milliarden gerechnet.
- Warum: Tesla hat im Quartal 4,73 Milliarden Dollar investiert. Das war deutlich weniger als erwartet.
- Zukunftsthemen: Cybercab fährt seit dem 3. September als Robotaxi in Austin. Optimus läuft in Fremont vom Band. FSD ist jetzt in neun EU-Ländern zugelassen.
- SpaceX: Eine Fusion wird über Sonderausschüsse geprüft. Beschlossen ist nichts.
- Meine Einschätzung: Das Autogeschäft ist stabiler als gedacht. Der Gewinn leidet unter den hohen Ausgaben für KI und Robotik. Wer Tesla kauft, kauft vor allem die Zukunftswette.
Wie sind Teslas Quartalszahlen für Q3 2026 ausgefallen?
Gemischt. Der Umsatz blieb stabil, die Bruttomarge stieg deutlich. Der Gewinn fiel aber stark, weil Tesla viel mehr Geld für Forschung ausgibt.
Hier die wichtigsten Kennzahlen im Vergleich zum Vorjahresquartal:
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 28,05 Mrd. $ | 28,10 Mrd. $ | 0 % |
| Bruttogewinn | 5,49 Mrd. $ | 5,05 Mrd. $ | +9 % |
| Bruttomarge | 19,6 % | 18,0 % | +1,6 Punkte |
| Betriebsergebnis (GAAP) | 718 Mio. $ | 1,62 Mrd. $ | −56 % |
| Nettogewinn (GAAP) | 787 Mio. $ | 1,37 Mrd. $ | −43 % |
| Gewinn je Aktie (GAAP) | 0,22 $ | 0,39 $ | −44 % |
| Gewinn je Aktie (bereinigt) | 0,48 $ | 0,50 $ | −4 % |
| Operativer Cashflow | 6,26 Mrd. $ | 6,24 Mrd. $ | 0 % |
| Investitionen (Capex) | 4,73 Mrd. $ | 2,25 Mrd. $ | +110 % |
| Free Cashflow | 1,53 Mrd. $ | 3,99 Mrd. $ | −62 % |
| Auslieferungen | 486.532 | 497.099 | −2 % |
Beim Umsatz lag Tesla knapp unter der gängigen Konsensschätzung von rund 28,13 Milliarden Dollar. Beim bereinigten Gewinn je Aktie lag Tesla mit 0,48 Dollar klar darüber. Die bereinigte Zahl rechnet unter anderem die aktienbasierte Vergütung heraus. Dazu kommen Buchgewinne und -verluste aus Bitcoin und aus der Beteiligung an SpaceX.
Zum zweiten Mal in Folge liegt der Umsatz der letzten zwölf Monate über 100 Milliarden Dollar. Das hebt Tesla selbst hervor.
So sieht der Kursverlauf der Tesla-Aktie aus:
Warum ist der Gewinn so stark gefallen?
Weil die Kosten schneller wachsen als das Geschäft. Die Betriebskosten stiegen um 39 Prozent auf 4,78 Milliarden Dollar. Der größte Treiber ist die Forschung.
Tesla hat im Quartal 2,76 Milliarden Dollar für Forschung und Entwicklung ausgegeben. Vor einem Jahr waren es 1,63 Milliarden. Das ist ein Plus von 69 Prozent. Das Geld fließt laut Tesla vor allem in das, was das Unternehmen inzwischen „Super Intelligence“ nennt, also KI. Dazu kommen Robotik und autonomes Fahren.
Auch die Verwaltungs- und Vertriebskosten stiegen deutlich, um 29 Prozent auf 2,02 Milliarden Dollar. Ein Teil davon ist Musks Vergütungspaket von 2025. Aktienbasierte Vergütung kostete Tesla im Quartal insgesamt 1,17 Milliarden Dollar. Vor einem Jahr waren es 0,66 Milliarden.
Ein zweiter Punkt fällt kaum auf, hat aber Gewicht. Die Erlöse aus dem Verkauf von CO₂-Zertifikaten an andere Autohersteller sind auf 113 Millionen Dollar gefallen. Vor einem Jahr waren es noch 417 Millionen. Diese Einnahmen waren lange ein fast reiner Gewinn. Jetzt fehlen sie.
Die operative Marge sank damit auf 2,6 Prozent. Vor einem Jahr lag sie bei 5,8 Prozent. Für einen Konzern mit fast 1,5 Billionen Dollar Börsenwert ist das wenig. Der Markt bewertet Tesla aber nicht nach dem heutigen Gewinn. Er bewertet die Hoffnung auf Robotaxis, Roboter und KI.
Läuft das Autogeschäft besser, als die Schlagzeilen sagen?
Ja, in Teilen. Die Bruttomarge im Autogeschäft ohne Zertifikate stieg auf 18,1 Prozent. Vor einem Jahr waren es 15,4 Prozent, im Vorquartal 16,3 Prozent. Tesla verdient pro verkauftem Auto also wieder mehr.
Tesla nennt dafür einen besseren Mix aus Regionen und Modellen. Außerdem bringen FSD-Abos zusätzliche Einnahmen. Der durchschnittliche Verkaufspreis pro Auto ist dagegen gesunken.
Ausgeliefert hat Tesla 486.532 Fahrzeuge, 2 Prozent weniger als vor einem Jahr. Das klingt schwach. Man muss aber wissen: Im dritten Quartal 2025 gab es in den USA einen Kaufrausch. Damals lief die Steuergutschrift von 7.500 Dollar für E-Autos aus. Viele Käufer haben sich noch schnell ein Auto gesichert. Gegen dieses starke Vorjahr fällt der Vergleich schwer. Erwartet hatte der Markt nur rund 461.000 bis 463.000 Auslieferungen. Tesla lag also klar darüber.
Produziert hat Tesla 464.391 Fahrzeuge, 4 Prozent mehr als vor einem Jahr. Weil mehr ausgeliefert als gebaut wurde, sanken die Lagerbestände. Sie reichen jetzt für 11 Tage. Im ersten Quartal waren es noch 27 Tage.
Regional läuft es unterschiedlich. In den USA dürfte Tesla deutlich weniger verkauft haben als im Vorjahr. In Europa sind die Neuzulassungen von Januar bis August dagegen um gut 43 Prozent gestiegen. Hohe Spritpreise helfen dem E-Auto gerade. Und Gigafactory Berlin hat einen Produktionsrekord erreicht.
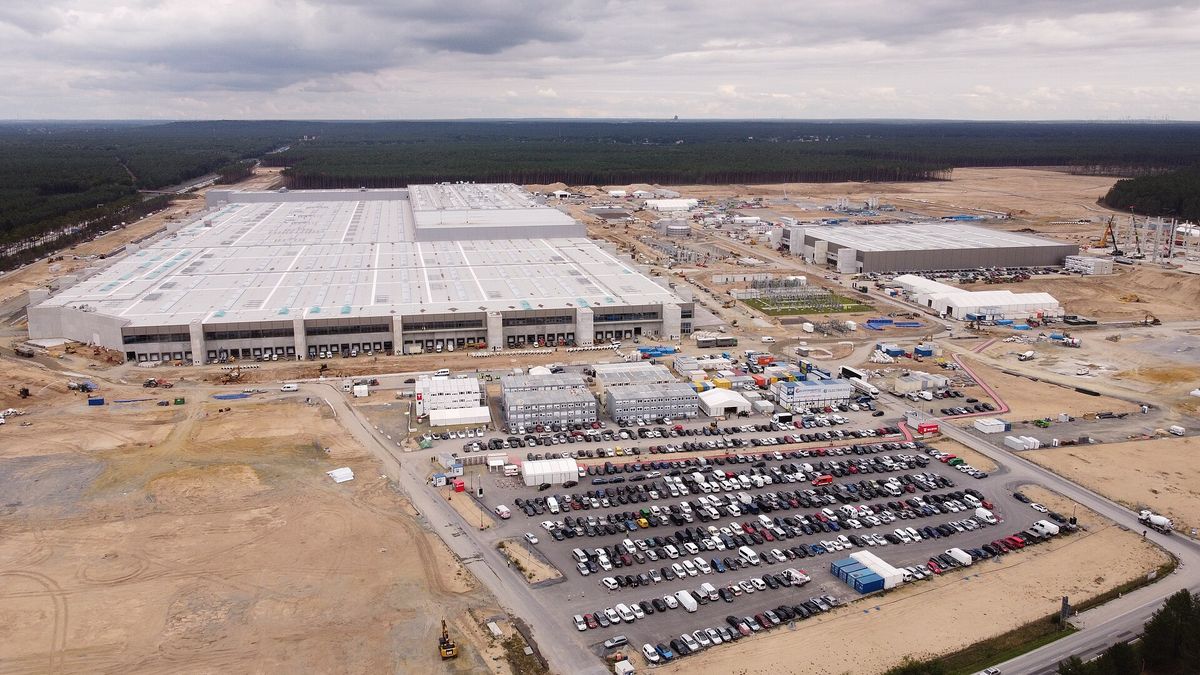
Foto: Michael Wolf, CC BY-SA 3.0, Wikimedia Commons
Bremsend wirkt laut Tesla vor allem ein Faktor: Batterien. Es gibt nicht genug Zellen, um alle Werke voll auszulasten. Gleichzeitig meldet Tesla den größten Auftragsbestand bei Pkw seit vier Jahren. Die Nachfrage ist also da. Die Frage ist, wie schnell Tesla liefern kann.
Ein Meilenstein am Rande: Tesla hat im Quartal sein zehnmillionstes Fahrzeug gebaut und ausgeliefert.
Warum hat der Free Cashflow alle überrascht?
Weil Tesla viel weniger investiert hat als erwartet. Die Investitionen lagen bei 4,73 Milliarden Dollar. Analysten hatten mit 7,5 bis 8 Milliarden gerechnet. Deshalb blieb Geld übrig, statt dass Tesla Milliarden verbrennt.
Der operative Cashflow lag bei 6,26 Milliarden Dollar. Das ist das Geld, das aus dem laufenden Geschäft hereinkommt. Zieht man die Investitionen ab, bleibt ein Free Cashflow von 1,53 Milliarden. Im Vorquartal war er mit 1,09 Milliarden Dollar negativ.
Die Kasse wuchs damit um 1,9 Milliarden auf 45,4 Milliarden Dollar. Das ist ein großes Polster. Tesla kann seine teuren Projekte damit vorerst selbst bezahlen.
Ein Detail solltest du kennen. Der hohe operative Cashflow kam auch daher, dass Tesla seine Rechnungen später bezahlt hat. Die Verbindlichkeiten bei Lieferanten und andere offene Posten stiegen im Quartal um fast 4 Milliarden Dollar. Kunden haben außerdem mehr im Voraus bezahlt. Das ist nicht verboten und nicht ungewöhnlich. Es lässt sich aber nicht beliebig wiederholen.
Wichtiger ist der Blick nach vorn. Tesla plant für 2026 mehr als 25 Milliarden Dollar an Investitionen. In den ersten neun Monaten waren es rund 13 Milliarden. Rechnerisch müssten im vierten Quartal also noch mehr als 12 Milliarden folgen. Ob es so kommt oder ob sich Ausgaben ins nächste Jahr verschieben, ist offen. Klar ist: Ein positiver Free Cashflow ist gerade eher eine Momentaufnahme als ein Trend.
Wofür gibt Tesla das ganze Geld aus?
Für Rechenzentren, Roboter, Batterien und eine eigene Chipfabrik. Das Autogeschäft ist dabei nur noch ein Teil der Geschichte.
Bis Jahresende will Tesla 400 Megawatt Rechenleistung für das Training seiner KI haben. Damit sollen die Software fürs autonome Fahren und für den Roboter Optimus besser werden. In Austin baut Tesla außerdem an einer Chipfabrik. Dort sollen 2027 die ersten Maschinen in Betrieb gehen. Dazu kommen Batteriezellen, Kathodenmaterial und eine Lithium-Raffinerie in Texas.
Foto: Larry D. Moore, CC BY 4.0, Wikimedia Commons
Für dich als Aktionär heißt das: Tesla steckt gerade einen großen Teil seines Cashflows in Projekte, die frühestens in einigen Jahren Geld bringen. Das kann sich auszahlen. Es kann aber auch lange dauern.
Wie weit ist Tesla beim Robotaxi?
Weiter als vor einem Quartal, aber noch klein. Seit dem 3. September fährt das Cybercab ohne Lenkrad und Pedale als Robotaxi in Austin. Bis Ende September kamen Teslas Robotaxis auf knapp 2 Millionen Meilen ohne Sicherheitsfahrer.
Die Zahl der unbeaufsichtigten Meilen hat sich im Quartal verachtfacht. Das wirkt beeindruckend. Man darf aber nicht vergessen, wie niedrig der Startwert war. Zum Vergleich: Mit dem überwachten FSD sind Tesla-Kunden insgesamt schon Milliarden Meilen gefahren. In Austin läuft der Dienst jetzt von 6 Uhr morgens bis Mitternacht.
Es gibt auch Gegenwind. Die US-Verkehrsbehörde NHTSA will wissen, wie Tesla das Cybercab ohne Lenkrad und Pedale als sicher eingestuft hat. Sie hat dazu 21 Fragen gestellt. Die Antworten muss Tesla bis zum 30. Oktober liefern. Wie die Behörde danach entscheidet, ist offen.
Was bringt FSD in Europa?
Bisher vor allem Abo-Einnahmen und Nachfrage. Weltweit hat Tesla jetzt 1,74 Millionen aktive FSD-Abos. Vor einem Jahr waren es 1,04 Millionen.
In Europa ist das überwachte FSD inzwischen in neun EU-Ländern zugelassen. Seit Ende Juni kamen Kroatien, Slowenien, Tschechien und die Slowakei dazu. Laut Tesla nutzen es in Europa schon mehr als 100.000 Kunden. Sie sind damit über 160 Millionen Kilometer gefahren. Wichtig: Das System ist ein Fahrassistent. Der Fahrer muss jederzeit aufpassen. Autonom ist das Auto damit nicht.
Tesla glaubt, dass FSD in diesen Ländern die Nachfrage nach Autos antreibt. In Deutschland ist das System noch nicht zugelassen. Das Verkehrsministerium hat sich Anfang Oktober mit Tesla auf Eckpunkte geeinigt: höchstens 10 Prozent über dem Tempolimit, der Fahrer bleibt voll verantwortlich, und das System soll künftig „Tesla Assisted Driving“ heißen. Deutschland setzt auf eine EU-weite Zulassung. Eine Abstimmung dazu ist frühestens im Dezember möglich.
Was ist mit Optimus, dem Tesla-Roboter?
Die Produktion hat begonnen. Tesla baut Optimus jetzt in Fremont auf Linien, die für große Stückzahlen gedacht sind. Laut Tesla sind das die ersten Roboter in Serienqualität.
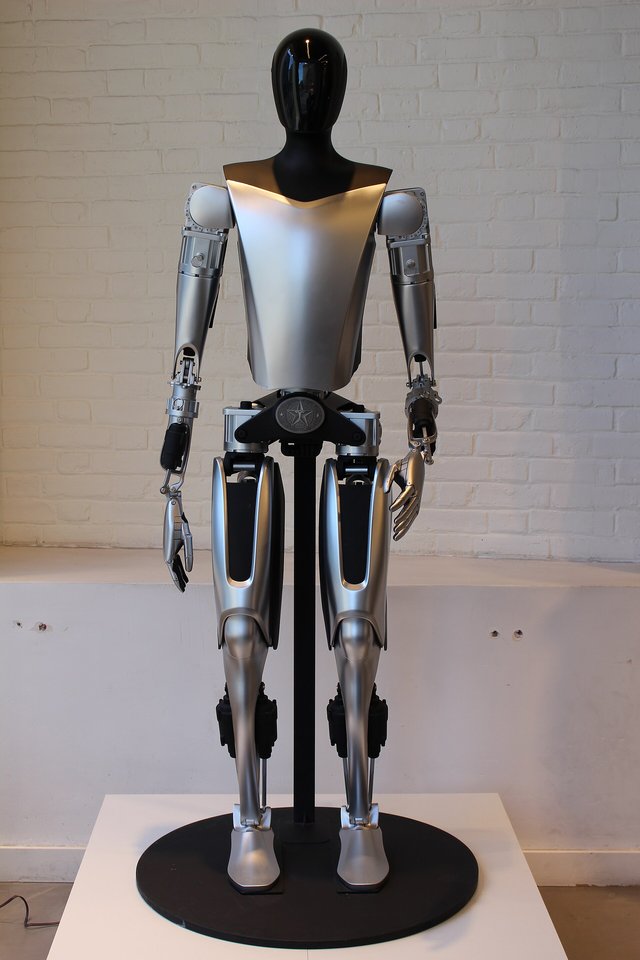
Tesla schreibt, man habe bewiesen, dass der Fertigungsprozess für ein kommerzielles Produkt taugt. An Hardware und Fertigung werde man aber weiter feilen. Zahlen zu Stückzahlen, Preisen oder Kunden nennt Tesla nicht. In Texas ist ein zweites Optimus-Werk im Bau.
Für die Aktie ist Optimus wichtig, weil Musk den Roboter als größtes Geschäft der Zukunft sieht. Auch eines der Ziele in seinem Vergütungspaket hängt an Optimus. Belegbar ist heute aber nur: Die Produktion läuft an. Ob und wann Optimus Geld verdient, kann niemand seriös sagen.
Wie läuft das Geschäft mit Energiespeichern?
Bei den Mengen gut, beim Umsatz schwächer. Tesla hat 13,7 Gigawattstunden Speicher installiert. Vor einem Jahr waren es 12,5 GWh.
Der Umsatz der Energiesparte fiel trotzdem um 16 Prozent auf 2,88 Milliarden Dollar. Ein Grund sind laut Tesla Rückzahlungen an Kunden wegen Zöllen. Der Bruttogewinn der Sparte ging ebenfalls zurück.
Die Aussichten wirken besser. Tesla meldet den höchsten Auftragseingang und Auftragsbestand der Geschichte. Treiber sind Rechenzentren. Sie brauchen viel Strom, und Großspeicher wie der Megapack können Netzengpässe abfedern. Die neue Megafactory in Texas hat die Produktion aufgenommen. Geplant ist eine Kapazität von 50 GWh im Jahr. Außerdem hat Tesla die ersten Megapacks mit eigenen LFP-Zellen aus Nevada ausgeliefert.
Was gab es sonst Neues?
Ein paar Punkte, die du kennen solltest:
- Tesla Semi: Der E-Lkw läuft in Nevada jetzt in Serie vom Band. Die geplante Kapazität liegt bei 25.000 Stück im Jahr.
- Roadster: Am 15. Oktober hat Tesla den neuen Roadster gezeigt. Er ist noch in der Entwicklung.
- Service: Der Bereich Service und Sonstiges steigerte den Umsatz um 33 Prozent auf 4,61 Milliarden Dollar. Der Bruttogewinn erreichte mit 734 Millionen einen Rekord.
- Supercharger: Das Netz wuchs auf 8.904 Stationen mit 84.465 Ladepunkten.
- Ausblick: Eine konkrete Prognose für die Auslieferungen gibt Tesla wieder nicht.
Was haben die Zahlen mit einer Fusion mit SpaceX zu tun?
Direkt wenig, indirekt einiges. Musk hat am Vortag bestätigt, dass Tesla und SpaceX eine Fusion über Sonderausschüsse prüfen. Bedingungen gibt es nicht. Musk selbst sagt, eine Fusion sei nicht sicher.
Was dahintersteckt und welche Hürden es gibt, habe ich ausführlich im Artikel SpaceX und Tesla: Musk bestätigt Fusionsgespräche erklärt.
In den Tesla-Zahlen taucht SpaceX schon heute auf. Tesla ist über die frühere xAI-Beteiligung an SpaceX beteiligt. Im dritten Quartal brachte das einen Buchverlust von 142 Millionen Dollar. Im Vorquartal war es noch ein Buchgewinn von gut 1 Milliarde. Außerdem bauen beide Firmen gemeinsam an der Chipfabrik Terafab.
Für eine mögliche Fusion sind die Zahlen eher hilfreich. Ein positiver Free Cashflow und 45 Milliarden Dollar in der Kasse machen Tesla als Partner stärker. Spekulieren würde ich darauf trotzdem nicht.
So hat sich die SpaceX-Aktie entwickelt:
Wie hat die Börse auf die Tesla-Zahlen reagiert?
Positiv, aber ohne Euphorie. Die Tesla-Aktie legte nachbörslich zunächst um knapp 2 Prozent zu. Der Markt hat vor allem den unerwartet positiven Cashflow und das bessere bereinigte Ergebnis belohnt.
Der Einbruch beim Nettogewinn spielte kaum eine Rolle. Das zeigt gut, wie der Markt Tesla sieht. Es geht nicht um den Gewinn dieses Quartals. Es geht darum, ob Tesla die teuren Zukunftsprojekte bezahlen kann, ohne neue Aktien auszugeben oder Schulden zu machen. Dieses Quartal sagt: ja, vorerst. Wie sich der Kurs über Nacht und im regulären Handel entwickelt, ist offen.
Wie ordne ich die Tesla-Zahlen als Anleger ein?
Das ist meine Meinung, keine Empfehlung.
Für mich war das ein solides Quartal mit einem Haken. Solide, weil das Autogeschäft stabiler ist als befürchtet. Die Marge pro Auto steigt, die Nachfrage ist da und Tesla verbrennt kein Geld. Der Haken: Der Gewinn hängt fast vollständig an Projekten, die noch kein nennenswertes Geld bringen. Robotaxi, Optimus und KI kosten heute Milliarden. Erträge gibt es dort bisher kaum.
Die Tesla-Aktie ist deshalb vor allem eine Wette auf die Zukunft. Wenn Robotaxis und Roboter wirklich in großem Stil kommen, kann sich das lohnen. Wenn es länger dauert, ist die Bewertung sehr hoch. Dazu kommt die offene Frage SpaceX. Sie kann die Aktie in beide Richtungen bewegen.
Ich würde Tesla nicht nach einem einzelnen Quartal kaufen oder verkaufen. Wer die Aktie aus Überzeugung hält, bekommt mit diesen Zahlen eher Rückenwind. Wer neu einsteigen will, sollte nur einen kleinen Teil seines Depots dafür nehmen. Die Aktie schwankt stark. Und wer einen breiten ETF auf den MSCI World, den S&P 500 oder den Nasdaq-100 hat, ist ohnehin schon in Tesla investiert.
Wo kann ich Tesla-Aktien kaufen?
Tesla ist bei allen großen deutschen Brokern handelbar, auch als Sparplan.
Ich nutze für Einzelkäufe und Sparpläne vor allem Scalable Capital *. Bei finanzen.net zero * sind Orders ab 500 Euro laut Anbieter kostenlos. Wer direkt an US-Börsen wie der Nasdaq handeln will, kann sich CapTrader * ansehen.
Vergleiche vor dem Kauf die aktuellen Kosten und achte auf den Spread. Gerade abends nach US-Zahlen kann er bei deutschen Handelsplätzen breiter sein.
Für wen ist die Tesla-Aktie geeignet – und für wen eher nicht?
Geeignet ist sie für dich, wenn du an Robotaxis, Robotik und KI glaubst und mehrere Jahre Zeit hast. Du solltest außerdem starke Kursschwankungen aushalten, auch mal 30 oder 40 Prozent.
Eher nicht geeignet ist sie, wenn du ein ruhiges Depot willst oder das Geld bald brauchst. Auch wer auf eine Dividende hofft, ist hier falsch. Tesla zahlt keine. Und wer gerade erst anfängt, fährt mit einem breiten ETF meist entspannter als mit einer einzelnen Aktie, die so stark an einer Person hängt.
Fazit
Teslas drittes Quartal 2026 hat zwei Gesichter. Der Gewinn ist um 43 Prozent gefallen, weil Tesla massiv in KI, Robotik und Fabriken investiert. Gleichzeitig ist das Autogeschäft profitabler geworden, und Tesla hat 1,5 Milliarden Dollar freien Cashflow erzielt, statt Milliarden zu verbrennen. Neu sind das Cybercab in Austin, der Produktionsstart von Optimus und FSD in neun EU-Ländern. Die große Unbekannte bleibt SpaceX. Spannend werden die nächsten Wochen: die Antwort an die NHTSA bis 30. Oktober, die Hauptversammlung am 3. Dezember und mögliche Neuigkeiten zur Fusion.
Häufige Fragen
Wie viel Gewinn hat Tesla im dritten Quartal 2026 gemacht?
Tesla hat 787 Millionen US-Dollar verdient, 0,22 Dollar je Aktie. Bereinigt waren es 1,70 Milliarden Dollar oder 0,48 Dollar je Aktie.
Hat Tesla die Erwartungen geschlagen?
Beim bereinigten Gewinn je Aktie ja: 0,48 statt erwarteter 0,44 Dollar. Beim Umsatz lag Tesla mit 28,05 Milliarden knapp unter dem Konsens von rund 28,13 Milliarden. Beim Free Cashflow lag Tesla weit über den Erwartungen.
Warum ist die Tesla-Aktie nach den Zahlen gestiegen?
Vor allem wegen des positiven Free Cashflows von 1,53 Milliarden Dollar. Der Markt hatte mit einem Minus von rund 4,9 Milliarden gerechnet.
Wie viele Autos hat Tesla im dritten Quartal ausgeliefert?
486.532 Fahrzeuge. Das sind 2 Prozent weniger als vor einem Jahr, aber mehr als erwartet. Produziert wurden 464.391 Fahrzeuge.
Gibt es FSD in Deutschland?
Noch nicht. Das überwachte FSD ist in neun EU-Ländern zugelassen, darunter die Niederlande, Belgien, Dänemark und Tschechien. Deutschland unterstützt eine EU-weite Zulassung, über die frühestens im Dezember abgestimmt werden kann.
Wann veröffentlicht Tesla die nächsten Quartalszahlen?
Die Zahlen für das vierte Quartal 2026 kommen üblicherweise Ende Januar. Einen genauen Termin nennt Tesla meist erst wenige Wochen vorher.
1 Kommentar zu „Tesla-Zahlen Q3 2026: Gewinn sinkt um 43 Prozent – warum die Aktie trotzdem steigt“