Begriffserklärungen
Zunächst einmal klären wir die wichtigsten Begriffe zum Handeln mit Knock-out Zertifikaten, um ein grundlegendes Verständnis zu entwickeln. Allgemein lässt sich ein Zertifikat wie folgt definieren: “Ein Zertifikat ist eine Schuldverschreibung mit derivativen Komponenten, die abhängig von der Wertentwicklung von anderen Finanzprodukten sind.”- Eine Schuldverschreibung ähnelt einer Anleihe, das heißt, es handelt sich um ein verzinstes Wertpapier mit Recht auf Rückzahlung.
- Eine derivative Komponente regelt die vertragliche Vereinbarung zu einem Finanzprodukt.
- Das Finanzprodukt kann beispielsweise eine Aktie, ein Fonds, ein Index sowie Rohstoffe sein.
Komponenten von Hebelzertifikaten
Die folgende Übersicht beschreibt dir die wichtigsten Komponenten eines Hebelzertifikates. Weitere Erlärungen findest du im Artikel Optionsscheine bei Trade Republic.- Basiswert: Zum Beispiel eine Aktie
- Strike-Kurs (Basispreis): Regelt die Finanzierung, beim Turbo auch die Knock-out-Grenze. Beim Mini Future liegt die Grenze davor.
- Hebel: Relativer Faktor zum Basiswert
- Typ: Long (steigende Kurse), Short (fallende Kurse)
- Bezugsverhältnis: Relation zum Basiswert
Berechnungen zu verschiedenen Hebelzertifikaten
Grundsätzlich muss man bei Hebelzertifikaten unterscheiden, ob es sich um eine Long Position oder einer Short Position handelt. In dem folgenden Beispiel wird sich auf die Long Seite fokussiert. Der Preis ergibt sich aus folgendem Zusammenhang: ((Kurs des Basiswerts + Aufgeld) – Strike) x Bezugsverhältnis = Preis- Am Beispiel einer einfachen 100 € Aktie, einem Aufgeld von 1 €, einem Strike von 80 € sowie einem Bezugsverhältnis von 0,1: ((100 + 1) – 80) x 0,1 = 2,10 €
- Nun steigt die Aktie um +10 % von 100 € auf 110 €: ((110 + 1) – 80) x 0,1 = 3,10 € (+47,6 %). Das Verhältnis von 47,6 % zu 10 % entspricht dem Hebel, hier rund 4,8.
 Außerdem ist noch zu beachten, dass die Produktkosten in der Regel hoch sind, sowohl beim Kauf als auch bei den laufenden Kosten. Der Strike Preis passt sich außerdem mit der Zeit an. Zuletzt sollte man noch beachten, dass der Emittent Pleite gehen kann, sodass die komplette Investition im schlimmsten Fall wertlos sein kann.
Trade Republic ist ein Neobroker, über den du Aktien, ETFs und Sparpläne direkt in der App handeln kannst.
Open-End-Turbo-Smart-Mini-Future
Ein Open-End-Turbo-Smart-Mini-Future klingt komplizierter als er tatsächlich ist. Im Grunde handelt es sich hier um ein Knock-out Zertifikat ohne Laufzeitbegrenzung. Zu beachten ist, dass der Emittent dieses Zertifikat einseitig kündigen kann.
Mini Future vs. Turbo: Was ist der Unterschied?
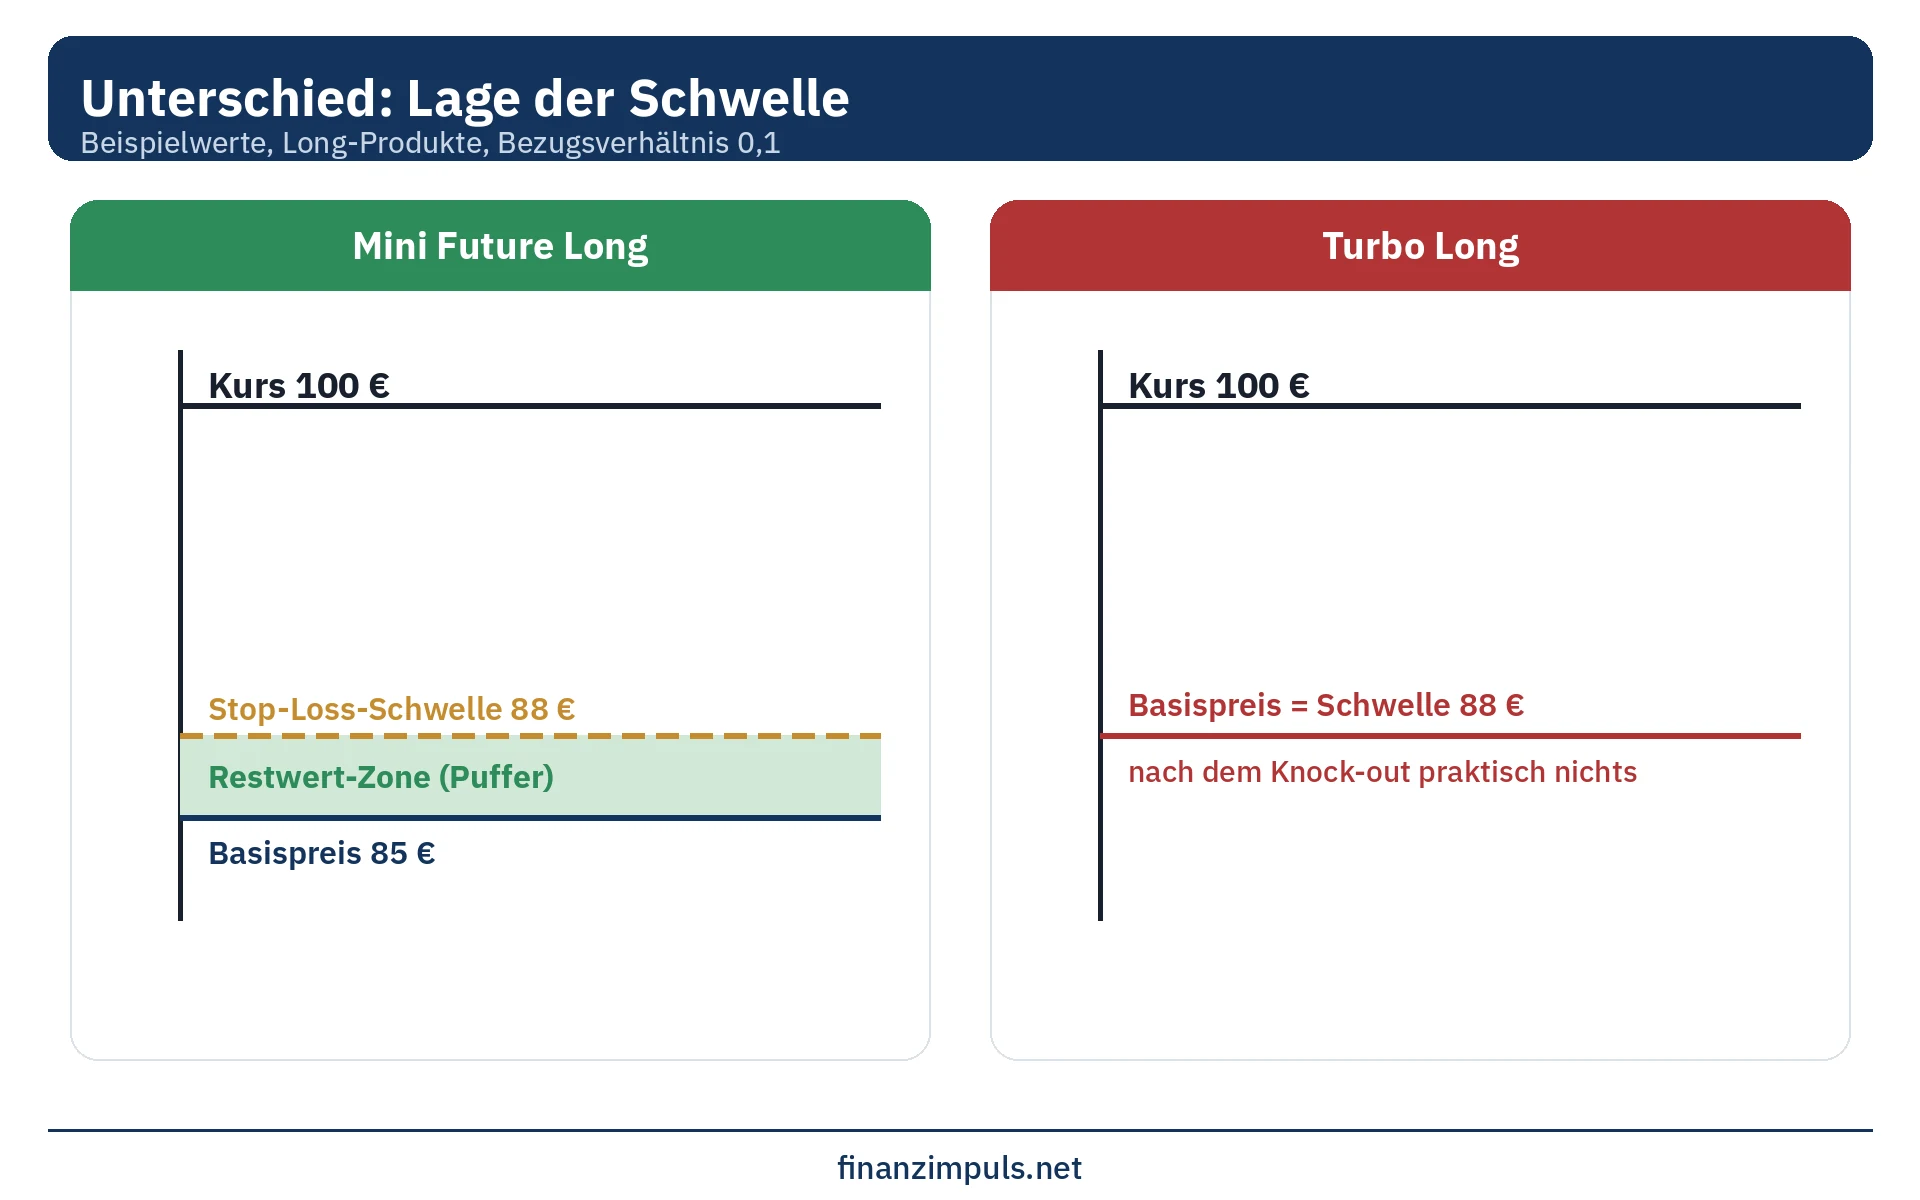
Der Unterschied liegt in der Knock-out-Schwelle. Beim Mini Future sitzt sie als Stop-Loss vor dem Basispreis, deshalb bleibt nach dem Knock-out meist ein Restwert. Beim typischen Turbo sind Schwelle und Basispreis identisch: mehr Hebel, aber nach dem Knock-out kommt praktisch nichts zurück.
Der Basispreis ist der Strike aus der Preisformel oben, also der Teil, den der Emittent für dich finanziert. Beim Mini Future Long liegt die Stop-Loss-Schwelle wenige Prozent darüber.
Auf die Produktnamen ist dabei wenig Verlass. Die BaFin führt „Mini-Futures“ als eine von mehreren Bezeichnungen für Turbo-Zertifikate. Ein „Unlimited Turbo“ ist bei BNP Paribas ein Turbo ohne Puffer, bei Société Générale hat er eine vorgelagerte Barriere und funktioniert wie ein Mini Future. Prüf deshalb immer nur eins: Liegt die Knock-out-Barriere auf dem Basispreis oder davor? Beides steht auf der Produktseite des Emittenten.
Stop-Loss beim Mini Future, Knock-out beim Turbo
Berührt der Kurs die Stop-Loss-Schwelle, endet der Mini Future sofort. Danach löst der Emittent seine Absicherung auf, bei HSBC zum Beispiel innerhalb von höchstens 60 Minuten. Die genaue Frist steht in den Bedingungen des Papiers. Du bekommst die Differenz zwischen dem dabei erzielten Kurs und dem Basispreis, mal Bezugsverhältnis. Das kann mehr oder weniger sein als die Differenz an der Schwelle. BNP Paribas zahlt den Restwert innerhalb von vier Bankgeschäftstagen aus.
Beim Turbo fehlt dieser Puffer. Ist die Schwelle erreicht, zahlen BNP Paribas, HSBC und Goldman Sachs noch 0,001 Euro je Papier, Société Générale bei Classic- und BEST-Turbos 0,0001 Euro. Wer beim Turbo noch etwas retten will, muss vorher selbst verkaufen, etwa mit einer Stop-Order deutlich vor der Schwelle.
Ein Beispiel mit frei gewählten Werten, ohne Aufgeld und Kosten: Die Aktie steht bei 100 Euro, das Bezugsverhältnis ist 0,1, beide Papiere knocken bei 88 Euro aus. Der Mini Future hat einen Basispreis von 85 Euro und kostet (100 − 85) × 0,1 = 1,50 Euro. Beim Turbo liegt der Basispreis auf der Schwelle, er kostet (100 − 88) × 0,1 = 1,20 Euro. Sein Hebel ist mit 8,33 höher als die 6,67 des Mini Futures. Fällt die Aktie auf 88 Euro, bekommst du beim Mini Future (88 − 85) × 0,1 = 0,30 Euro je Stück zurück, falls der Emittent genau dort auflösen kann. Beim Turbo bleiben 0,001 Euro. Öffnet die Aktie dagegen direkt bei 84 Euro, also unter dem Basispreis, bleibt auch beim Mini Future nur der Mindestbetrag.
Finanzierungskosten: Der Basispreis wandert
Für den finanzierten Teil zahlst du Zinsen. Bei Mini Futures und Open-End-Turbos steigt dafür der Basispreis eines Long-Papiers jeden Tag ein Stück. Der Satz setzt sich aus einem Referenzzins und einem Aufschlag des Emittenten zusammen. Viele Emittenten nehmen den €STR der Europäischen Zentralbank, am 18. November 2026 lag er bei 2,442 Prozent. Den Aufschlag zeigt die Produktseite.
Bei angenommenen 5 Prozent pro Jahr steigt der Basispreis des Mini Futures aus dem Beispiel in 90 Tagen um rund 1,05 Euro. Je Papier sind das rund 0,105 Euro, etwa 7 Prozent des Kaufpreises, bei unverändertem Aktienkurs.
Damit der Puffer nicht schrumpft, zieht der Emittent beim Mini Future auch die Stop-Loss-Schwelle nach. BNP Paribas macht das täglich, Vontobel am ersten Anpassungstag jedes Monats und zusätzlich an Dividendentagen. Liegt der Kurs schon dicht an der Schwelle, kann allein diese Anpassung den Knock-out auslösen. Turbos mit festem Laufzeitende ändern Basispreis und Schwelle dagegen nicht. Dort steckt die Finanzierung für die ganze Laufzeit im Aufgeld, das sich bis zum Ende abbaut.
Laufzeit: Open End oder fester Termin
Mini Futures haben kein festes Laufzeitende. Bei Turbos gibt es beides: Classic-Turbos laufen bis zu einem festen Termin, Open-End-, Unlimited- und BEST-Turbos ohne Ende. Unbegrenzt heißt aber nicht für immer. Der Emittent kann Open-End-Papiere kündigen, die Frist steht in den Bedingungen. Erreicht ein Classic-Turbo seinen Termin ohne Knock-out, wird die Differenz zwischen Referenzkurs und Basispreis ausgezahlt, in der Regel auf Basis des Schlusskurses.
Mini Future und Turbo im Vergleich
Die Tabelle zeigt die typische Ausstattung. Einzelne Emittenten weichen ab, maßgeblich sind immer die Bedingungen des konkreten Papiers.
| Merkmal | Mini Future | Turbo (Schwelle = Basispreis) |
|---|---|---|
| Knock-out-Schwelle | vor dem Basispreis (Stop-Loss) | gleich Basispreis |
| Nach dem Knock-out | Restwert möglich | 0,001 € oder 0,0001 € je Papier |
| Hebel bei gleicher Schwelle | niedriger | höher |
| Aufgeld | meist keins | nur bei fester Laufzeit |
| Finanzierung | täglich über den Basispreis | täglich (Open End) oder im Aufgeld (feste Laufzeit) |
| Laufzeit | Open End, kündbar | Open End oder fester Termin |
| Schwelle wandert | täglich oder monatlich, je nach Emittent | täglich, mit festem Termin gar nicht |
| Kurslücke unter den Basispreis | nur Mindestbetrag | nur Mindestbetrag |
Für wen passt was?
Für die meisten, die überhaupt mit Knock-outs handeln, ist der Mini Future die verständlichere Wahl. Der Puffer wirkt wie ein eingebauter Stop-Loss, ein Aufgeld gibt es meist nicht, und nach dem Knock-out bleibt oft etwas übrig. Der Haken: Bei gleichem Basispreis knockt er früher aus.
Ein Turbo ohne Puffer lohnt sich nur für sehr kurze Trades, bei denen jeder Punkt Hebel zählt und du den Ausstieg selbst setzt. Für Wochen oder Monate passt keins von beiden. Die Finanzierung läuft jeden Tag weiter.
Für die BaFin sind beide Produkte Turbo-Zertifikate, egal unter welchem Namen sie verkauft werden. Als empfohlene Haltedauer nennt sie einen Kalendertag. In ihrer Marktuntersuchung über fünf Jahre haben 74,2 Prozent der Kleinanleger mit Turbo-Zertifikaten Verluste gemacht. Wer verlor, verlor im Schnitt 6.358 Euro. Seit dem 16. Juni 2026 fragt dein Broker deshalb vor dem ersten Kauf das „Turbo-Basiswissen“ ab, spätestens nach sechs Monaten wieder. Rechne bei jedem Knock-out-Produkt damit, dass der ganze Einsatz weg sein kann. Wo du Knock-out-Schwelle und Bezugsverhältnis in der Trade-Republic-App findest, zeigt der nächste Abschnitt.
Umsetzung auf der Trade Republic App
In dem Beispiel wurde die Wirecard Aktie zu einem damaligen Kurs von 90,60 € gewählt. Unter Optionen bei der Aktienübersicht wählt man Derivate aus und kann zwischen Knock-Out-Zertifikaten und Optionsscheinen wählen. Die Order selbst folgt den üblichen Orderarten bei Trade Republic. In unserem Beispiel haben wir uns für ein Open End Turbo Produkt entschieden als Longtyp. Der Knockout findet bei 84,69 € statt.
 Das Bezugsverhältnis beträgt hier 0,1. Möchte man den gesamten Basiswert vollständig abdecken, so muss man 10 Zertifikate kaufen. Zuletzt klickt man auf Weiter und erhält eine Kosteninformation.
1 Kommentar zu „Trade Republic Knock-Out Zertifikate & Smart Mini Futures“