12.000 € jedes Jahr, 30 Jahre, 8 % vor Kosten. Am Ende stehen bei den Aktien rund 1,47 Millionen im Depot – und nach Steuer trotzdem weniger Netto als beim thesaurierenden Aktien-ETF. Die Vorabpauschale zieht unterwegs Geld, die Teilfreistellung gibt am Schluss mehr zurück. Das ist die Rechnung aus dem Video vom 21.12.2024. Der Basiszins ist seitdem gestiegen. Die Logik nicht.
finanzen.net zero *
Trade Republic *
Scalable Capital *
CapTrader *
Kurzfassung, falls du nicht alles lesen willst
- Modell: jedes Jahr 12.000 € am 1. Januar, 30 Jahre, Verkauf am Stück. Aktien 8 % ohne Dividende. ETF 7,8 % (0,2 % TER), thesaurierend, Aktienfonds.
- Aktien brutto Ende: 1.468.651,42 €. Eingezahlt 360.000 €. Steuer beim Verkauf rund 292.000 €. Netto rund 1,175 Mio. €.
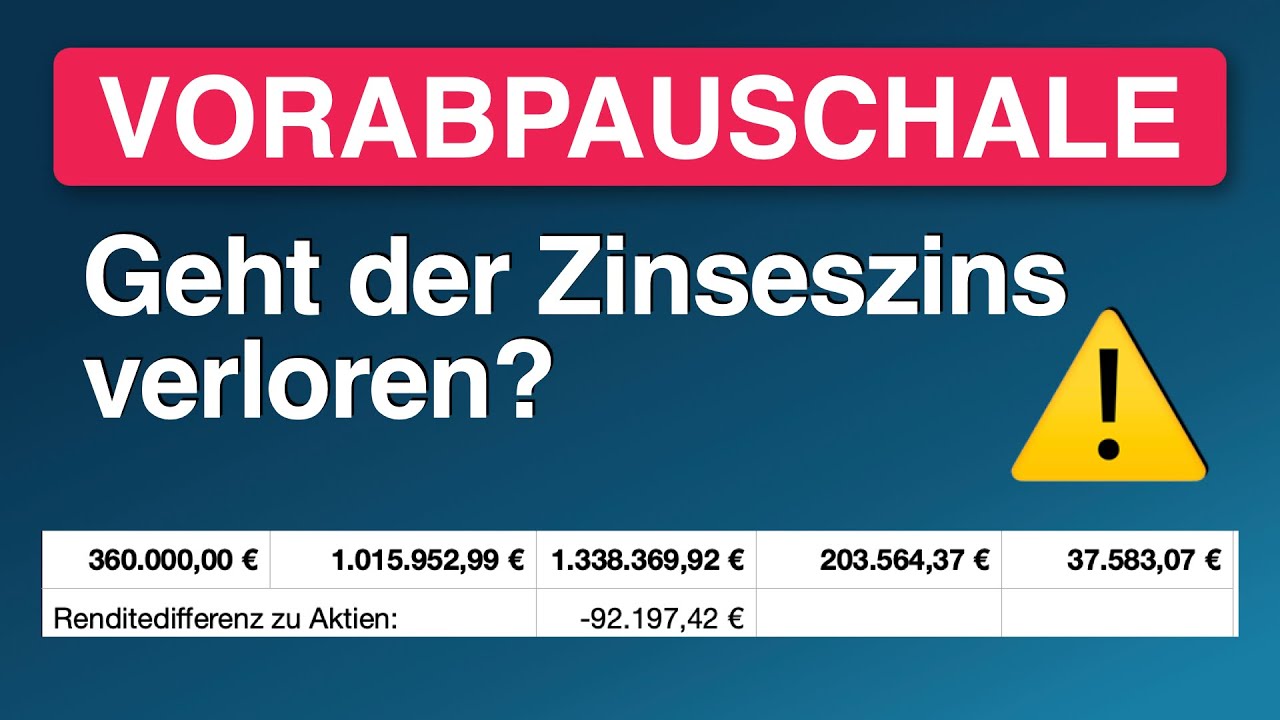
- ETF brutto Ende: rund 1,338 Mio. €. Vorabpauschale kumuliert ~203.000 € schon angesetzt, darauf unterwegs ~37.583 € Steuer. Restgewinn plus Teilfreistellung: Netto rund 1,188 Mio. €.
- Vorsprung ETF in diesem Modell: 12.506 €. Bei höherem Basiszins (Alex testete 3,2 %) schrumpft er auf ~3.450 € – immer noch kein Grund, den ETF zu meiden.
- Basiszins real: 2024 2,29 %, 2025 2,53 %, 2026 3,20 % (BMF 13.01.2026). Abbuchung jeweils im Januar des Folgejahres.
- Sparerpauschbetrag: 1.000 € / 2.000 €. Kirchensteuer im Modell nicht drin.
- Keine Anlage- und keine Steuerberatung. Das Modell ist eine Tabelle, kein Leben.
Erst der Topf, dann die Steuer
Eine Aktie ist ein Stück Firma. Ein ETF ist ein Topf mit vielen Stücken. Beim Verkauf der Aktie zahlst du Abgeltungsteuer auf den Kursgewinn. Beim thesaurierenden Aktien-ETF kommt unterwegs die Vorabpauschale dazu – eine vorgezogene Mindeststeuer auf einen fiktiven Ertrag – und am Schluss die Teilfreistellung: 30 % des Gewinns bleiben steuerfrei, weil der Fonds auf seiner Ebene schon belastet wird.
Die Streitfrage im Video: Frisst die Vorabpauschale über 30 Jahre so viel Zinseszins, dass Einzelaktien vorne liegen? Oder gewinnt der ETF trotzdem, weil 18,4625 % Effektivsteuer weniger sind als 26,375 %?
Alex hatte das schon über 20 Jahre gerechnet. Hier die 30-Jahre-Tabelle. Ergebnis vorweg: In genau diesem Modell gewinnt der ETF knapp. Nicht dramatisch. Nicht anlageprägend. Aber auch kein Beleg für „ETF sind steuerlich doof“.
Grundlagen zum Topf: ETF einfach erklärt.
Depots, in denen die Bank die Vorabpauschale automatisch abbucht: finanzen.net zero *, Trade Republic *, Scalable Capital *. Wer viele Einzelaktien inkl. USA will, schaut zusätzlich bei CapTrader *. Links mit * sind Affiliate-Links.
Die Spielregeln, die du kennen musst
Sparerpauschbetrag: 1.000 € ledig, 2.000 € zusammen veranlagt. Freistellungsauftrag beim Broker hinterlegen, sonst zieht die Bank erst ab und du holst es über die Anlage KAP zurück. Wer den Betrag nicht voll nutzt, kann zum Jahresende Anteile mit Gewinn verkaufen und so den Freibetrag noch füllen. Alex erwähnt das extra. Kein Muss, eine Option.
Abgeltungsteuer: 25 % plus Solidaritätszuschlag 5,5 % darauf ergibt 26,375 %. Kirchensteuer fehlt im Modell. Mit Kirchensteuer wird es für beide Seiten teurer, der Abstand ändert sich nur leicht.
Teilfreistellung Aktienfonds (§ 20 InvStG): mindestens 51 % Aktien laut Anlagebedingungen → 30 % steuerfrei. Effektiver Satz: 26,375 % × 0,7 = 18,4625 %. Mischfonds 15 %, Renten- und die meisten Krypto-Wrapper 0 %. Bitcoin-ETFs ohne Aktienquote bekommen die 30 % in der Regel nicht. Alex sagt das am Ende ausdrücklich.
Einzelaktien: Kursgewinne voll mit 26,375 %. Keine Teilfreistellung. Dividenden wären extra – im Modell gibt es keine, damit der Vergleich nicht zwei Baustellen gleichzeitig hat.
So wird die Vorabpauschale gerechnet
Formel, Stand InvStG, unverändert:
- Basisertrag = Wert am 1. Januar × Basiszins × 0,7
- Vorabpauschale = das Minimum aus Basisertrag und tatsächlichem Wertzuwachs inkl. Ausschüttung
- Jahr im Minus: Vorabpauschale = 0
- Bei Aktien-ETF 30 % davon frei, Rest × 26,375 %
- Zufluss: erster Werktag im Januar des Folgejahres. Die Bank bucht vom Verrechnungskonto.
Beispiel mit dem aktuellen Basiszins 2026 von 3,20 % (BMF-Schreiben 13.01.2026): 10.000 € am 1.1., Jahresplus 800 €. Basisertrag = 10.000 × 3,20 % × 0,7 = 224 €. Davon 30 % frei → 156,80 € steuerpflichtig → rund 41 € Steuer, falls der Pauschbetrag schon weg ist.
Auf 100.000 € Aktien-ETF ohne Freibetrag wären das 2026 grob 414 € Steuer. 2024 mit 2,29 % waren es rund 296 €. Der Hebel ist der Basiszins, nicht die Laune der Bank.
| Jahr | Basiszins | Abbuchung |
|---|---|---|
| 2021 / 2022 | negativ | keine Vorabpauschale |
| 2023 | 2,55 % | Januar 2024 |
| 2024 | 2,29 % | Januar 2025 |
| 2025 | 2,53 % | Januar 2026 |
| 2026 | 3,20 % | Januar 2027 |
Im Video rechnet Alex konstant mit 2,29 % – dem Satz für 2024. Das unterschätzt die Jahre 2025 und 2026 leicht. Deshalb hat er zusätzlich 3,2 % durchgespielt. Genau der Satz, der 2026 offiziell gilt.
Das 30-Jahre-Modell aus dem Video
Annahmen, bewusst einfach:
- Jedes Jahr am 1. Januar 12.000 €. Summe über 30 Jahre: 360.000 €.
- Aktienkorb: 8 % p.a., keine Dividende, keine Kosten.
- Thesaurierender Aktien-ETF: 7,8 % p.a. (8 % minus 0,2 % TER).
- Kein Sparerpauschbetrag in der Tabelle.
- Kein Kirchensteuer.
- Verkauf alles am letzten Tag von Jahr 30.
- Vorabpauschale jedes Jahr mit festem Basiszins 2,29 %, im ersten Jahr 0 €.
Jahr 1 Aktien: 12.000 × 8 % = 960 €, Endstand 12.960 €. Jahr 1 ETF: 936 €, Endstand 12.936 €, Vorabpauschale 0.
Nach 30 Jahren Aktien: Depot 1.468.651,42 €, Gewinn rund 1,108 Mio. €, Steuer rund 292.000 €, Netto rund 1,175 Mio. €.
Nach 30 Jahren ETF: Depot rund 1,338 Mio. €, Bruttogewinn rund 1,015 Mio. €, kumulierte Vorabpauschale rund 203.000 €, unterwegs gezahlte Steuer 37.583 €, Restgewinn rund 812.000 €, Steuer auf den Rest rund 150.000 €, Gesamtsteuer rund 187.000 €, Netto rund 1,188 Mio. €.
Differenz Netto: +12.506 € für den ETF.
Brutto liegt die Aktie vorn. Netto dreht es. Der verlorene Zinseszins auf 37.583 € Steuer über drei Jahrzehnte ist real – aber kleiner als der Vorteil aus 30 % Freistellung auf den großen Endgewinn.
Was passiert, wenn der Basiszins steigt
Alex hat 3,2 % durchgerechnet. Dann wird unterwegs mehr abgebucht, der Zinseszins-Schaden wächst, der ETF-Vorsprung schrumpft auf etwa 3.450 €. Immer noch plus, aber „vollkommen zu vernachlässigen“ über 30 Jahre.
3,20 % ist seit Januar 2026 der echte Satz. Wer die Tabelle heute neu aufsetzt, sollte nicht mehr 30 Jahre lang 2,29 % festnageln. Die Richtung bleibt: solange Teilfreistellung 30 % gilt, bleibt der ETF in diesem Setup steuerlich mindestens ebenbürtig.
Fällt der ETF in einem Jahr, fällt die Vorabpauschale auf null. Die Tabelle unterstellt jedes Jahr +7,8 %. Das Leben tut das nicht.
Was das Modell bewusst weglässt
Dividenden bei Einzelaktien. Ausländische Quellensteuer. Spread. Ordergebühren. Tracking Error über 0,2 %. Kirchensteuer. Freibetrag. Staffelverkauf. FIFO über mehrere ISINs. Wegzug. Erbschaft. Änderung des InvStG.
Jede dieser Größen kann das Vorzeichen drehen. Deshalb der Satz aus dem Video: Es ist keine anlageprägende Entscheidung.
Rechenweg Vorabpauschale, einmal langsam
Jahr 2 im Video, grob: Wert am 1.1. ist der Endstand von Jahr 1. Basisertrag = Startwert × 2,29 % × 0,7. Ist der Jahresgewinn größer, zählt der Basisertrag. Steuer = Basisertrag × 0,7 × 26,375 %. Im Film standen im zweiten Jahr rund 38 €. Nach 30 Jahren Summe 37.583 €.
Die gezahlte Vorabpauschale wird beim Verkauf angerechnet. Du zahlst nicht zweimal auf denselben fiktiven Ertrag. Du zahlst früher. Früher heißt: weniger Kapital im Topf.
Verrechnungskonto leer im Januar? Deshalb im Dezember Liquidität parken. Gilt bei finanzen.net zero * genauso wie bei Trade Republic * und Scalable Capital *.
Aktienkorb gegen ETF – wo der Vergleich hinkt
8 % ohne Kosten für 30 Einzelwerte unterstellt Disziplin. Die Studienlage zu Privatanlegern ist unfreundlicher. Der ETF mit 0,2 % TER ist in der Tabelle benachteiligt – in der Praxis oft der Disziplin-Vorteil. Ein S&P-500-ETF mit 0,07 % TER stünde noch besser da.
Einzelaktien bei CapTrader * ändern Steuersätze nicht, aber Kosten und Handelsuniversum. Die Vorabpauschale betrifft Fonds, nicht die Apple-Aktie.
Vor- und Nachteile in diesem Vergleich
ETF in der Tabelle
- Niedrigerer Effektivsteuersatz dank 30 % Teilfreistellung
- Netto nach 30 Jahren leicht vorn
- Weniger Arbeit
Aktienkorb in der Tabelle
- Kein jährlicher Abzug, voller Zinseszins auf das Brutto
- Höherer Endstand vor Steuer
- Volle 26,375 % auf den riesigen Endgewinn
Für wen die Rechnung relevant ist
Eher ja nachdenken, wenn du kurz davor bist, „nur noch Aktien, der ETF wird ja vorab besteuert“ als Strategie auszugeben. Die Tabelle widerspricht dem Slogan.
Eher nicht steuern lassen, wenn du sowieso einen Welt-ETF als Kern willst. 12.506 € auf 30 Jahre und 360.000 € Einsatz sind 35 € im Jahr.
Wer den Pauschbetrag jedes Jahr füllt, drückt die Vorabpauschale oft auf null. Dann ist der ETF-Vorteil noch größer.
Fazit
Die Überraschung aus dem Titel hält: Nach 30 Jahren liegt der thesaurierende Aktien-ETF in diesem Modell netto vorn, trotz Vorabpauschale. Der Vorsprung ist klein. Bei 3,2 % Basiszins noch kleiner. Als Kaufargument taugt er nicht, als Gegenargument gegen ETFs auch nicht.
Ein voreiliger Wechsel in 30 Einzelaktien „wegen der Steuer“ ist nicht immer sinnvoll. Im Nachhinein ist man immer schlauer. Nur Geld, das entbehrlich ist. Keine Steuerberatung.
Häufige Fragen
Ist die Vorabpauschale eine Extra-Steuer?
Nein. Vorschuss, der beim Verkauf angerechnet wird. Der Preis ist der fehlende Zinseszins auf den Vorschuss.
Warum gewinnt der ETF trotzdem?
Weil 18,4625 % auf den Restgewinn weniger sind als 26,375 % auf den ganzen Aktiengewinn.
Gilt das mit Basiszins 3,20 %?
Die Richtung ja, der Abstand wird kleiner. Alex’ 3,2-Prozent-Lauf liegt bei plus 3.450 € für den ETF.
Was ist mit Bitcoin-ETFs?
Ohne Aktienquote meist keine 30 % Teilfreistellung. Dann kippt die Rechnung.
Muss ich im Januar Geld bereithalten?
Ja, wenn der Pauschbetrag aufgebraucht ist und der ETF im Plus war.
Ähnliche Beiträge
Hinweis: Keine Anlageberatung, keine Steuerberatung, keine Empfehlung zum Kauf oder Verkauf. ETFs und Aktien können steigen oder fallen. Nur Geld einsetzen, das du entbehren kannst. Das Zahlenbeispiel ist ein Modell mit festen Renditen und festem Basiszins, keine Prognose. Links mit * sind Affiliate-Links. Video vom 21.12.2024, Basiszins 2026 laut BMF 3,20 %.