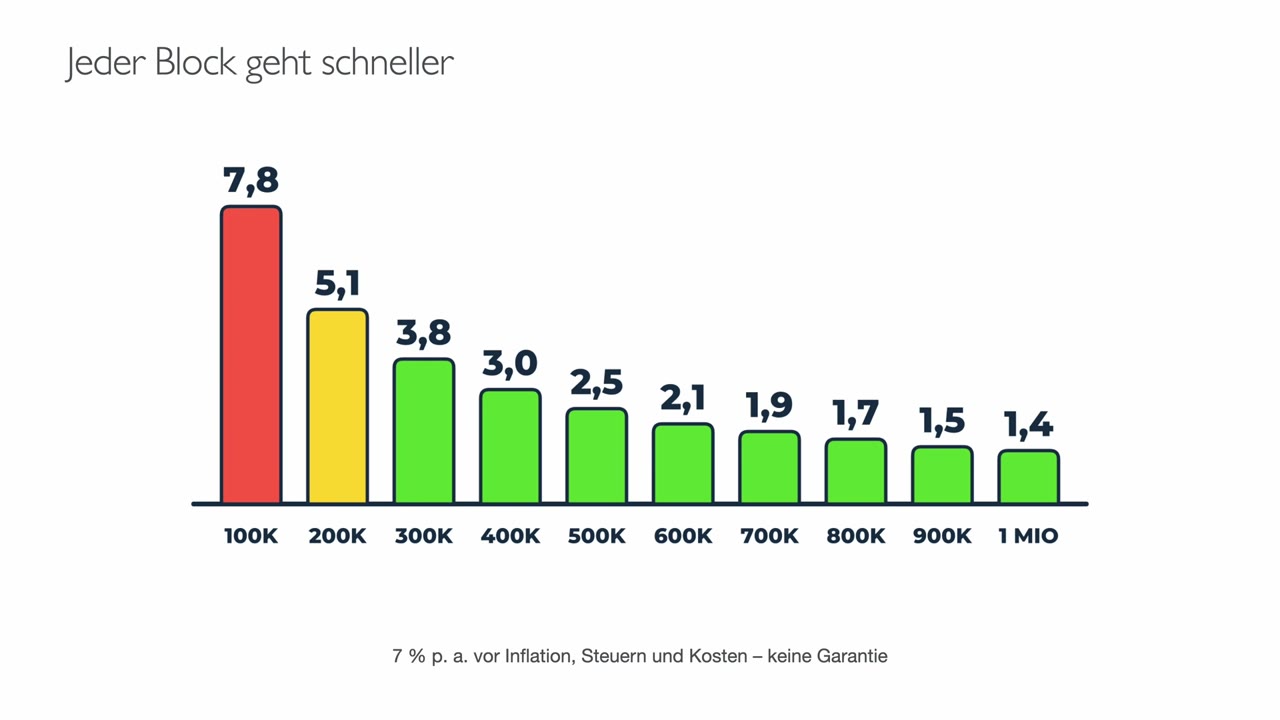
Mit 10.000 Euro Sparrate im Jahr und 7 Prozent Rendite dauern die ersten 100.000 Euro im Modell rund 7,8 Jahre. Die letzten 100.000 Euro vor der Million schaffst du in 1,4 Jahren. Bis dahin entscheiden drei Dinge fast alles: wie viel du sparst, wann du anfängst und wie breit du anlegst. Darum geht es in meinem Video „Erste 100.000 €: Danach wird alles schneller“, das du direkt unter der Kurzfassung findest. Hier rechne ich die drei Hebel einzeln durch.
Kurz gesagt
- Hebel 1, die Sparrate: Bis zu den ersten 100.000 Euro kommt fast alles aus deinen Einzahlungen. Mehr Einkommen und kontrollierte Ausgaben wirken hier am stärksten.
- Hebel 2, die Zeit: Je früher du anfängst, desto länger arbeitet der Zinseszins. Auch kleine Beträge zählen.
- Hebel 3, die Streuung: Lieber weltweit breit anlegen, etwa mit einem ETF auf den MSCI World, den MSCI ACWI oder den FTSE All-World, als alles auf eine Karte zu setzen.
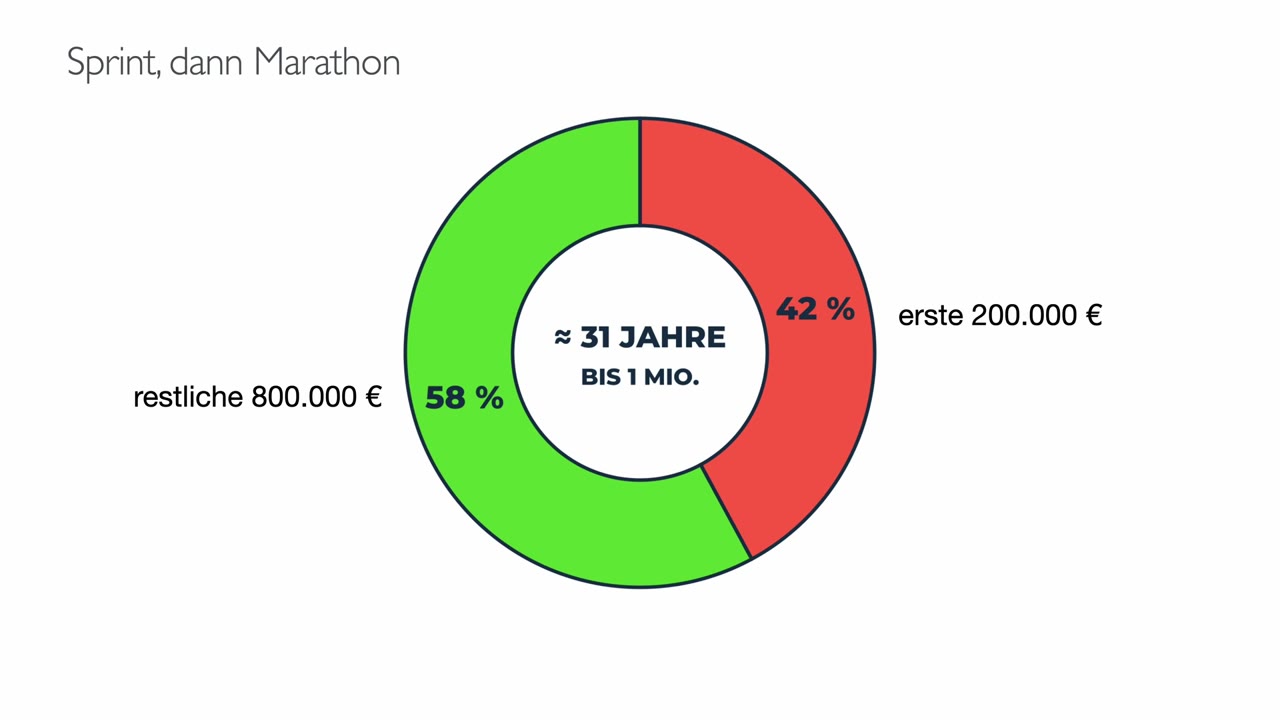
- Im Modell (10.000 Euro im Jahr, 7 %) dauert der Weg zur Million rund 31 Jahre. Die ersten 200.000 Euro brauchen davon etwa 42 %.
- Alle Zahlen sind Modellrechnungen vor Inflation, Steuern und Kosten. Sie zeigen das Prinzip, keine Prognose.
Warum es genau diese drei Hebel sind
Charlie Munger, der langjährige Partner von Warren Buffett, hat es 1999 auf der Hauptversammlung von Berkshire Hathaway sinngemäß so gesagt: Die ersten 100.000 Dollar sind der harte Teil. Das ist über 25 Jahre her und war in Dollar. Am Effekt dahinter hat sich aber nichts geändert.
Ein Depot wächst aus zwei Quellen. Aus dem, was du einzahlst. Und aus dem, was das vorhandene Geld erwirtschaftet. Am Anfang ist die zweite Quelle winzig. Wer 20.000 Euro im Depot hat, bekommt bei 7 % Rendite rechnerisch 1.400 Euro im Jahr dazu. Bei 10.000 Euro eigener Sparrate ist das ein Siebtel.
Das verschiebt sich mit der Zeit. Ab etwa 143.000 Euro Depotwert bringt die Rendite in diesem Modell mehr als die eigene Sparrate: 7 % von 143.000 Euro sind rund 10.000 Euro. Ab dann zieht das Geld selbst mit. Schon bei 100.000 Euro sind es 7.000 Euro im Jahr, quasi eine zweite Sparrate, die du nicht selbst aufbringen musst. Zusammen mit deinen 10.000 Euro wächst das Depot dann um 17.000 Euro im Jahr statt um 10.000.
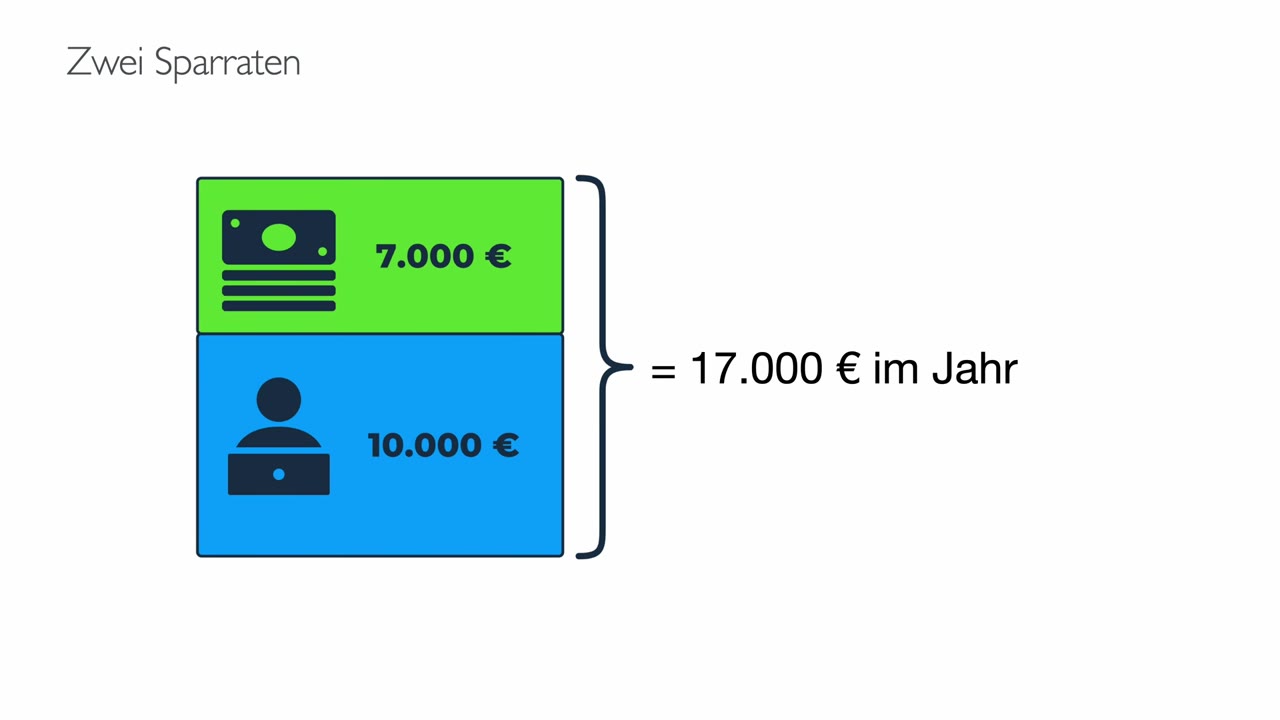
Und die 7.000 Euro bleiben ja im Depot und arbeiten mit. Im nächsten Jahr bringen die ersten 100.000 Euro schon 7.490 Euro, ein Jahr später 8.014 Euro, danach 8.575 Euro. Nur aus diesem ersten Block, die neuen Einzahlungen kommen noch obendrauf. Deshalb werden die 100.000er-Etappen immer kürzer: 7,8 Jahre für die erste, 5,1 für die zweite, dann 3,8, 3,0, 2,5 und so weiter, bis die letzte vor der Million nur noch 1,4 Jahre braucht.
Zinsen sind übrigens der einzige Transfer, der zuverlässig von deinem jüngeren zu deinem älteren Ich funktioniert. Ohne Staat, ohne Behörde, ohne Rentenkasse dazwischen. Dafür bist du aber auch allein verantwortlich.
Wie lange es bis dahin dauert und wie stark es danach rollt, hängt an drei Stellschrauben. Die Sparrate bestimmt, wie schnell der Anfang geht. Die Zeit bestimmt, wie lange der Zinseszins wirken kann. Und die Streuung entscheidet mit, ob du die Durststrecken an der Börse überhaupt durchhältst.
Kosten und Steuern spielen auch mit. So viel wie die drei Hebel bewegen sie aber nicht. Die ganze Rechnung zu den einzelnen 100.000er-Etappen findest du in meinem Artikel Die ersten 100.000 Euro: Danach geht es schneller. Hier geht es darum, was du selbst beeinflussen kannst.
Hebel 1: Die Sparrate
Bis zu den ersten 100.000 Euro ist die Sparrate der größte Brocken. Im Modell mit 10.000 Euro im Jahr zahlst du in knapp acht Jahren rund 78.000 Euro selbst ein. Der Rest kommt aus Erträgen. Mehr als drei Viertel des ersten Meilensteins stammen also aus deiner eigenen Tasche. Umgerechnet sind 10.000 Euro im Jahr gut 830 Euro im Monat. Das ist nicht wenig, ich weiß. Ich bin auch nicht als Sparweltmeister geboren. Machbar ist es trotzdem. Keine Rendite der Welt gleicht aus, wenn hier zu wenig ankommt.
Wie stark dieser Hebel wirkt, sieht man, wenn man nur die Sparrate verändert und alles andere gleich lässt. Bei 7 % Rendite und jährlicher Einzahlung ergibt sich:
| Sparrate pro Jahr | Bis 100.000 € | Bis 1 Million € |
|---|---|---|
| 5.000 € | ca. 12,9 Jahre | ca. 40,0 Jahre |
| 10.000 € | ca. 7,8 Jahre | ca. 30,7 Jahre |
| 15.000 € | ca. 5,7 Jahre | ca. 25,6 Jahre |
Auffällig ist die Asymmetrie. Wer statt 5.000 Euro 10.000 Euro im Jahr spart, ist fünf Jahre früher bei 100.000 Euro und fast zehn Jahre früher bei der Million. Weitere 5.000 Euro obendrauf bringen dann noch gut fünf Jahre. Der Sprung von wenig auf solide bringt also am meisten.
Wie kommst du an eine höhere Sparrate? Es gibt zwei Seiten. Das Einkommen ist die eine: Gehaltsverhandlung, Jobwechsel, Weiterbildung, ein Nebenverdienst. Die Ausgaben sind die andere. Verzicht auf jeden Kaffee bringt wenig. Interessant sind die großen Posten: Miete, Auto, Versicherungen, Abos. Ein Tarif, der 30 Euro im Monat zu teuer ist, kostet dich 360 Euro im Jahr. Jedes Jahr.
Was fast immer hilft: Gehaltserhöhungen nicht komplett in den Konsum laufen lassen. Wer bei jeder Erhöhung die Hälfte auf den Sparplan legt, merkt im Alltag wenig davon. Im Depot schon. Der Sparplan sollte außerdem direkt nach dem Gehaltseingang laufen und nicht am Monatsende, wenn eben noch etwas übrig ist. Dann ist nämlich meistens nichts mehr da.
Hebel 2: Die Zeit
Der zweite Hebel ist die Zeit. Je früher du anfängst, desto früher kommt dein Schneeball ins Rollen. Der Zinseszins wirkt nicht linear. Er braucht Jahre, bis er sichtbar wird, und dann wird er von Jahr zu Jahr stärker. Deshalb brauchst du am Anfang Geduld.
Im Modell dauert der Weg zur Million rund 31 Jahre. Allein für die ersten 200.000 Euro gehen davon etwa 42 % der Zeit drauf, und rund zwei Drittel davon kommen noch aus deiner eigenen Tasche. Das ist der Sprint. Die restlichen 800.000 Euro schaffst du in den anderen 58 % der Zeit. Das ist der Marathon, länger, aber mit Rückenwind. 31 Jahre sind übrigens ungefähr so lange, wie man in Deutschland eine Immobilie abbezahlt.
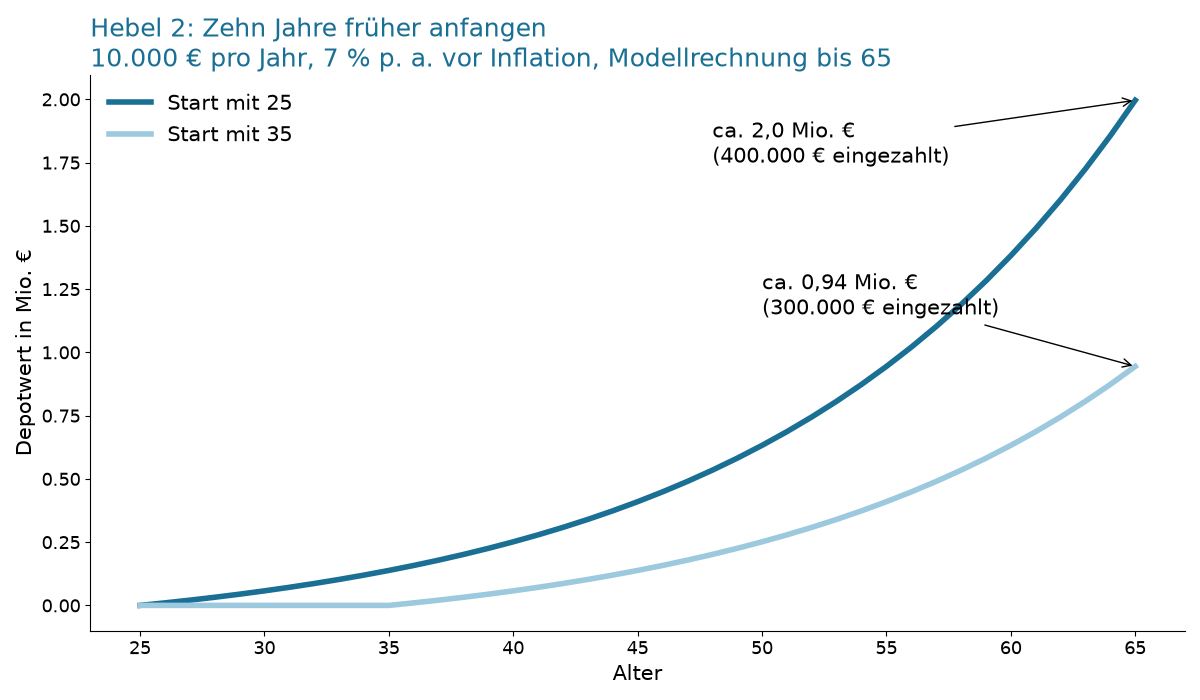
Die Grafik ganz oben im Artikel zeigt das an einem einfachen Beispiel. Zwei Personen sparen jeweils 10.000 Euro im Jahr bis 65, mit 7 % Rendite. Die eine beginnt mit 25, die andere mit 35. Am Ende hat die erste rund 2,0 Millionen Euro im Depot, die zweite rund 0,94 Millionen. Eingezahlt haben sie 400.000 und 300.000 Euro. Zehn Jahre früher anfangen kostet also 100.000 Euro mehr Einzahlung und bringt im Modell gut eine Million Euro mehr Endwert. Der Unterschied kommt fast komplett aus den späten Jahren, in denen die frühen Einzahlungen besonders lange gearbeitet haben.
Auch kleine Beträge zählen. Wer heute nur 50 oder 100 Euro im Monat übrig hat, sollte nicht warten, bis es „sich lohnt“. Der frühe Start bringt zwei Dinge. Das Geld bekommt mehr Jahre zum Wachsen. Und du gewöhnst dich an den Sparplan, an Kursschwankungen und an dein Depot, solange es um wenig Geld geht. Diese Routine hilft dir später, wenn die Beträge größer werden und ein schlechtes Börsenjahr fünfstellige Summen bewegt.
Und wenn du nicht mehr 25 bist? Dann fang trotzdem jetzt an. Mit 40 hast du bis 65 immer noch 25 Jahre. Lang genug, dass der Zinseszins im Modell spürbar mitarbeitet. Wer spät anfängt, gleicht das am ehesten über Hebel 1 aus, also mit einer höheren Sparrate.
Zeit heißt auch: dranbleiben. Die Rechnung oben unterstellt, dass jedes Jahr 7 % herauskommen. Die Börse läuft aber nicht gleichmäßig. Minusjahre verlängern einzelne Etappen, starke Jahre verkürzen sie. Wer in einem Crash verkauft oder den Sparplan stoppt, nimmt sich genau die Jahre, in denen sich der Zinseszins später auszahlt.
Hebel 3: Breit streuen
Der dritte Hebel klingt am langweiligsten: lieber global streuen, als alles auf eine Karte zu setzen. Kurse schwanken sowieso. Mit einem breit gestreuten Depot, etwa einem ETF auf den MSCI World, den MSCI ACWI oder den FTSE All-World, stehst du schwache Phasen besser durch.
Warum das mehr ist als Vorsicht? Eine einzelne Aktie kann sich halbieren und dort jahrelang bleiben, oder ganz verschwinden. Ein Index mit weit über tausend Unternehmen aus vielen Ländern und Branchen kann zwar auch kräftig fallen. Dass er auf null geht, ist aber ein ganz anderes Kaliber. Der Unterschied ist vor allem psychologisch wichtig. Wer gut gestreut ist, hält in schlechten Phasen eher durch. Und Durchhalten ist die Voraussetzung dafür, dass Hebel 2 überhaupt greift.
Die drei genannten Indizes unterscheiden sich in einem Punkt. Der MSCI World enthält nur Industrieländer. Der MSCI ACWI und der FTSE All-World nehmen zusätzlich Schwellenländer mit auf. Für die Grundidee spielt das kaum eine Rolle. Alle drei verteilen dein Geld auf sehr viele Unternehmen weltweit. Welcher es wird, ist zweitrangig. Wichtiger ist, dass du überhaupt breit streust und den Sparplan dann laufen lässt. Wie sich einzelne ETFs auf einen Index unterscheiden, habe ich zum Beispiel bei den Nasdaq-100-ETFs durchgespielt. Die Kriterien (Kosten, Fondsgröße, Replikation) gelten für Welt-ETFs genauso.
Breit streuen heißt nicht, möglichst viele ETFs zu kaufen. Drei Welt-ETFs nebeneinander halten zum großen Teil dieselben Aktien. Ein einziger breiter Welt-ETF reicht für den Kern eines Depots oft aus. Wer Einzelaktien oder Themen-ETFs mag, kann sie als kleine Beimischung daneben halten, sodass ein Fehlgriff den Gesamtplan nicht kippt.
Was die 7 Prozent bedeuten und was nicht
Alle Zahlen in diesem Artikel hängen an einer Annahme: 7 % Rendite pro Jahr vor Inflation. Das ist eine Modellannahme, keine Garantie. Weltweite Aktien haben historisch nach Inflation rund 5 % pro Jahr gebracht, die 7 % sind also der Wert vor Inflation. Rechne ich dieselbe Sparrate von 10.000 Euro mit 5 % statt 7 %, dauern die ersten 100.000 Euro rund 8,3 Jahre statt 7,8. Bis zur Million sind es dann aber etwa 36,7 statt 30,7 Jahre. Die Rendite wirkt also vor allem hinten heraus, wenn viel Geld im Depot liegt. Am Anfang macht sie kaum einen Unterschied. Auch deshalb zählt in den ersten Jahren vor allem die Sparrate.
Dazu kommen Dinge, die das Modell bewusst weglässt. Die Inflation sorgt dafür, dass eine Million in 30 Jahren deutlich weniger kauft als heute. Steuern auf Erträge und laufende Kosten von ETF und Depot ziehen jedes Jahr etwas ab. Und die Rendite kommt eben nicht gleichmäßig, sondern in Sprüngen. Für das Prinzip ändert das nichts. Die Reihenfolge der Hebel bleibt dieselbe.
So setzt du die drei Hebel um
Konkret heißt das:
- Depot eröffnen: Ein günstiges Depot mit kostenlosen oder sehr günstigen ETF-Sparplänen reicht. Ein Beispiel ist Scalable Capital *. Alternativen sind zum Beispiel Trade Republic * oder finanzen.net zero *. Was die Anbieter genau kosten, steht in meinem Depot-Vergleich.
- Sparrate festlegen: Einen Betrag wählen, den du auch in einem schlechten Monat durchhältst. Lieber etwas niedriger anfangen und regelmäßig erhöhen.
- Breiten ETF wählen: Ein Welt-ETF auf MSCI World, MSCI ACWI oder FTSE All-World als Kern.
- Automatisieren: Sparplan direkt nach dem Gehaltseingang ausführen lassen.
- Erhöhen statt umschichten: Einmal im Jahr prüfen, ob die Sparrate steigen kann. Am ETF selbst musst du dann meist nichts ändern.
Du willst vorher Grundlagen nachlesen? Ein verständlicher Einstieg ist „Das einzige Buch, das Du über Finanzen lesen solltest“ von Thomas Kehl und Mona Linke *. Es erklärt ETFs, Sparpläne und Zinseszins ohne Fachchinesisch.
Fazit
Geheimtipps sind die drei Hebel nicht. Gerade deshalb unterschätzt man sie. Am Anfang zählt vor allem die Sparrate, weil der Zinseszins noch kaum Gewicht hat. Mit den Jahren übernimmt die Zeit, und die breite Streuung sorgt dafür, dass du dazwischen nicht aus dem Markt fliegst.
Für Einsteiger heißt das: lieber heute mit einem kleinen Sparplan auf einen breiten Welt-ETF anfangen als in zwei Jahren mit dem perfekten Plan. Wunder darf man dabei nicht erwarten. Die ersten Jahre bleiben zäh. Aber genau die legen das Fundament für die schnelleren Etappen danach.
FAQ zu den 3 Hebeln
Welcher der drei Hebel ist am wichtigsten?
Am Anfang die Sparrate. Bis zu den ersten 100.000 Euro stammt im Modell der größte Teil des Depots aus deinen Einzahlungen. Später gewinnt die Zeit an Gewicht, weil der Zinseszins dann spürbar mitarbeitet.
Lohnt sich ein Sparplan mit 50 Euro im Monat?
Ja, vor allem wegen des Zeit-Hebels. Kleine Beträge bringen früh Routine, und jeder Euro hat mehr Jahre zum Wachsen. Erhöhen kannst du die Rate jederzeit.
MSCI World, ACWI oder FTSE All-World: Was ist besser?
Alle drei streuen breit über viele Länder und Branchen. MSCI ACWI und FTSE All-World enthalten zusätzlich Schwellenländer, der MSCI World nur Industrieländer. Für den Vermögensaufbau ist es wichtiger, überhaupt breit zu streuen und dabeizubleiben.
Sind 7 Prozent Rendite realistisch?
Das ist eine Modellannahme vor Inflation, Steuern und Kosten, keine Garantie. Mit 5 % dauert der Weg zur Million im Modell rund 37 statt 31 Jahre. Einzelne Jahre können deutlich schlechter oder besser ausfallen.
Ich bin schon über 40. Lohnt es sich noch?
Ja. Bis 65 bleiben immer noch rund 25 Jahre. Fehlende Zeit gleichst du am besten über eine höhere Sparrate aus.
Hinweis: Dieser Artikel ist keine Anlageberatung. Alle Zahlen sind Modellrechnungen ohne Inflation, Steuern und Kosten. Mit * markierte Links sind Partnerlinks.