Bis zu 540 Euro im Jahr legt der Staat ab dem 1. Januar 2027 auf deine Altersvorsorge drauf, und das Geld darf direkt in ETFs fließen. Das neue Altersvorsorgedepot löst bei Neuverträgen die Riester-Rente ab. Bleibt die Frage, die in Deutschland bei jeder Förderung kommt: Holt sich der Staat das später über die Steuer zurück? Genau darum geht es in meinem Video „Altersvorsorgedepot 2027: Lohnt sich die 540 € Zulage?“, das du direkt unter der Kurzfassung findest. Hier steht alles noch einmal zum Nachlesen, mit allen Rechenbeispielen.
Kurz gesagt
- Ab dem 1. Januar 2027 gibt es das staatlich geförderte Altersvorsorgedepot. Das Gesetz ist beschlossen und verkündet.
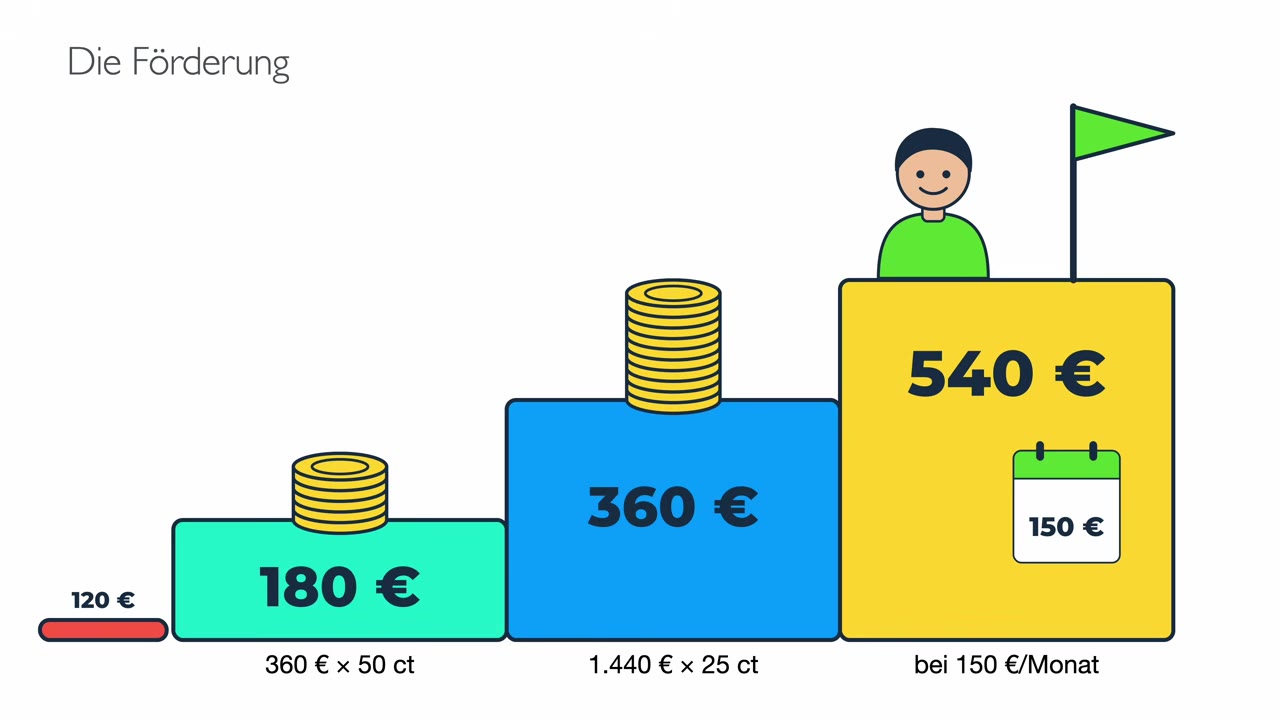
- Grundzulage: 50 Cent je Euro auf die ersten 360 Euro, 25 Cent je Euro auf weitere 1.440 Euro. Bei 150 Euro im Monat sind das 540 Euro im Jahr.
- Dazu bis zu 300 Euro pro Kind und einmalig 200 Euro, wenn du vor deinem 25. Geburtstag startest.
- In der Ansparphase fallen keine Steuern an. Im Alter wird alles mit deinem persönlichen Steuersatz versteuert, auch Einzahlungen und Zulagen.
- In meinem Rechenbeispiel liegt das AV-Depot nach 30 Jahren gut 20.000 Euro vorn (20 % Steuer im Alter), mit zwei Kindern gut 49.000 Euro.
- Faustregel: bis 1.800 Euro im Jahr ins AV-Depot, alles darüber in ein normales ETF-Depot.
Was das Altersvorsorgedepot ist
Das Altersvorsorgedepot ist der Nachfolger der Riester-Rente für neue Verträge. Das Prinzip ist simpel: Du zahlst ein, der Staat legt Zulagen dazu, und das Geld wird in Fonds und ETFs angelegt. Wahlweise geht auch ein Teil in Euro-Staatsanleihen. Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 verabschiedet, der Bundesrat hat am 8. Mai zugestimmt, Ende Mai stand es im Bundesgesetzblatt. Kein Entwurf mehr also.
Zertifiziert wird übrigens der Vertrag, nicht der einzelne Fonds. Das übernimmt das Bundeszentralamt für Steuern. Einzelaktien, Kryptowährungen und Hebelprodukte sind tabu. Die Risikoklasse darf höchstens 5 betragen. Ein Zockerdepot mit Staatsgeld wird das also nicht.
Die Varianten im Überblick
Es gibt zwei Hauptvarianten. Beim selbst gewählten Depot suchst du die ETFs selbst aus, zum Beispiel einen auf den MSCI World oder den FTSE All-World. Beim Standarddepot legt der Anbieter zwei Fonds fest: einen risikoarmen und einen renditeorientierten. Dort sind die Kosten auf höchstens 1 Prozent pro Jahr gedeckelt.
Daneben gibt es Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie. Klingt beruhigend. Die Rendite ist dort aber meist niedriger, weil vorsichtiger angelegt wird. Gefördert werden alle Varianten gleich.
| Variante | Wer wählt die Anlage? | Kosten | Für wen? |
|---|---|---|---|
| Selbst gewähltes Depot | Du, z. B. MSCI World oder FTSE All-World | kein gesetzlicher Deckel, beim Anbieter vergleichen | wer sich ein wenig mit ETFs beschäftigt |
| Standarddepot | Anbieter, zwei Fonds (risikoarm und renditeorientiert) | höchstens 1 % pro Jahr | wer sich nicht kümmern will |
| Garantieprodukt | Anbieter | je nach Produkt | wer 80 oder 100 % Beitragsgarantie braucht, dafür meist weniger Rendite |
So funktioniert die Zulage
Die Förderung ist einfach und beitragsabhängig. Auf die ersten 360 Euro Eigenbeitrag im Jahr bekommst du 50 Cent je Euro, also höchstens 180 Euro. Für die nächsten 1.440 Euro, bis insgesamt 1.800 Euro, gibt es 25 Cent je eingezahltem Euro. Das sind noch einmal bis zu 360 Euro. Zusammen ergibt das bis zu 540 Euro Grundzulage im Jahr, wenn du 150 Euro im Monat einzahlst.
Wichtig ist die Untergrenze. Unter 120 Euro im Jahr gibt es gar keine Zulage. Einzahlen darfst du mehr als 1.800 Euro, insgesamt bis 6.840 Euro im Jahr. Gefördert wird der Teil darüber aber nicht mehr.
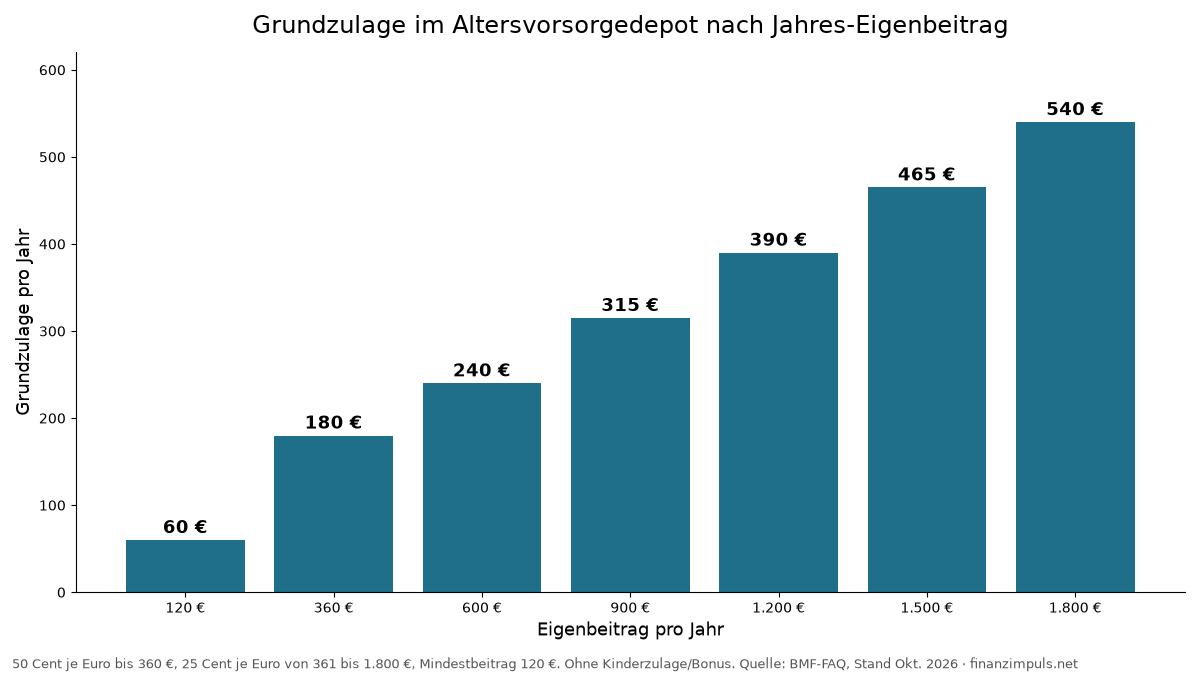
Prozentual wirkt die Förderung bei kleinen Beiträgen am stärksten. Wer 30 Euro im Monat einzahlt, bekommt 50 Prozent obendrauf. Bei 150 Euro im Monat sind es noch 30 Prozent. Diese Rendite liefert dir kein Markt der Welt garantiert, und hier gibt es sie jedes Jahr.
| Eigenbeitrag pro Monat | pro Jahr | Grundzulage pro Jahr | Zulage in Prozent |
|---|---|---|---|
| unter 10 € | unter 120 € | 0 € | 0 % |
| 10 € | 120 € | 60 € | 50 % |
| 30 € | 360 € | 180 € | 50 % |
| 75 € | 900 € | 315 € | 35 % |
| 150 € | 1.800 € | 540 € | 30 % |
| 250 € | 3.000 € | 540 € | 18 % |
Kinderzulage und Starterbonus
Für jedes Kind, für das du Kindergeld bekommst, gibt es bis zu 300 Euro Kinderzulage im Jahr. Die volle Kinderzulage bekommst du schon ab 25 Euro im Monat, denn auf jeden eingezahlten Euro kommt pro Kind ein Euro dazu. Anders als bei Riester spielt das Geburtsjahr des Kindes keine Rolle mehr.
Mit zwei Kindern und 150 Euro im Monat kommst du so auf 1.140 Euro Förderung im Jahr. Das sind mehr als 60 Prozent auf deinen eigenen Beitrag.
Wer vor seinem 25. Geburtstag startet, bekommt zusätzlich einmalig 200 Euro Starterbonus. Reich macht der Bonus niemanden. Bei 40 Jahren Anlagehorizont arbeitet aber jeder früh eingezahlte Euro besonders lange. Wie stark das am Ende durchschlägt, habe ich im Artikel über die ersten 100.000 Euro durchgerechnet.
Steuern in der Ansparphase
Deine Beiträge plus Zulagen kannst du als Sonderausgaben absetzen. Die Zulage bekommst du immer. Gibst du eine Steuererklärung ab, prüft das Finanzamt zusätzlich, ob dir eine Steuererstattung obendrauf zusteht. Für Gutverdiener ist das oft der Fall.
In der Ansparphase fallen keine Steuern auf Erträge an. Keine Vorabpauschale, und Umschichtungen sind steuerfrei. Das klingt erst einmal kompliziert, ist es aber nicht: Du zahlst ein, der Staat legt etwas dazu, und das Geld wächst ohne jährliche Steuer. Der Zinseszins arbeitet ungebremst für dich. Neben der Zulage ist das der größte Vorteil. Wie viel die Vorabpauschale im normalen Depot über Jahrzehnte kostet, zeigt mein Vergleich zur Vorabpauschale über 30 Jahre.
Holt sich der Staat alles zurück?
Die entscheidende Frage. Die Auszahlung beginnt frühestens mit 65 und spätestens mit 70. Dann wird der geförderte Teil mit deinem persönlichen Einkommensteuersatz versteuert, und zwar komplett: deine Einzahlungen, die Zulagen und die Erträge. Nicht nur die Gewinne, wie im normalen Depot. Das musst du unbedingt einrechnen.
Rein rechnerisch ist eine Steuerstundung neutral, wenn der Steuersatz gleich bleibt. Der Vorteil entsteht aus drei Dingen:
- Die Zulagen arbeiten 30 oder 40 Jahre lang mit.
- Abgeltungsteuer und Vorabpauschale fallen in der Ansparphase weg.
- Der Steuersatz im Alter ist oft niedriger als im Berufsleben.
Auf Punkt 3 kann man sich in Deutschland ziemlich sicher verlassen. Die gesetzlichen Renten werden für die meisten nicht so hoch ausfallen, dass sie im Alter im Spitzensteuersatz landen. Ausnahmen: hohe Zusatzeinkünfte, eine hohe Rente oder eine Beamtenpension.
Rechenbeispiel: AV-Depot gegen normales ETF-Depot
Beispielrechnung, keine Prognose. Annahmen: 150 Euro Eigenbeitrag im Monat, also 1.800 Euro im Jahr, 30 Jahre Laufzeit, 6 Prozent Rendite vor Kosten, 0,2 Prozent Kosten, keine Kinder. Eingezahlt wird monatlich. Die Rendite ist eine Annahme. Sie kann höher oder niedriger ausfallen, Verluste sind möglich.
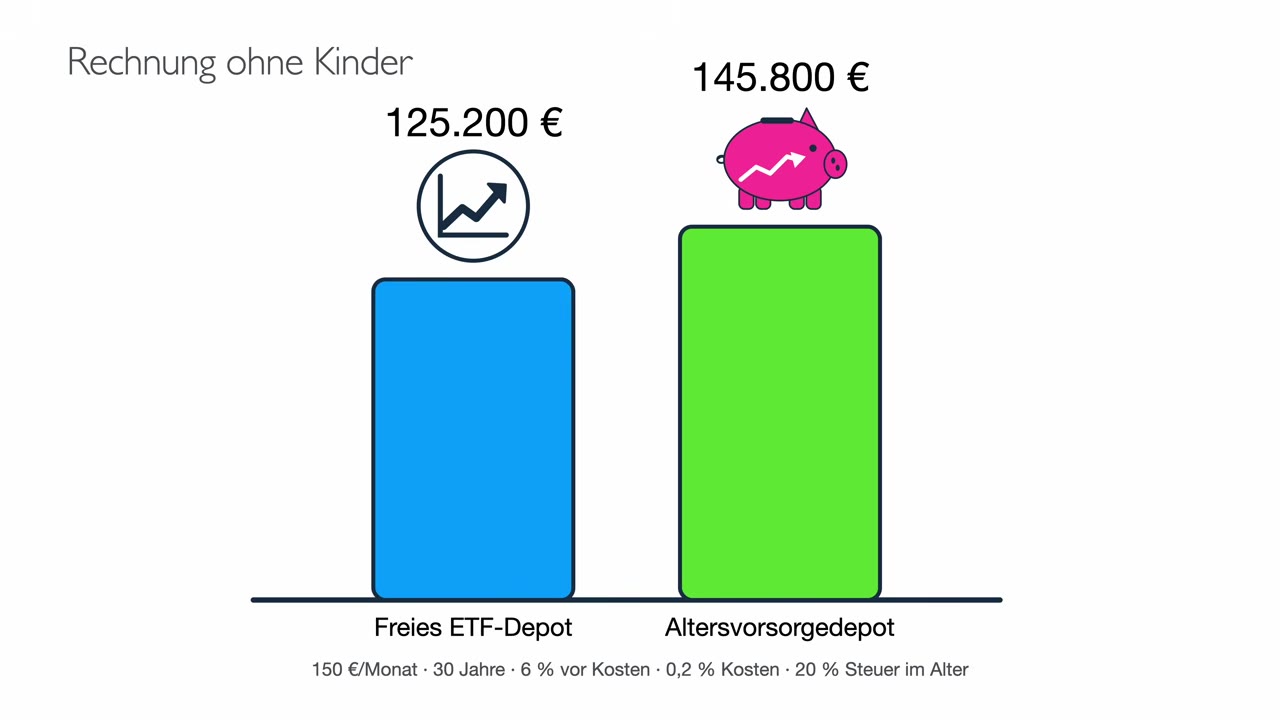
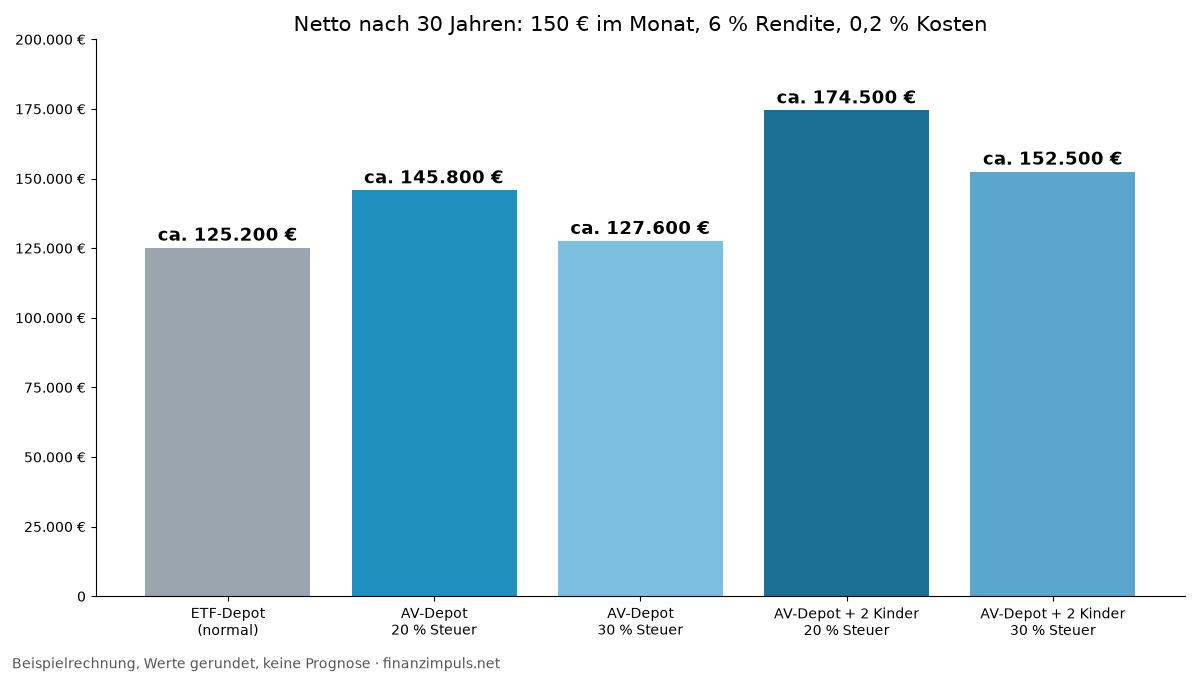
Im normalen ETF-Sparplan landest du bei rund 141.000 Euro brutto. Nach Abgeltungsteuer bleiben etwa 125.200 Euro netto. Im Altersvorsorgedepot kommen die Zulagen dazu, es sind dann rund 182.000 Euro brutto. Bei 20 Prozent Steuersatz im Alter bleiben dir davon etwa 145.800 Euro. Das ist ein gutes Stück mehr, rund 20.000 Euro. Für viele dürfte die Rechnung ähnlich aussehen.
Bei 30 Prozent Steuersatz im Ruhestand sieht es anders aus. Das betrifft dich, wenn du nennenswerte Zusatzeinkünfte, eine hohe Rente oder eine Beamtenpension hast. Dann schrumpft der Vorteil auf nur noch etwa 2.400 Euro. Für deine persönliche Rechnung ist das der wichtigste Punkt.
Mit zwei Kindern wird es noch deutlicher. Die Kinderzulage von 300 Euro pro Kind und Jahr kommt obendrauf. Bei 18 Jahren Kindergeld pro Kind sind das zusätzlich 10.800 Euro Zulagen, die für dich arbeiten. Der Nettovorteil gegenüber dem normalen Depot steigt dadurch auf gut 49.000 Euro bei 20 Prozent Steuer im Alter. Bei 30 Prozent sind es immer noch gut 27.000 Euro.
| Szenario (30 Jahre, 150 €/Monat) | Brutto | Netto | Vorteil ggü. ETF-Depot |
|---|---|---|---|
| Normales ETF-Depot | ca. 141.000 € | ca. 125.200 € | – |
| AV-Depot, 20 % Steuer im Alter | ca. 182.000 € | ca. 145.800 € | gut 20.000 € |
| AV-Depot, 30 % Steuer im Alter | ca. 182.000 € | ca. 127.600 € | ca. 2.400 € |
| AV-Depot mit 2 Kindern, 20 % Steuer | ca. 218.000 € | ca. 174.500 € | gut 49.000 € |
| AV-Depot mit 2 Kindern, 30 % Steuer | ca. 218.000 € | ca. 152.500 € | gut 27.000 € |
Vereinfacht ist dabei einiges. Die mögliche Steuererstattung in der Ansparphase ist nicht eingerechnet, ebenso wenig der Grundfreibetrag oder die Verteilung der Auszahlung auf viele Jahre. Sparerpauschbetrag und Vorabpauschale im normalen Depot fehlen auch.
Kosten sind der wichtigste Hebel
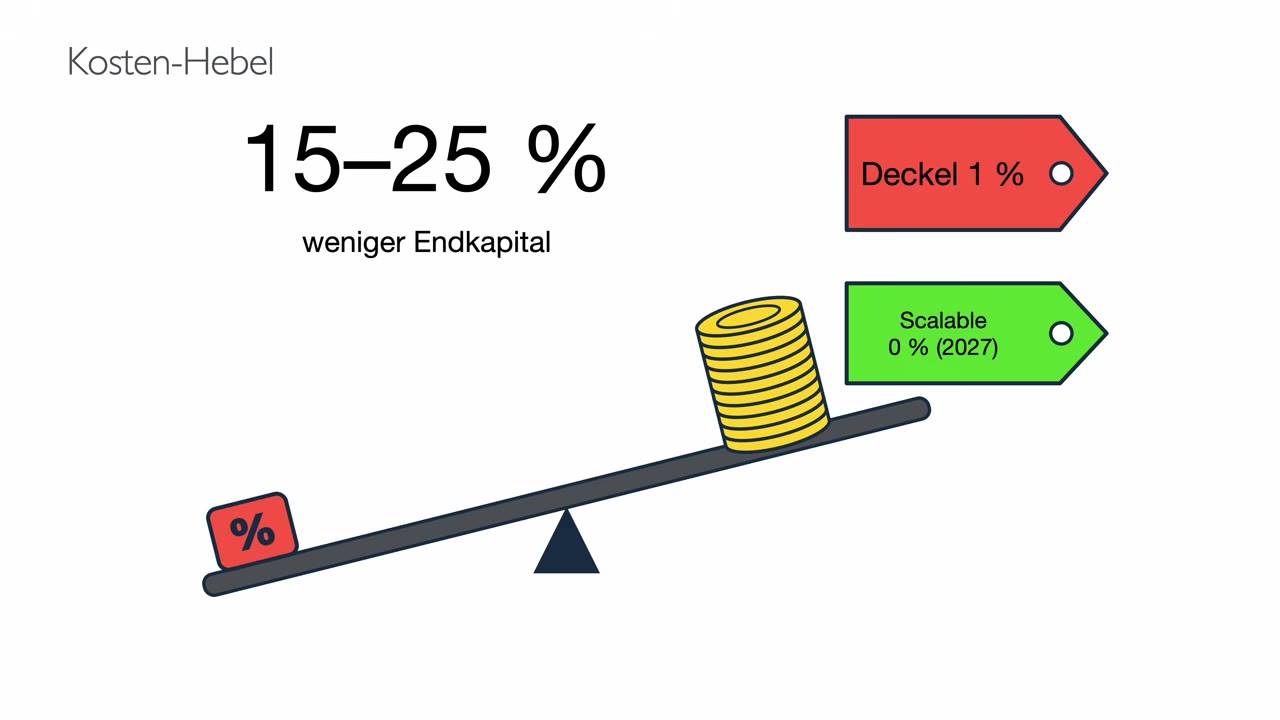
Ein Prozent mehr Kosten pro Jahr kann über 30 Jahre 15 bis 25 Prozent weniger Kapital bedeuten. Deshalb lohnt sich das Standarddepot mit seinem 1-Prozent-Deckel nur, wenn es wirklich günstig bleibt. Der Deckel ist eine Obergrenze, kein Zielwert. Ein selbst gewähltes Depot mit einem günstigen Welt-ETF ist meist die bessere Wahl. Du musst dich ein bisschen einlesen, mehr nicht.
Achte darauf, dass die Kosten langfristig niedrig bleiben. Mit ETFs, die schon immer günstig waren, fährst du vermutlich auch in Zukunft am besten. Warum Kosten der unterschätzte Renditekiller sind, steht auch im Beitrag über typische Fehler von Privatanlegern.
Wo du das Depot eröffnest
Bei Scalable Capital * kannst du das Altersvorsorgedepot schon jetzt zu deinem bestehenden Konto hinzufügen, also quasi vorregistrieren. Die eigentliche Eröffnung und die erste Einzahlung kommen dann 2027. Scalable hat angekündigt, dass Konto, Depot, Sparpläne sowie Käufe und Verkäufe im Standardmodell kostenlos sein sollen und die ETF-Kosten sehr niedrig bleiben. Im Standarddepot sollen es bis mindestens Ende 2027 0 Prozent sein. Für die Zeit danach hat Scalable im September höchstens 0,15 Prozent pro Jahr genannt. Das liegt deutlich unter dem gesetzlichen Deckel. Auch für das selbst gewählte Depot scheint es dort eine gute ETF-Auswahl zu geben.
Ein Haken bleibt: Ob die Konditionen so bleiben, zeigt sich erst nach der Zertifizierung. Bis dahin sind das Ankündigungen des Anbieters. Mehr zum Broker findest du in meinem Überblick zu den Scalable Capital Konditionen.
Für alles über 1.800 Euro im Jahr brauchst du ein normales, freies ETF-Depot. Dafür eignen sich zum Beispiel Trade Republic * oder finanzen.net zero *. Wer neben dem Sparplan auch international handeln will, schaut sich CapTrader * an. Die Anbieter im Detail vergleiche ich im Depot-Vergleich. Wie du einen Sparplan einrichtest, zeigt die Anleitung zum ETF-Sparplan bei Trade Republic.
Wer das Prinzip hinter breit gestreuten Indexfonds gründlich verstehen will, bevor er Jahrzehnte festlegt, dem hilft Gerd Kommers Standardwerk „Souverän investieren mit Indexfonds und ETFs“ *.
Auszahlung, Erbe und Riester-Wechsel
Das Geld ist bis zur Rente gebunden. Die Auszahlung startet frühestens mit 65, früher nur, wenn deine gesetzliche Rente früher beginnt, und spätestens mit 70. Bis zu 30 Prozent kannst du dir zu Beginn auf einmal auszahlen lassen. Der Rest läuft als Auszahlungsplan mindestens bis 85 oder als lebenslange Rente. Die Rate im Auszahlungsplan wird regelmäßig neu berechnet.
Beim Erbe wird es bürokratisch. Der Ehepartner kann das Guthaben samt Zulagen erben. Erben andere, etwa deine Kinder, müssen Zulagen und Steuervorteile zurückgezahlt werden. Das hätte man einfacher lösen können. Aber wir leben eben in Deutschland.
Einen bestehenden Riester-Vertrag kannst du ab 2027 übertragen. Der Wechsel ist für deine Förderung unschädlich, bisherige Zulagen bleiben erhalten. Die Kosten sind gedeckelt: Ist der Vertrag jünger als fünf Jahre, darf der alte Anbieter höchstens 150 Euro verlangen, danach nichts. Der neue Anbieter darf allerdings eine Pauschale von bis zu 150 Euro nehmen. Du kannst den alten Vertrag aber auch einfach weiterlaufen lassen.
Für wen lohnt es sich?
Es lohnt sich, wenn dein Steuersatz im Alter wahrscheinlich niedriger ist, wenn du Kinder hast, wenn die Kosten niedrig bleiben und wenn du die 1.800 Euro im Jahr ohnehin fürs Alter zurücklegst. Auch für viele Selbstständige ist das neue Depot interessant, sofern sie die Voraussetzungen erfüllen. Bei Riester waren sie meist außen vor.
Weniger gut passt es, wenn du das Geld vielleicht vor 65 brauchst oder im Alter mit 30 Prozent Steuer und mehr rechnest. Dann bleibt vom Vorsprung kaum etwas übrig, und das Geld ist trotzdem gebunden.
| Situation | Einschätzung |
|---|---|
| Kinder mit Kindergeld | klar lohnend, gut 49.000 € Vorteil im Beispiel |
| keine Kinder, ca. 20 % Steuer im Alter | lohnend, gut 20.000 € Vorteil im Beispiel |
| keine Kinder, ca. 30 % Steuer im Alter (hohe Rente, Pension) | knapp, nur ca. 2.400 € Vorteil |
| Geld wird vielleicht vor der Rente gebraucht | eher nicht, Zulagen müssten zurück |
| Selbstständige | oft lohnend, wenn die Voraussetzungen erfüllt sind |
Die praktische Regel: bis 1.800 Euro im Jahr ins Altersvorsorgedepot für die maximale Förderung, alles darüber in ein freies ETF-Depot. So nimmst du die Zulage mit, ohne dein ganzes Vermögen bis 65 festzulegen.
Was du jetzt tun solltest
Schließ noch nichts ab, wenn du Flexibilität brauchst oder die Bedingungen für dich noch unklar sind. Die Produkte starten erst 2027. Warte die ersten echten Angebote ab und vergleiche dann die Kosten. Kündige bestehende Riester-Verträge nicht vorschnell.
Und rechne mit deinen eigenen Zahlen: Alter, Kinder, erwarteter Steuersatz im Alter und deine Sparrate. Mehrere unabhängige Seiten haben dafür schon Rechner veröffentlicht. Plant ihr 2027 ein Altersvorsorgedepot, oder was hält euch noch ab? Schreib es gern in die Kommentare unter dem Video.
Fazit
Die 540 Euro Zulage sind echtes Geld, und die steuerfreie Ansparphase lässt den Zinseszins ungebremst arbeiten. Der Staat holt sich im Alter zwar einen Teil zurück, aber bei den meisten nicht alles. Mit 20 Prozent Steuer im Alter bleiben im Beispiel gut 20.000 Euro mehr, mit zwei Kindern gut 49.000 Euro.
Wunder darf man trotzdem nicht erwarten. Bei hoher Rente oder Pension schrumpft der Vorteil auf ein paar Tausend Euro, und das Geld ist bis mindestens 65 gebunden. Wer 150 Euro im Monat ohnehin fürs Alter spart, nimmt die Förderung mit. Alles darüber gehört ins freie Depot.
FAQ zum Altersvorsorgedepot
Ab wann gibt es das Altersvorsorgedepot?
Ab dem 1. Januar 2027. Vorher müssen die Anbieter ihre Verträge vom Bundeszentralamt für Steuern zertifizieren lassen.
Wie viel Zulage bekomme ich maximal?
Bis zu 540 Euro Grundzulage im Jahr bei 1.800 Euro Eigenbeitrag. Dazu kommen bis zu 300 Euro pro Kind und einmalig 200 Euro, wenn du vor deinem 25. Geburtstag startest.
Kann ich das Geld vorher herausnehmen?
Grundsätzlich nein. Das Geld ist bis zur Rente gebunden. Wer vorzeitig kündigt, zahlt Zulagen und Steuererstattungen zurück. Zu Beginn der Auszahlung kannst du bis zu 30 Prozent auf einmal entnehmen.
Was passiert im Todesfall?
Der Ehepartner kann das Guthaben samt Zulagen erben. Erben andere, zum Beispiel die Kinder, müssen Zulagen und Steuervorteile zurückgezahlt werden.
Kann ich meinen Riester-Vertrag übertragen?
Ja, ab 2027 und ohne Nachteile für die bisherige Förderung. Der alte Anbieter darf bei Verträgen unter fünf Jahren höchstens 150 Euro verlangen, der neue ebenfalls höchstens 150 Euro. Du kannst den alten Vertrag auch weiterlaufen lassen.
Lohnt es sich auch für Selbstständige?
Für viele ja, sofern sie die Voraussetzungen erfüllen. Neu förderberechtigt sind Selbstständige, die eine Steuererklärung abgeben.
Hinweis: Dieser Artikel ist keine Anlageberatung, sondern meine Meinung. Er beschreibt den Stand Oktober 2026. Alle Zahlen sind Beispielrechnungen. Mit * markierte Links sind Partnerlinks.