Am Donnerstag, dem 5. November 2026, fiel der Nasdaq-100 an einem einzigen Tag um rund 6,4 Prozent. Laut NBC und CNBC war es der schwächste Börsentag seit April 2025. Getroffen hat es vor allem die KI-Infrastruktur: Chips, Speicher, Netzwerk, Strom und Kühlung. Vier dieser Aktien liegen jetzt ein Viertel bis über die Hälfte unter ihrem Hoch. Alle vier habe ich selbst im Depot. In meinem Video „Diese 4 KI-Aktien kaufe ich jetzt“ zeige ich, nach welchen Regeln ich nachkaufe. Hier steht alles zum Nachlesen, mit den Grafiken aus dem Video.
Der Nasdaq-100 am 5. November: minus 6,4 Prozent an einem Tag (Grafik aus meinem Video)
Kurz gesagt
Die vier Aktien decken je einen Baustein der KI-Rechenzentren ab: Nvidia (Rechenleistung), Micron (Speicher), Arista Networks (Netzwerk) und Vertiv (Strom und Kühlung).
Abstand zum Hoch am 5. November: Nvidia und Arista rund ein Viertel, Micron fast die Hälfte, Vertiv mehr als die Hälfte.
Auslöser war die Sorge, dass weniger Rechenzentren gebaut werden: gemischte Chip-Zahlen von Qualcomm und Arm, dazu die Politik nach den US-Zwischenwahlen.
Ich kaufe nicht auf einen Schlag nach, sondern in Dritteln, mit Obergrenzen pro Aktie und festen Gründen zum Aufhören.
Das ist meine private Sicht, keine Anlageberatung und keine Empfehlung.
Was am 5. November passiert ist
Laut NBC haben die Quartalszahlen von Qualcomm und Arm vom Mittwochabend den Ausverkauf ausgelöst. Beide fielen bei den Anlegern durch: Arm verlor 13 Prozent, Qualcomm 9,5 Prozent. Dazu kam die Politik. Business Insider und CNBC beschreiben die Sorge, dass die Demokraten nach ihrem Sieg bei den Midterms Rechenzentren stärker regulieren. In Texas hat die künftige Gouverneurin Gina Hinojosa ein Moratorium für neue Rechenzentren angekündigt. Ob solche lokalen Bremsen die Investitionen im ganzen Land drücken, ist offen. Ich halte das bisher für eine Vermutung des Marktes.
Getroffen hat es nicht nur die vier Aktien aus dem Video. Laut NBC fielen auch Cisco und Caterpillar, beide Zulieferer für Rechenzentren, um rund 6 Prozent. Die Tagesberichte dazu findest du in Nasdaq und S&P 500 stürzen ab und im Wochenrückblick vom 2. bis 6. November.
Aktie
Baustein
Schluss 5.11.
Abstand zum Hoch
Nvidia
Rechenleistung (GPUs)
161,80 €
−25,4 %
Micron
Speicher
584,81 €
−47,7 %
Arista Networks
Netzwerk
141,80 €
−26,8 %
Vertiv
Strom und Kühlung
157,46 €
−53,5 %
Schlusskurse vom 5. November 2026, umgerechnet von US-Dollar in Euro (EZB-Kurs vom 5.11.: 1,1224). Hoch = 52-Wochen-Hoch. Quelle: Yahoo Finance, EZB
Aktie 1: Nvidia (WKN 918422)
Viele halten Nvidia für durch: zu groß, zu heiß, zu teuer. Und nach den Midterms komme ohnehin die Bremse für Rechenzentren. Das klingt nach „Finger weg“, das verstehe ich.
Am 5. November verlor die Aktie rund 9 Prozent und zog den Nasdaq mit nach unten. Schlusskurs: rund 162 Euro. Das Hoch Anfang Oktober lag bei rund 217 Euro, die Aktie ist also rund ein Viertel gefallen. Über zwölf Monate liegt sie aber nur 7 Prozent im Minus. Wer nur diesen einen Tag sieht, sieht Chaos.
Nvidia: 216,83 Euro Hoch, 161,80 Euro Schlusskurs am 5. November (Grafik aus meinem Video)
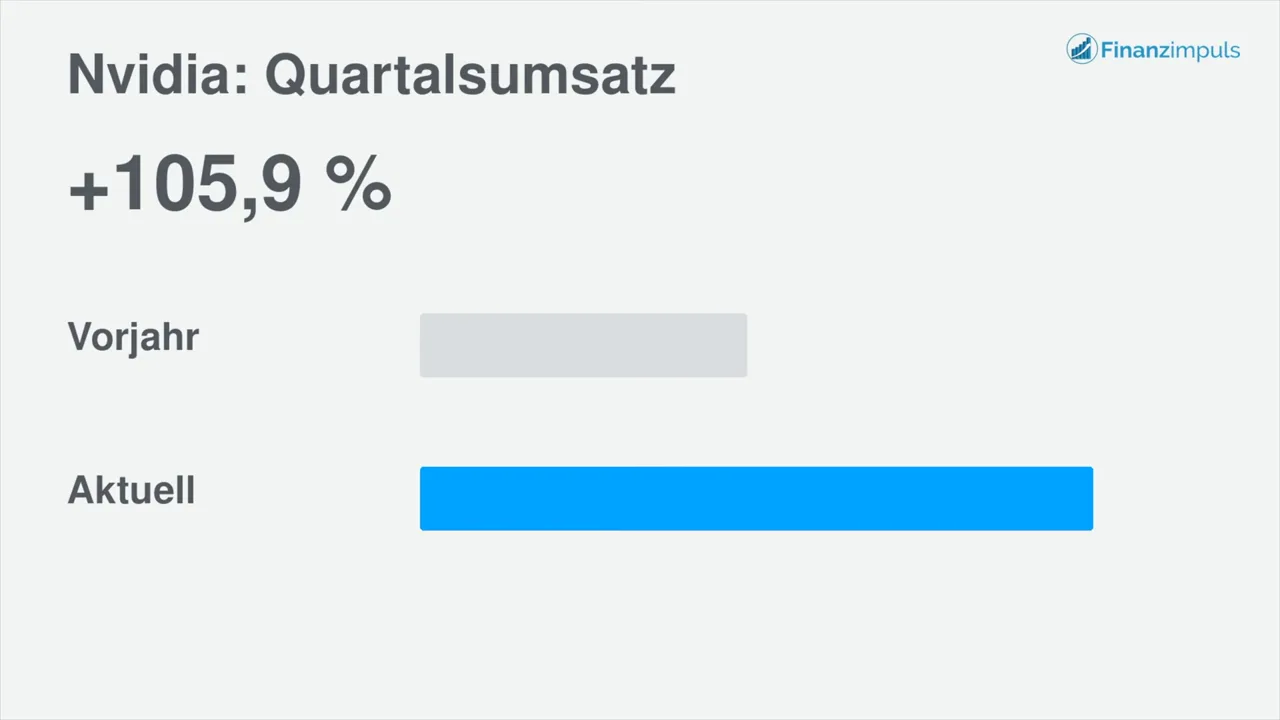
Die Zahlen dahinter sind stark. Der Quartalsumsatz liegt etwa doppelt so hoch wie im Vorjahresquartal. Die Nettomarge liegt bei rund 64 Prozent. Rund 55 Milliarden Euro Cash stehen etwa 35 Milliarden Euro Schulden gegenüber, Nvidia hat also mehr Geld als Schulden.
Der Quartalsumsatz hat sich gegenüber dem Vorjahresquartal ungefähr verdoppelt (Grafik aus meinem Video)Mehr Cash als Schulden: Nvidia hat Netto-Cash (Grafik aus meinem Video)
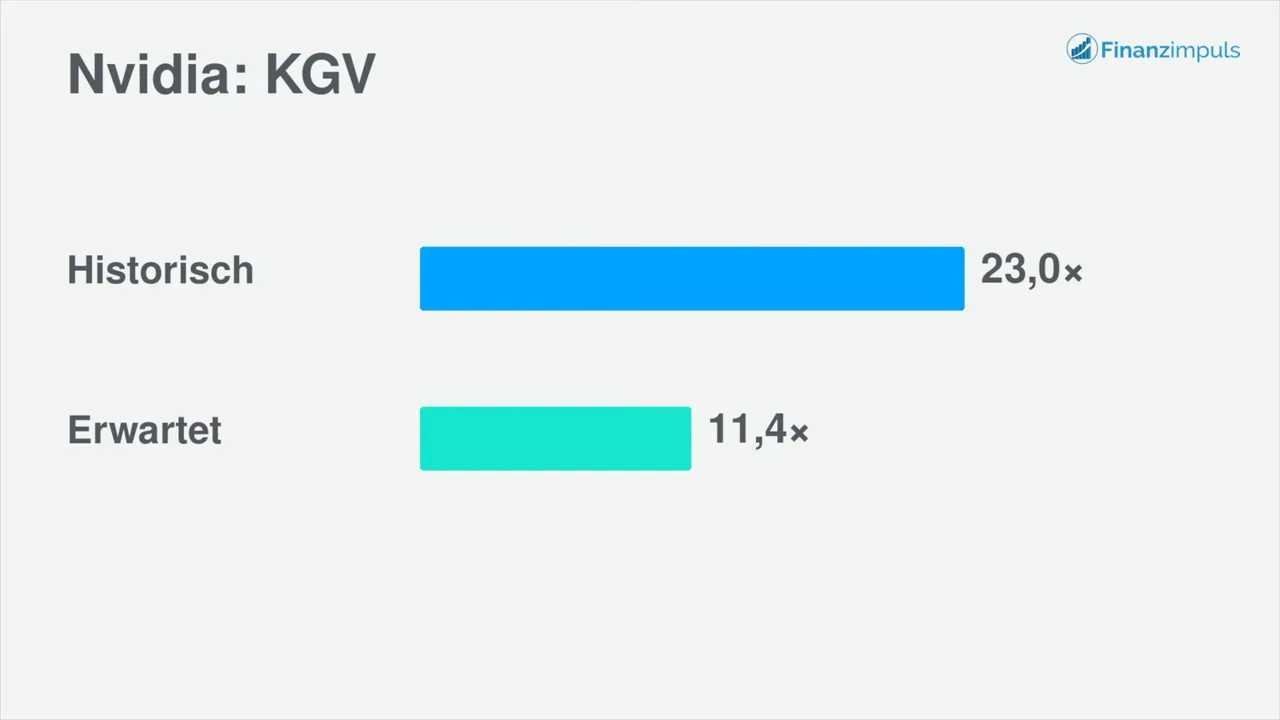
Das historische KGV liegt bei rund 23, das ist die Vergangenheit. Das erwartete KGV liegt bei rund 11, das ist die Hoffnung auf morgen. Elf klingt günstig. Das gilt aber nur, wenn das Wachstum wirklich hält. Sonst ist das Multiple schnell wieder teuer. Das Risiko steckt also in der Erwartung, nicht nur im Chart.
Nvidia: historisches KGV 23, erwartetes KGV 11 (Grafik aus meinem Video)
Was dagegen spricht: Wenn die großen Cloud-Anbieter weniger bauen oder Google, Amazon und Co. immer mehr eigene Chips entwickeln, kaufen sie weniger bei Nvidia. Und wenn die Erwartungen schlicht zu hoch waren, kann der Kurs trotz guter Zahlen weiter fallen.
Mein Plan bei Nvidia
Ich habe Nvidia im Depot und bleibe drin. Nachkaufen will ich nur gestaffelt:
Erstes Drittel von dem, was ich insgesamt nachlegen will, im aktuellen Bereich um 160 Euro.
Zweites Drittel erst, wenn die Aktie klar unter meinen Einstieg bei etwa 105 Euro rutscht. Die Marke lege ich vorher fest.
Drittes Drittel zeitlich gestaffelt, vier Wochen später und nur, wenn die Story hält.
Groß werden darf die Position nicht: höchstens 6 Prozent des Depots. Nvidia steckt ohnehin schon in vielen ETFs mit hohem Gewicht. Fangen Microsoft, Google und Co. an, weniger in neue Rechenzentren zu investieren, schaue ich mir die Aktie sofort neu an. Ich warte nicht, bis der Kurs schon abgestürzt ist.
Aktie 2: Micron (WKN 869020)
Micron stellt Speicherchips her. Der Einwand liegt auf der Hand: Speicher ist ein Zyklusgeschäft, die Preise können einbrechen. Und minus 17 Prozent an einem Tag ist kein ETF-Ersatz. Wer hier alles auf eine Karte setzt, braucht starke Nerven oder wenig Schlaf.
Warum trotzdem der Blick auf Micron? NBC zählt die Aktie am 5. November mit 17 Prozent Minus zu den schwächsten Werten im S&P 500, ein ETF auf Speicherhersteller verlor fast 18 Prozent. Gleichzeitig schreibt CNBC, dass die weltweite Speicherknappheit die Preise treibt. Speicher ist also knapp und wird trotzdem verkauft. KI-Server brauchen eben nicht nur Grafikkarten. Ohne schnellen Speicher wartet der Nvidia-Chip auf seine Daten.
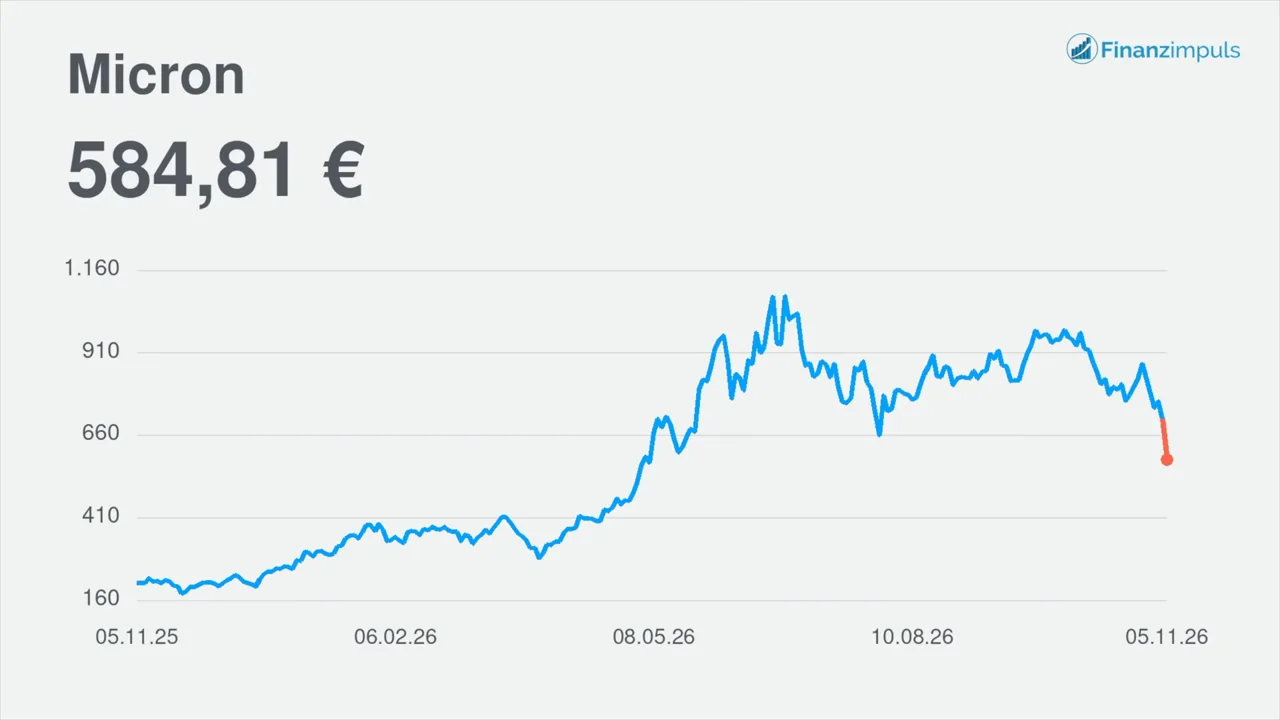
Micron über zwölf Monate: steiler Anstieg, dann der Absturz (Grafik aus meinem Video)
Schlusskurs: rund 585 Euro. Das Hoch Ende Juni lag bei rund 1.120 Euro, fast die Hälfte ist weg. Auf zwölf Monate steht trotzdem ein Plus von rund 176 Prozent. Wer nur die letzten Monate sieht, denkt an einen Totalschaden. Wer das Jahr davor dazunimmt, sieht, wie viel vorher gelaufen ist.
Ein Tag gegen zwölf Monate: minus 17,5 Prozent und plus 176,4 Prozent (Grafik aus meinem Video)
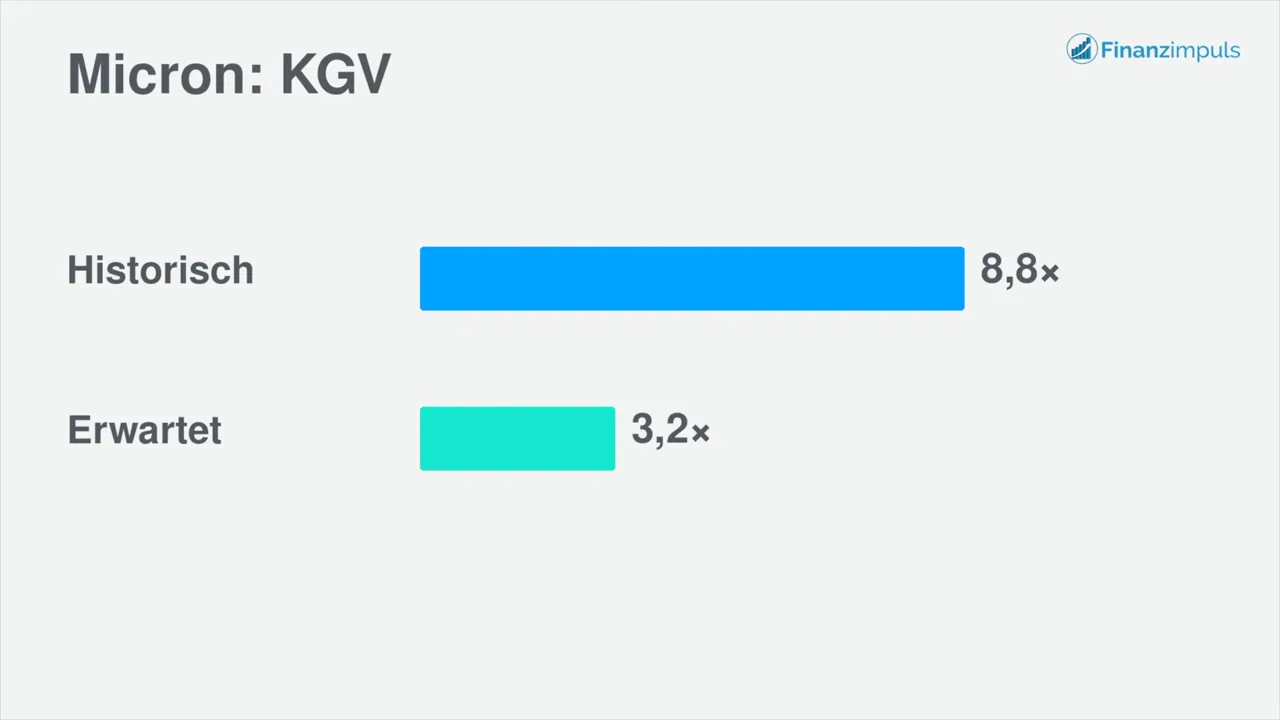
Die Bewertung ist niedrig: historisches KGV rund 9, erwartetes KGV rund 3. Etwa 38 Milliarden Euro Cash stehen gut 4 Milliarden Euro Schulden gegenüber, die Nettomarge liegt bei rund 64 Prozent. Für eine zyklische Aktie ist das auf dem Papier günstig, vorausgesetzt, die Gewinne kommen.
Günstig auf dem Papier heißt nicht risikolos. Werden KI-Projekte nur verschoben, bleibt Speicher knapp. Scheitern sie dauerhaft, wird es bei Micron richtig unangenehm.
Micron: historisches KGV 9, erwartetes KGV 3 (Grafik aus meinem Video)
Mein Plan bei Micron
Ich halte Micron privat und habe bereits nachgekauft. Weil Speicher ein Zykliker ist, gehe ich in Tranchen vor:
Erste Tranche: klein, zum aktuellen Abschlag.
Zweite Tranche: erst deutlich tiefer oder nach dem nächsten Speicher-Update, wenn Preise und Ausblick nicht wegbrechen.
Dritte Tranche: nur, wenn noch Luft bis zur Maximalgröße ist.
Die Obergrenze ist enger als bei Nvidia: höchstens 4 bis 5 Prozent des Depots, eher weniger. Ein Tag mit minus 17 Prozent ist hier eher normal als die Ausnahme. Kippen die Preise für den schnellen Speicher auf den KI-Grafikkarten oder wird der Ausblick weich, kaufe ich erst mal nichts nach und schaue nur zu.
Aktie 3: Arista Networks (WKN A40V33)
Arista baut Switches und Netzwerktechnik für KI-Rechenzentren. Die Server-Racks müssen miteinander reden, sonst nützen auch die teuersten Grafikkarten wenig.
Einwand Nummer eins: Arista ist teuer. Das historische KGV liegt bei rund 43, das erwartete bei rund 28. Pausieren die großen Cloud-Konzerne ihre Investitionen, trifft das Netzwerk direkt, da schützt auch Qualität nicht.
Einwand Nummer zwei: Arista fällt mit dem ganzen Sektor, wenn die Angst vor strengeren Regeln für Rechenzentren umgeht. Am 5. November schloss die Aktie gut 10 Prozent tiefer.
Arista: rund ein Viertel unter dem Hoch von Anfang Oktober (Grafik aus meinem Video)
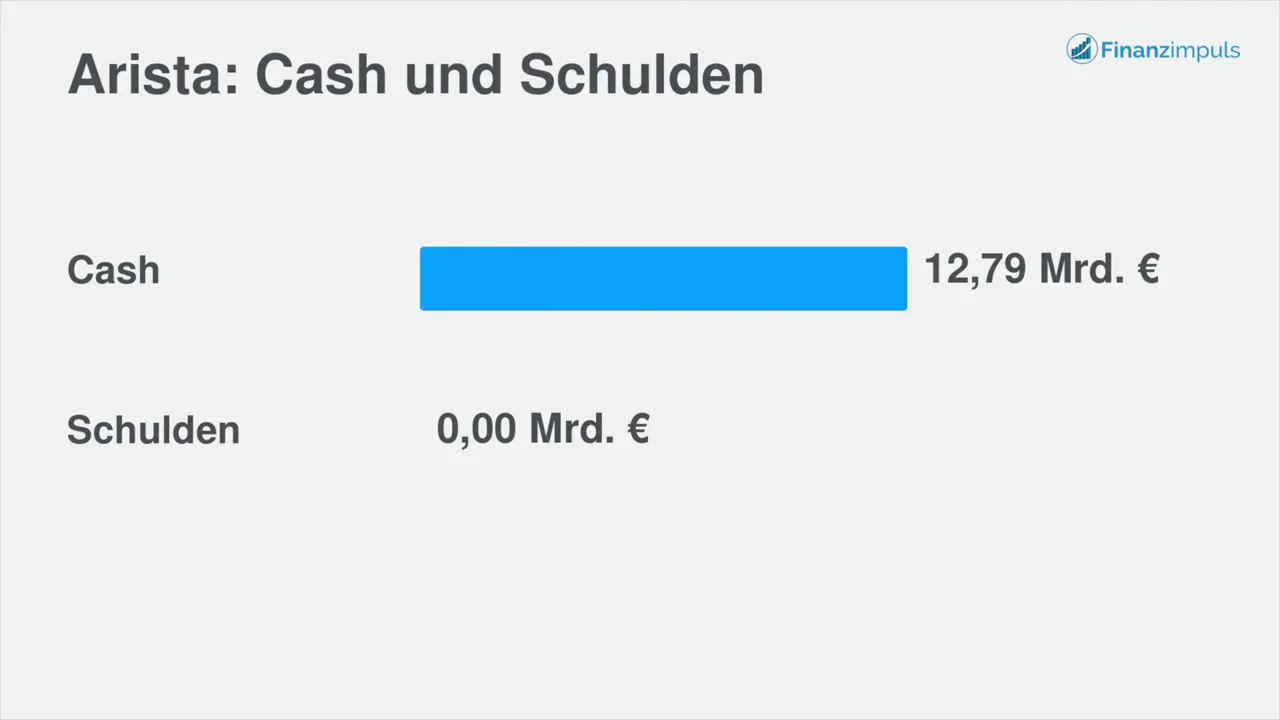
Kurs rund 142 Euro, das Hoch Anfang Oktober lag bei rund 194 Euro. Auch hier ist rund ein Viertel weg, auf zwölf Monate steht aber ein Plus von 13 Prozent. Rund 13 Milliarden Euro Cash, praktisch keine Schulden, Nettomarge rund 40 Prozent. Saubere Bilanz, starkes Geschäft und trotzdem die teuerste Aktie der vier. Glaubt der Markt, dass weniger Rechenzentren gebaut werden, wird auch Arista verkauft.
Arista: 12,79 Milliarden Euro Cash, keine Finanzschulden (Grafik aus meinem Video)
Mein Plan bei Arista
Arista habe ich frisch ins Depot gekauft. Weil die Aktie teuer ist, setze ich zwei Limit-Orders unter den aktuellen Kurs: eine etwa unter dem Schlusskurs vom 5. November, eine tiefer als Sicherheit. Werden sie ausgeführt, gut. Werden sie es nicht, auch gut, dann war es für mich kein Schnäppchen.
Den Anteil im Depot halte ich kleiner. Streichen die großen Cloud-Anbieter ihre Netzwerkbudgets, streiche ich zuerst den Nachkaufplan. Panisch die ganze Position verkaufen will ich nicht. Wie sich der ganze Sektor entwickelt, behalte ich aber im Auge.
Aktie 4: Vertiv (WKN A2PZ5A)
Vertiv habe ich schon länger im Depot, und es ist die Aktie mit dem härtesten Abschlag. Das Geschäft: Strom und Kühlung. KI-Server brauchen viel Strom und werden heiß. Irgendwer muss Stromversorgung, Kühlung und Racks liefern.
Der Einwand: Stecken Microsoft, Google, Amazon und Meta eine Weile weniger Geld in neue Rechenzentren, sieht es für Vertiv schlecht aus. Mehr als 50 Prozent unter dem Hoch kann ein Schnäppchen sein oder eine Pause, die der Markt schon einpreist. Die Schulden liegen bei etwa 61 Prozent des Eigenkapitals. Das ist nicht so sauber wie bei Arista oder Micron, für meinen Filter aber noch in Ordnung.
Vertiv traf es zwei Tage hintereinander. Schon am 4. November, dem Tag nach der Wahl, verkauften Anleger Strom- und Kühlungstitel. Am 5. November schloss die Aktie rund 14 Prozent tiefer. Dabei hatte Vertiv am 28. Oktober starke Zahlen gemeldet: Umsatz plus 61 Prozent, organische Aufträge mehr als verdoppelt, Umsatzprognose für 2026 um 650 Millionen Dollar angehoben. Darauf weist auch Motley Fool hin. Der Kurs folgte trotzdem dem Sektor.
Vertiv: mehr als die Hälfte unter dem Hoch von Mitte Mai (Grafik aus meinem Video)
Schlusskurs rund 158 Euro, das Hoch Mitte Mai lag bei fast 340 Euro. Mehr als die Hälfte ist weg, auf zwölf Monate liegt die Aktie gut 7 Prozent im Minus. Das historische KGV liegt bei rund 33, das erwartete bei rund 18, das Kurs-Umsatz-Verhältnis bei rund 5. Der Quartalsumsatz lag rund 61 Prozent über dem Vorjahresquartal.
Bei Vertiv zählt für mich die Auftragslage mehr als der Chart. Gute Aufträge und fallender Kurs können eine Überreaktion sein. Oder der Markt sieht etwas, das noch nicht in den Zahlen steht.
Vertiv: historisches KGV 33, erwartetes KGV 18 (Grafik aus meinem Video)
Mein Plan bei Vertiv
Wackeln die Bauinvestitionen, trifft es zuerst Strom und Kühlung und erst danach die Grafikkarten. Deshalb schaue ich bei Vertiv vor allem auf die neuen Aufträge und auf das, was die Firma für das Jahr erwartet, nicht auf den Tageskurs.
Konkret: eine kleine Tranche jetzt. Den Rest erst, wenn Aufträge und Ausblick weiter tragen oder wenn der Kurs noch einmal klar nachgibt, ohne dass sich die Auftragslage verschlechtert. Weil die Schuldenquote höher ist als bei Arista, bleibt die Position kleiner. Senkt Vertiv den Umsatzausblick oder fallen große Projekte weg, ist erst mal Pause. Der Chart allein reicht mir nicht.
Die vier Aktien im Vergleich
Aktie
KGV hist. / erw.
Bilanz
12 Monate
Nvidia
23 / 11
Netto-Cash: 55 Mrd. € Cash, 35 Mrd. € Schulden
−7 %
Micron
9 / 3
38 Mrd. € Cash, gut 4 Mrd. € Schulden
+176 %
Arista
43 / 28
13 Mrd. € Cash, praktisch keine Schulden
+13 %
Vertiv
33 / 18
Schulden etwa 61 % des Eigenkapitals
−7 %
KGV = Kurs-Gewinn-Verhältnis, historisch auf Basis der letzten zwölf Monate, erwartet auf Basis der Gewinnschätzungen. Stand: Schlusskurse 5. November 2026. Quelle: Yahoo Finance
Der gemeinsame Nenner dieser Woche ist die Angst um die Investitionen in Rechenzentren, ausgelöst von Chip-Zahlen und der Politik nach den Midterms. Der KI-Boom besteht eben nicht nur aus Nvidia: Rechenleistung, Speicher, Netzwerk, Strom und Kühlung hängen alle am selben Bauprogramm. Weitere Werte aus dieser Kette stelle ich in KI-Nebenwerte: 7 Infrastruktur-Aktien statt Nvidia vor.
Es gibt den Börsenspruch „Politische Börsen haben kurze Beine“. Ob er diesmal stimmt, sehen wir in drei bis sechs Monaten.
Meine Regeln für Nachkäufe
Die Regeln schreibe ich mir vorher auf, nicht hinterher:
Regel
So setze ich sie um
1. Tranchen statt alles auf einmal
Höchstens ein Drittel jetzt, den Rest gestaffelt nach Kursmarken oder Zeit.
2. Einzelaktien deckeln
Keine KI-Einzelaktie über 5 % des Depots. Alle vier KI-Infrastrukturwerte zusammen nicht über 25 %.
3. Ausstieg vorher festlegen
In drei bis sechs Monaten prüfe ich die Nachfrage der großen Cloud-Konzerne und die Aufträge der vier Firmen. Brechen Investitionen und Aufträge weg, baue ich ab.
Meine persönlichen Regeln aus dem Video. Sie gelten für mein Depot und sind keine Empfehlung
Abbauen würde ich nicht, weil der Chart rot ist, sondern weil die Story nicht mehr trägt. Eine Unschärfe aus dem Video gehört dazu: Bei Nvidia nenne ich 6 Prozent als meine Obergrenze, in der allgemeinen Regel 5 Prozent. Beides sind Zahlen für mein eigenes Depot. Für dich sind sie kein Maßstab.
Wer statt einzelner Aktien lieber breit streut, findet in „Diese 12 ETF-Fehler kosten dich 415.000 €“ die typischen Fehler beim ETF-Sparen.
Fazit
Alle vier Aktien sind deutlich vom Hoch entfernt, aber aus unterschiedlichen Gründen unterschiedlich riskant. Nvidia hat die stärkste Bilanz und ist nach erwartetem Gewinn nicht mehr teuer. Micron ist am billigsten bewertet, schwankt aber am stärksten. Arista hat keine Schulden und ist trotzdem die teuerste der vier. Vertiv hat den größten Abschlag und die höchste Schuldenquote. Ich halte alle vier und kaufe in kleinen Schritten nach. In drei bis sechs Monaten zeigt sich, ob die Story getragen hat. Bis dahin lese ich Zahlen, nicht nur Charts.
Das ist meine private Sicht, keine Aufforderung, keine Anlageberatung und keine Anlageempfehlung.
Häufige Fragen
Warum sind KI-Aktien am 5. November 2026 so stark gefallen?
Gemischte Quartalszahlen von Qualcomm und Arm haben den Ausverkauf bei Chipwerten angeschoben. Dazu kam nach den US-Zwischenwahlen die Sorge vor strengeren Regeln und Baustopps für Rechenzentren. Der Nasdaq-100 verlor rund 6,4 Prozent.
Welche vier KI-Aktien kommen im Video vor?
Nvidia (WKN 918422), Micron (WKN 869020), Arista Networks (WKN A40V33) und Vertiv (WKN A2PZ5A). Sie stehen für Rechenleistung, Speicher, Netzwerk sowie Strom und Kühlung.
Welche der vier Aktien ist am stärksten gefallen?
Vertiv. Am 5. November lag die Aktie rund 53 Prozent unter ihrem Hoch von Mitte Mai. Micron lag fast 48 Prozent darunter, Nvidia und Arista jeweils rund ein Viertel.
Was bedeutet ein erwartetes KGV von 3 bei Micron?
Der Kurs liegt beim Dreifachen des Gewinns, den Analysten für die Zukunft erwarten. Das wirkt billig, gilt aber nur, wenn die Gewinne wirklich kommen. Bei einem zyklischen Speicherhersteller können sie schnell wieder fallen.
Welche Obergrenzen nennst du im Video für dein Depot?
Für mein eigenes Depot: keine KI-Einzelaktie über 5 Prozent, bei Nvidia nenne ich 6 Prozent, und alle vier zusammen nicht über 25 Prozent. Das sind meine persönlichen Regeln, keine Empfehlung. Wie viel du in einzelne Aktien steckst, musst du selbst entscheiden.
Werbung: Depot für Einzelaktien
Das Video wurde von eToro gesponsert, und ich bin Partner von eToro. Auf der Aktionsseite wirbt eToro mit „200 € einzahlen, 50 € erhalten“, es gelten die Bedingungen von eToro: eToro*
Mein eigenes Depot habe ich bei Scalable Capital*. Bei finanzen.net zero* kostet eine Order über gettex ab 500 Euro Kurswert 0 Euro, dazu kommt der Spread. Weitere Anbieter vergleiche ich im Depot-Vergleich.
* Werbelink: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts am Preis. Kapitalanlagen bergen Risiken, dein Kapital ist im Risiko.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwilligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Präferenzen
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.