Ab 1. Januar 2027 kannst du ein gefördertes Altersvorsorgedepot eröffnen. Fast jede Bank und jeder Broker will mitmachen – aber die Konditionen unterscheiden sich stärker, als die Werbung „0 €“ vermuten lässt. In diesem Altersvorsorgedepot Vergleich findest du alle wichtigen Anbieter mit Kosten, ETF-Auswahl, Varianten und Status. Alle Angaben stammen von den Anbietern selbst und sind vorläufig: Kein Anbieter hat bisher ein Zertifikat des Bundeszentralamts für Steuern (BZSt), das frühestens zum 1. Januar 2027 vergeben wird. Erst dann gelten verbindliche Preisverzeichnisse.
Auf einen Blick
- Der beste Anbieter hängt davon ab, ob du das Standarddepot nutzt oder selbst ETFs wählst.
- Depot und Sparplan kosten bei Scalable, Trade Republic, Smartbroker+ *, flatex, ING und Traders Place * 0 €.
- Entscheidend sind die ETF-Kosten nach Ende befristeter Erstattungen.
- Angekündigt haben außerdem Sparkasse/Deka, Deutsche Bank/DWS, quirion, finanzen.net zero, comdirect, Consorsbank *, DKB * sowie Ginmon, growney, Raisin, Oskar, Whitebox, Allianz und Union Investment.
- Stand: 02.11.2026, vorläufig – BZSt-Zertifizierung frühestens zum 01.01.2027.
Altersvorsorgedepot-Vergleich 2027: Die Anbieter auf einen Blick
Onlinebroker
Filialbanken und Robo-Advisor
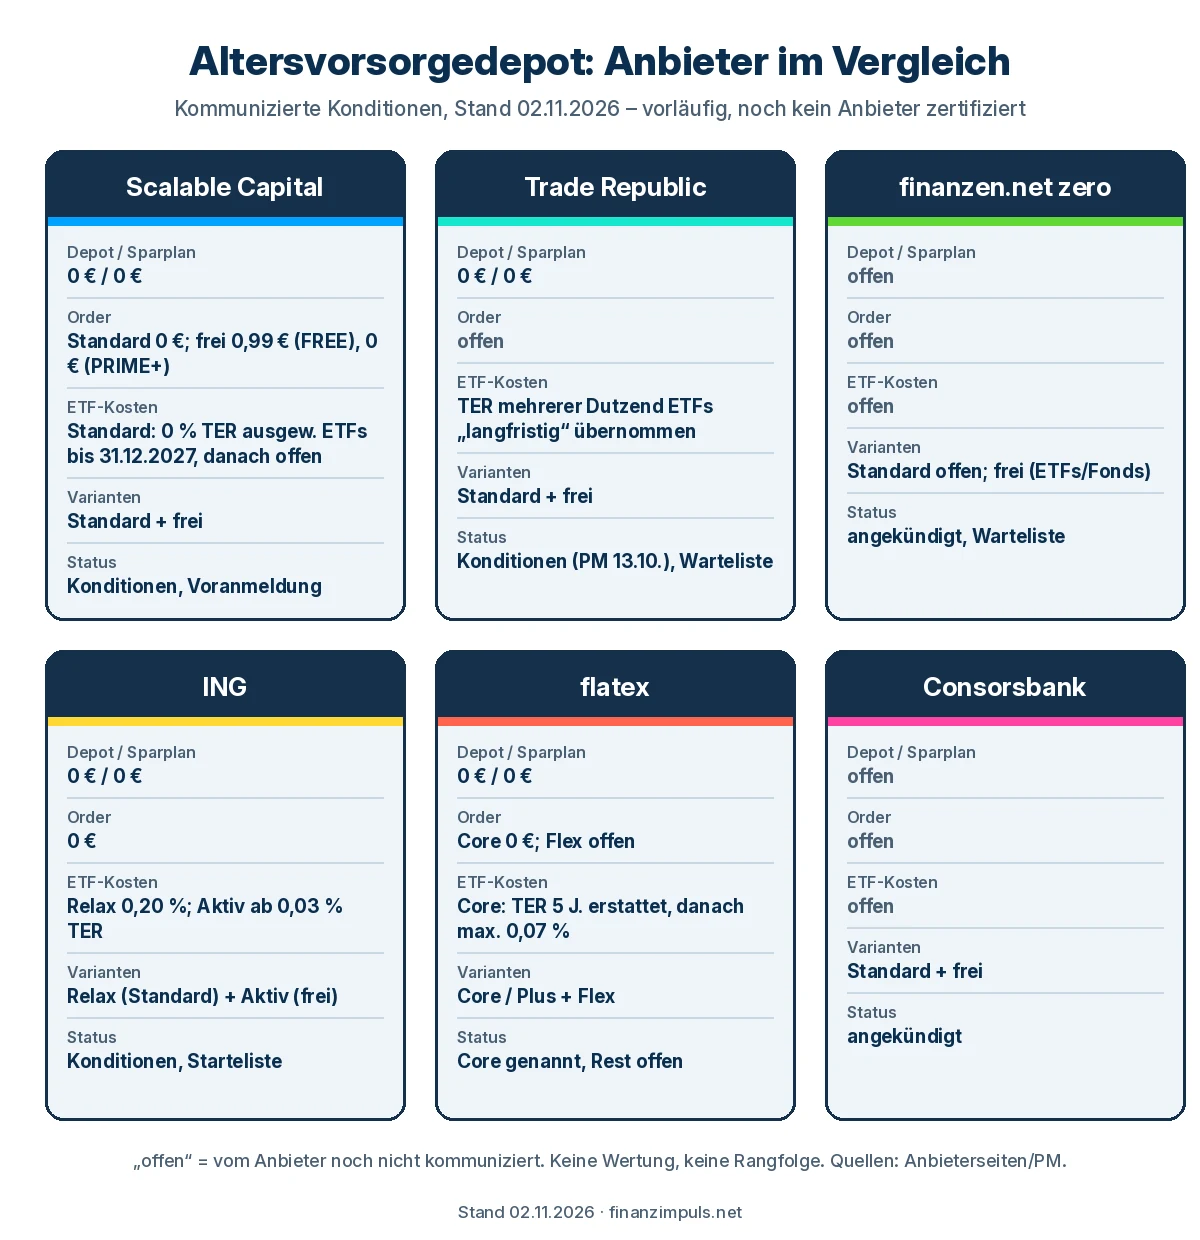
Stand: 02.11.2026, vorläufig – BZSt-Zertifizierung frühestens zum 01.01.2027. „Offen“ heißt: Der Anbieter hat dazu bisher nichts veröffentlicht. Zzgl. Spreads und Produktkosten, wo nicht anders genannt. JustTrade * und CapTrader * haben sich bisher nicht zum Altersvorsorgedepot geäußert.
Scalable Capital
Standarddepot 0 €, ausgewählte ETFs 2027 ohne TER. Voranmeldung in der App.
Zum Anbieter: Scalable Capital *
finanzen.net zero
Altersvorsorgedepot angekündigt, Warteliste offen. Reguläres Depot ab 0 € Ordergebühr ab 500 €.
Zum Anbieter: finanzen.net zero *
Die Tabelle aktualisieren wir, sobald neue Konditionen oder Zertifikate veröffentlicht werden. Die wichtigsten Unterschiede erklären wir weiter unten pro Anbieter.
Einordnung nach Kosten: Welcher Anbieter passt zu wem?
- Günstig und klar kommuniziert: Scalable Capital * (Standarddepot 0 % TER bei ausgewählten ETFs in 2027, Kosten ab 2028 noch nicht kommuniziert), flatex Core (danach max. 0,07 %), Smartbroker+ * und Traders Place * mit befristeter Erstattung. Trade Republic mit unbefristeter, aber nicht garantierter Kostenübernahme.
- Filialbank mit Beratung: Sparkasse/Deka (ca. 0,10 % laut Deka) oder Deutsche Bank/DWS (0,28 % ab Jahr 3, zzgl. Transaktionskosten).
- Robo-Advisor: quirion nennt erste Zahlen, Ginmon und growney noch nicht.
- Abwarten: comdirect, Consorsbank *, DKB * und finanzen.net zero * – Preise fehlen noch.
Das ist keine Empfehlung für dich persönlich, sondern eine Einordnung nach den veröffentlichten Kosten.
Standarddepot vs. freies Altersvorsorgedepot – was bedeutet das im Vergleich?
Jeder Anbieter muss ein Standarddepot anbieten: zwei vorab festgelegte Fonds, automatische Umschichtung vor Rentenbeginn, höchstens 1 % Effektivkosten pro Jahr in der Ansparphase. Daneben darf es ein freies Depot geben, in dem du aus zugelassenen ETFs und Fonds selbst wählst – dort gilt kein Kostendeckel. Für den Vergleich heißt das: Beim Standarddepot zählen die Fondskosten, beim freien Depot zusätzlich Ordergebühren und Auswahl.
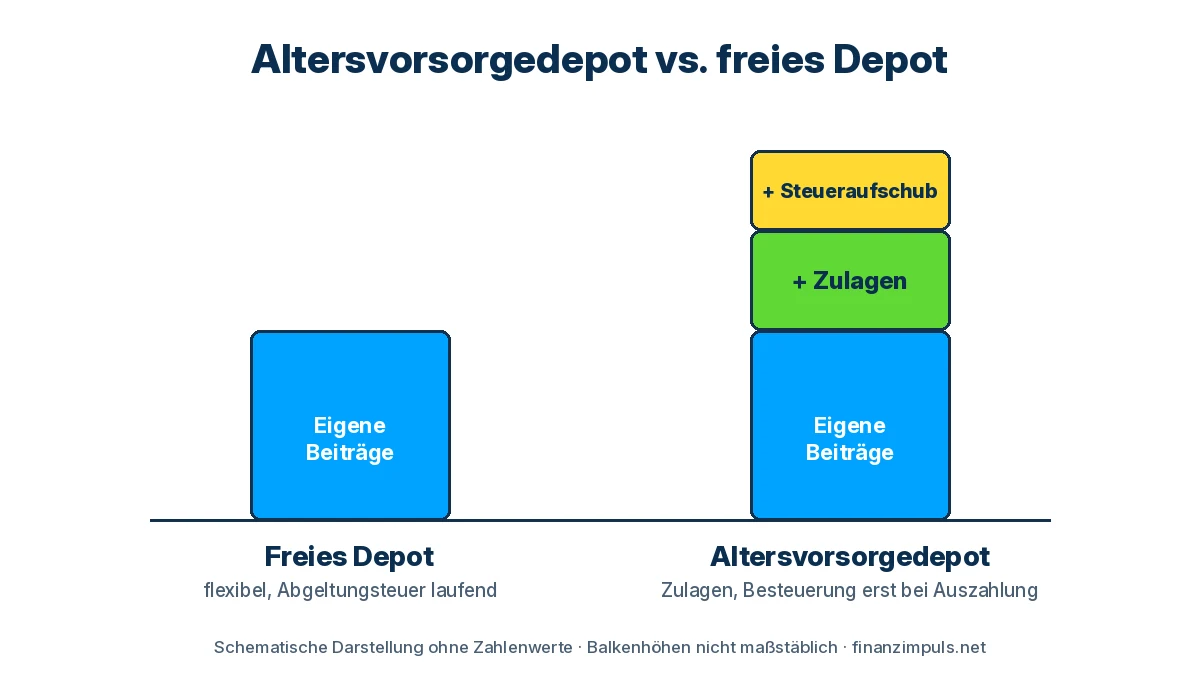
Kurz: Standard = einfach und gedeckelt, frei = mehr Auswahl, aber Kosten selbst im Blick behalten.
Kosten im Vergleich: Depot, Sparplan, Order, ETF-Kosten und Erstattungen
Depotführung und Sparpläne sind bei allen Onlinebrokern mit veröffentlichten Preisen gratis. Unterschiede entstehen an drei Stellen:
- Einzelorders im freien Depot: 0,99 € (Scalable FREE), 1 € unter 500 € (Smartbroker+ *), 0,95 € unter 500 € (Traders Place *), bei ING 0 €.
- Laufende ETF-Kosten (TER): von 0,03 % (ING Aktiv) bis 0,28 % (DWS ab Jahr 3).
- Befristete Erstattungen: Scalable bis Ende 2027, Smartbroker+ * 3 Jahre, flatex 5 Jahre, Traders Place * bis Ende 2028, quirion mind. 1 Jahr, Trade Republic „langfristig“ ohne Enddatum. Volumengrenzen: 25.000 € (Smartbroker+ *), 20.000 € (Traders Place *).
Der gesetzliche Deckel von 1 % ist eine Obergrenze, kein Richtwert. Die günstigen Anbieter liegen weit darunter – frag dich deshalb vor allem, was nach dem Ende einer Aktion gilt.
ETF-Auswahl im Altersvorsorgedepot im Vergleich
- ING Aktiv: über 1.000 ETFs und Fonds; Relax mit zwei eigenen aktiven ETFs.
- Scalable: Scalable Capital * bietet große Fondsauswahl im Modell „Selbst entscheiden“, Rentenbonus für ausgewählte ETFs; laut Medien auch aktive Fonds und ELTIFs.
- Trade Republic: mehrere Dutzend ETFs von BlackRock, DWS und Vanguard ohne Produktkosten, finale Liste offen.
- Smartbroker+ *: Standard wahlweise mit MSCI World, MSCI ACWI oder FTSE All-World; frei: freie ETF-Wahl.
- flatex Flex: bis zu 25 Positionen aus „großem Universum“.
- finanzen.net zero: finanzen.net zero * nimmt nur zertifizierte ETFs und Fonds auf, Liste offen.
Einzelaktien und Kryptowährungen sind im Altersvorsorgedepot nicht vorgesehen.
Altersvorsorgedepot-Anbieter im Detail
Scalable Capital Altersvorsorgedepot
Im Modell Standard kosten Konto, Depot, Sparpläne, Ein- und Auszahlungen sowie Käufe und Verkäufe 0 €. Für ausgewählte ETFs fallen bis 31.12.2027 0 % TER an; die Kosten ab 2028 hat Scalable noch nicht kommuniziert. Im Modell Selbst entscheiden kosten Einzelorders 0,99 € (FREE) oder 0 € (PRIME+); beim Rentenbonus erstattet Scalable die TER ausgewählter ETFs und legt sie wieder an. Die Voranmeldung läuft in der App über „Neues Produkt hinzufügen“ – unverbindlich, es wird noch kein Depot eröffnet. Details in den aktuellen Scalable-Capital-Konditionen. Zum Anbieter: Scalable Capital *.
Trade Republic Altersvorsorgedepot
Laut Pressemitteilung vom 13.10.2026: keine Depotgebühr, keine Sparplan-Ausführungskosten und „mehrere Dutzend der beliebtesten ETFs“ von BlackRock, DWS und Vanguard „langfristig ohne Produktkosten“. Offen sind die ETF-Liste, Einzelorderkosten und wie verbindlich „langfristig“ ist. Mehr in den Trade-Republic-Konditionen im Überblick und unter Ist Trade Republic sicher?
finanzen.net zero / Finanzen invest
Der Broker tritt künftig als „Finanzen invest“ auf. Angekündigt ist ein Altersvorsorgedepot mit Sparplan oder Einmalbetrag ab 10 € im Monat und Riester-Übertrag, die Warteliste ist offen. Kosten, ETF-Liste und Standarddepot sind noch nicht kommuniziert. Infos zum regulären Depot: finanzen.net-zero-Konditionen; Depot eröffnen: finanzen.net zero *.
Smartbroker+
Standarddepot: 0 € Depot, Sparplan und Orders, TER-Erstattung in den ersten drei Jahren bis 25.000 €. Ab Jahr vier nur bei mindestens 15 Trades pro Jahr im Hauptdepot (Sparpläne zählen nicht), die Aktion kann vorzeitig enden. Freies Depot: Orders ab 500 € über gettex gratis, darunter 1 €, keine Erstattung.
flatex
Core: 0 € Depot und Orderprovision, TER in den ersten fünf Jahren erstattet, danach maximal 0,07 %. Plus (mit Goldanteil im defensiven Baustein) und Flex (bis 25 Positionen): Konditionen noch nicht kommuniziert.
Traders Place
Standarddepot gebührenfrei, TER bis 31.12.2028 zu 100 % erstattet bis 20.000 € (quartalsweise Gutschrift, nur Standard-ETFs). Allgemeines Vorsorgedepot: Orders ab 500 € gratis über gettex, darunter 0,95 €.
ING
Keine Depot-, Order-, Sparplan- oder Umschichtungsgebühren. Relax: zwei aktive ING-ETFs, 0,20 % laufende Kosten. Aktiv: über 1.000 ETFs/Fonds ab 0,03 % TER. 50 € Startbonus für Neukunden bei Eintrag in die Starteliste bis 31.12.2026 und Eröffnung bis 15.02.2027 (Bedingungen der ING).
DKB
Angekündigt ab 1. Januar 2027 mit ausgewählten ETFs und Riester-Übertrag. Kosten noch nicht kommuniziert.
comdirect
Geplant sind Standard- und Flexibel-Depot sowie ein Angebot zur Frühstart-Rente. Bei Registrierung lockt eine Prämie (Bedingungen bei comdirect). Kosten noch nicht kommuniziert. Die Consorsbank * plant ebenfalls zwei Modelle, auch dort fehlen Preise.
Sparkasse / Deka
Die Deka nennt für die ETF-Variante rund 0,10 % pro Jahr, Depotführung und Zulagenverwaltung kostenfrei. Abschluss über die Sparkasse.
Deutsche Bank / DWS
Laut Deutscher Bank (28.09.2026) 0,10 % pro Jahr in den ersten zwei Jahren, danach 0,28 %, jeweils zzgl. Transaktionskosten; das Standarddepot gibt es nur digital. Postbank-Konditionen sind noch nicht kommuniziert.
Robo-Advisor: quirion, Ginmon, growney
quirion: Standard mit zwei ETFs (0,07 und 0,08 % TER), zum Start keine Depotgebühr, ETF-Kosten mindestens im ersten Jahr erstattet; Preise ab Jahr zwei und für „Pro“ offen. Ginmon und growney haben angekündigt, aber keine AVD-Kosten veröffentlicht.
Auszahlphase und Anbieterwechsel: Worauf solltest du achten?
Der 1-%-Deckel gilt nur in der Ansparphase. Für die Auszahlphase gibt es keine gesetzliche Kostengrenze; die Anbieter müssen die Kosten im Produktinformationsblatt offenlegen, haben sie aber meist noch nicht veröffentlicht (BR24). Ein Anbieterwechsel ist möglich – auch zum Beginn der Auszahlphase. Frag vor dem Abschluss nach Wechsel- und Auszahlungskosten.
Riester ins Altersvorsorgedepot übertragen: Welche Anbieter nehmen Übertragungen an?
Bestehende Riester-Verträge sollen sich ab 2027 übertragen lassen. Einen Übertrag- oder Wechselservice kündigen unter anderem ING (digitaler Wechselservice), DKB *, finanzen.net zero und Traders Place * (laut FAQ) an. Bei Scalable und Trade Republic ist der Ablauf noch nicht im Detail kommuniziert. Prüfe vorher, ob dein alter Anbieter Kosten für die Übertragung verlangt.
Frühstart-Rente: Welches Depot ist geeignet?
Geplant ist, dass der Staat für Kinder ab dem 6. Geburtstag 10 € pro Monat in ein Frühstart-Rente-Depot einzahlt; förderfähig sollen nur zertifizierte Standarddepot-Verträge sein. Das Gesetz ist bisher nur vom Kabinett beschlossen (12.08.2026), Bundestag und Bundesrat stehen aus. Welche Anbieter Kinder-Standarddepots anbieten, ist größtenteils offen; comdirect und flatex nennen das Thema bereits. Wir ergänzen das, sobald Anbieter konkret werden.
Zulage kurz erklärt
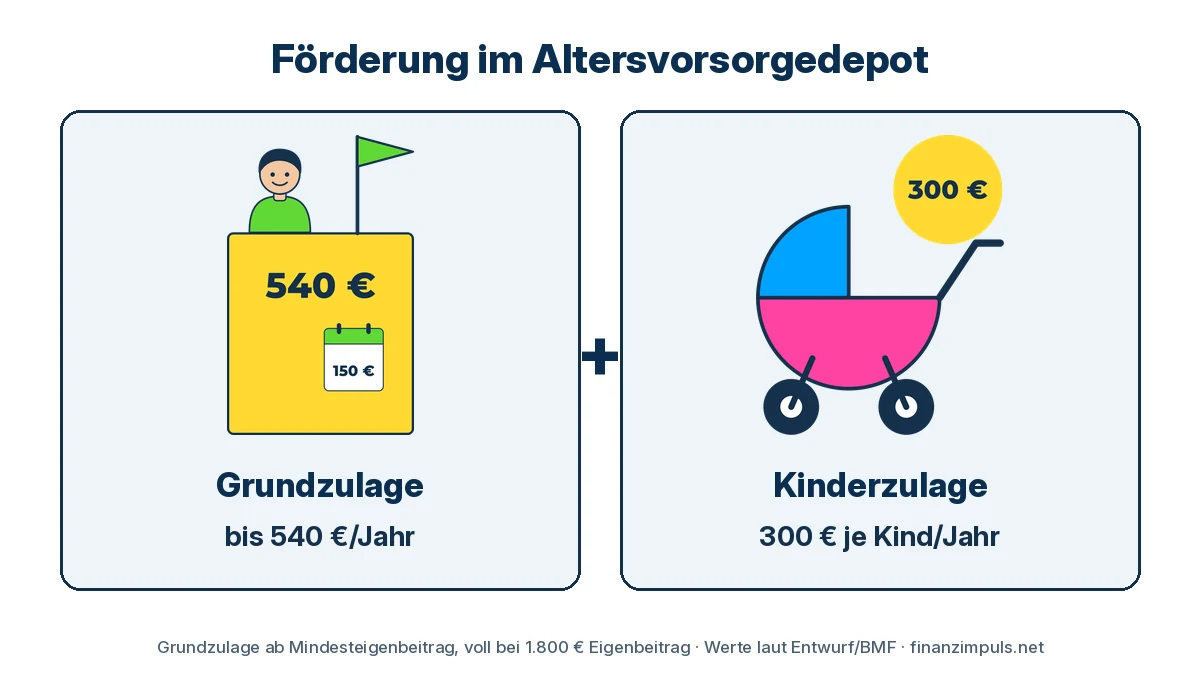
Die Förderung ist bei allen Anbietern gleich: bis zu 540 € Grundzulage im Jahr, bis zu 300 € pro Kind und einmalig 200 € Berufseinsteiger-Bonus. Wie das genau funktioniert und ob es sich für dich lohnt, erklären wir ausführlich: So funktioniert die Zulage beim Altersvorsorgedepot.
Die Grundzulage ist gestaffelt: 50 % auf die ersten 360 € Eigenbeitrag, 25 % auf 360,01 bis 1.800 €. Voraussetzung ist ein Mindesteigenbeitrag von 120 € im Jahr. Einzahlen kannst du bis 6.840 € pro Vertrag und Jahr, gefördert werden höchstens zwei Verträge.
Steuer: Eigenbeiträge bis 1.800 € sind als Sonderausgaben absetzbar, das Finanzamt prüft per Günstigerprüfung, ob Zulage oder Steuerabzug mehr bringt. In der Ansparphase fallen keine Abgeltungsteuer und keine Vorabpauschale an; die geförderten Auszahlungen werden später nachgelagert versteuert. Die Teilfreistellung von 30 % für Aktien-ETFs gilt im Altersvorsorgedepot nicht, nur im normalen Depot. Für den ungeförderten Teil (1.800,01 bis 6.840 €) gibt es weder Zulage noch Sonderausgabenabzug; die Ansparphase bleibt steuerfrei, bei Auszahlung nach mehr als 12 Jahren Laufzeit wird der Wertzuwachs zur Hälfte besteuert.
Auszahlung: Beginn zwischen 65 und 70, bis zu 30 % als Einmalbetrag, der Rest als Auszahlungsplan bis mindestens 85. Wer vorher Geld entnimmt, verwendet es „schädlich“ und muss die Förderung zurückzahlen (Ausnahme: Wohneigentum). Mehr dazu im Zulage-Artikel.
Was kostet dich der Unterschied zwischen den Anbietern?
Schon Zehntelprozente machen über Jahrzehnte einen spürbaren Unterschied. Statt hier pauschal zu rechnen: Gib deine Sparrate und die Kostensätze aus der Tabelle in unseren Altersvorsorgedepot-Rechner 2027 ein und berechne deine Zulage und dein Ergebnis.
Für wen eignet sich welcher Anbieter?
- Du willst es einfach: Standarddepot bei einem Anbieter mit niedrigen Dauerkosten nach Aktionsende.
- Du willst selbst wählen: Anbieter mit großer Auswahl und günstigen Orders im freien Depot (z. B. ING Aktiv, Scalable Capital *).
- Du willst Beratung: Sparkasse/Deka oder Deutsche Bank/DWS.
- Du willst flexibel bleiben: Ergänze das AVD mit einem freien ETF-Depot – siehe unseren Depot-Vergleich für dein freies ETF-Depot.
Für das ungeförderte Sparen daneben hilft dir der Depot-Vergleich für dein freies ETF-Depot. Verkaufe bestehende ETFs nicht vorschnell, um sie ins AVD zu verschieben – das kann Steuern auslösen (Hinweis der Verbraucherzentrale laut BR24).
Fazit
Der Preiskampf ums Altersvorsorgedepot ist eröffnet: Depot und Sparplan kosten bei den Onlinebrokern fast überall nichts. Den Unterschied machen die ETF-Kosten nach Ende der Aktionen. Klar kommuniziert sind Scalable, flatex Core, Smartbroker+ *, Traders Place * und ING; Trade Republic übernimmt Kosten ohne Enddatum, aber ohne Garantie. Bei comdirect, Consorsbank *, DKB * und finanzen.net zero warten wir auf Preise. Alles bleibt vorläufig, bis das BZSt zertifiziert.
Wenn dir klare Kosten wichtig sind: Scalable Capital * oder, sobald Preise feststehen, finanzen.net zero *.
Häufige Fragen
Welche Anbieter bieten ein Altersvorsorgedepot an?
Stand 02.11.2026 haben u. a. Scalable Capital, Trade Republic, Smartbroker+ *, flatex, ING, Traders Place *, Sparkasse/Deka, Deutsche Bank/DWS, quirion, finanzen.net zero, comdirect, Consorsbank * und DKB * ein Altersvorsorgedepot ab 2027 angekündigt.
Welcher Anbieter hat das günstigste Altersvorsorgedepot?
Nach den veröffentlichten Angaben (Stand 02.11.2026) kosten Depot und Sparplan bei Scalable, Trade Republic, Smartbroker+ *, flatex, ING und Traders Place * 0 €. Dauerhaft niedrig sind z. B. flatex Core (max. 0,07 % nach 5 Jahren) und Scalable (0 % TER bei ausgewählten ETFs bis Ende 2027, danach noch nicht kommuniziert). Alle Angaben sind vorläufig bis zur BZSt-Zertifizierung.
Ab wann kann man ein Altersvorsorgedepot eröffnen?
Ab 1. Januar 2027. Vorher kannst du dich nur vormerken, etwa bei Scalable (Voranmeldung), ING (Starteliste) oder finanzen.net zero (Warteliste).
Was kostet das Altersvorsorgedepot bei Scalable und Trade Republic?
Bei beiden 0 € für Depot und Sparplan. Scalable: ausgewählte ETFs im Standarddepot 2027 ohne TER, Kosten ab 2028 noch nicht kommuniziert. Trade Republic: mehrere Dutzend ETFs „langfristig“ ohne Produktkosten. Details auf unseren Konditionsseiten.
Welche ETFs gibt es im Altersvorsorgedepot?
Nur zertifizierte ETFs und Fonds, keine Einzelaktien und keine Kryptowährungen. Die konkreten Listen veröffentlichen viele Anbieter erst zum Start; Smartbroker+ * nennt MSCI World, MSCI ACWI und FTSE All-World für das Standarddepot.
Kann ich Riester in ein Altersvorsorgedepot übertragen?
Ja, ein Übertrag ist ab 2027 vorgesehen. ING, DKB *, finanzen.net zero und Traders Place * kündigen das ausdrücklich an. Prüfe mögliche Kosten beim bisherigen Anbieter.
Kann ich den Anbieter des Altersvorsorgedepots wechseln?
Ja, ein Anbieterwechsel ist vorgesehen, auch zum Beginn der Auszahlphase. Wechselkosten haben die meisten Anbieter noch nicht veröffentlicht.
Kann ich Altersvorsorgedepot und normales ETF-Depot beim selben Broker haben?
Ja, viele Broker führen das AVD als separates Depot neben dem normalen Depot, z. B. Scalable oder finanzen.net zero. Bestehende ETFs lassen sich nicht einfach ins AVD übertragen.
Gibt es ein Altersvorsorgedepot für Kinder (Frühstart-Rente)?
Für die Frühstart-Rente sind nur zertifizierte Standarddepot-Verträge förderfähig. Welche Anbieter Kinderdepots dafür anbieten, ist Stand 02.11.2026 größtenteils noch offen.
Was kostet die Auszahlung?
Für die Auszahlphase gibt es keinen gesetzlichen Kostendeckel. Anbieter müssen die Kosten offenlegen, haben sie aber bisher meist nicht veröffentlicht.
Muss ich mich sofort für einen Anbieter entscheiden?
Nein. Eine Vormerkung ist unverbindlich, eröffnen kannst du auch später im Jahr 2027. Da noch viele Preise fehlen, lohnt es sich, die Konditionen nach der Zertifizierung zu vergleichen.
Hinweis: Dieser Beitrag ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf. Mit * markierte Links sind Partnerlinks.