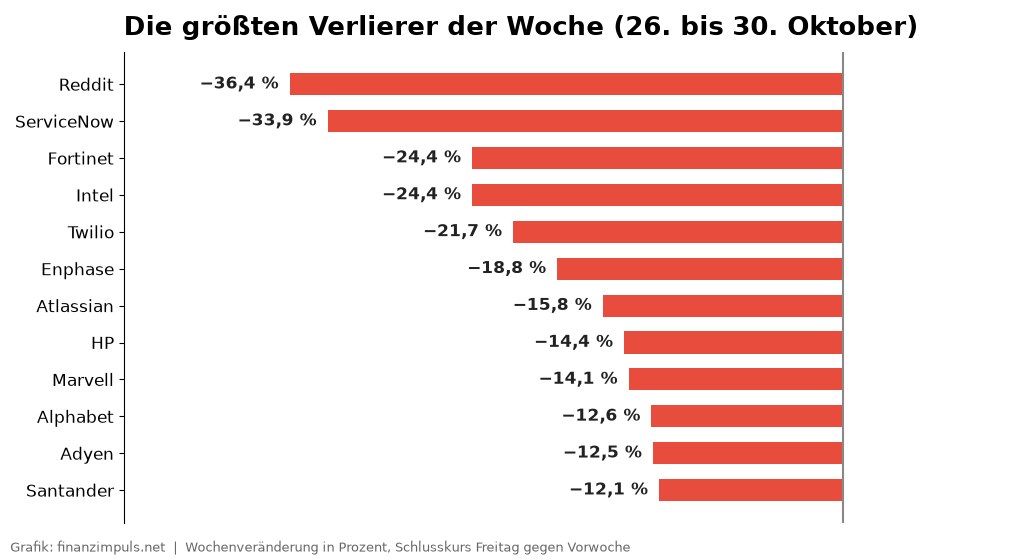
Reddit hat in der Woche vom 26. bis 30. Oktober mehr als ein Drittel seines Börsenwerts verloren, ServiceNow fast genauso viel. Dazu kamen Intel, Fortinet, Twilio und Enphase mit Wochenverlusten zwischen 19 und 24 Prozent. Hier bekommst du alle großen Verlierer der Woche im Detail: was die Firmen gemeldet haben, warum der Markt so hart reagiert hat und worauf es jetzt ankommt.
Hallo und schön, dass du da bist. Den groben Überblick über die Woche mit Zinsentscheiden und Indexständen findest du in unserem Wochenrückblick. Hier geht es nur um die Aktien, die besonders stark unter die Räder gekommen sind. Und zwar einzeln, mit Zahlen. Wer wissen will, welche Werte auf der anderen Seite gewonnen haben, liest am besten danach unseren Artikel über die Aktien-Gewinner der Woche.
Grafik: finanzimpuls.net
Kurzfassung, falls du nicht alles lesen willst
- Reddit (−36,4 %): Starkes Quartal, aber eine schwache Umsatzprognose und weniger Besucher über Google. Am Freitag der schlechteste Tag seit dem Börsengang.
- ServiceNow (−33,9 %): Das wichtigste Wachstumsmaß, die cRPO, soll sich deutlich abschwächen. Der Donnerstag war der schlechteste Tag der Firmengeschichte.
- Intel und Fortinet (je −24,4 %): Intel enttäuscht beim Ausblick und warnt vor einem schrumpfenden PC-Markt, Fortinet senkt die Prognose für das Servicegeschäft.
- Twilio und Enphase (−21,7 % und −18,8 %): Gute Zahlen bei Twilio, aber langsameres Wachstum im Ausblick. Bei Enphase bricht nach dem Aus der US-Steuergutschrift die Nachfrage weg.
- Das Muster: Fast nie war das abgelaufene Quartal das Problem. Es war fast immer der Ausblick.
Die Verlierer der Woche im Überblick
Die Tabelle zeigt die Schlusskurse vom Freitag, 30. Oktober, im Vergleich zum Freitag davor. US-Werte sind in Dollar angegeben, europäische in Euro.
| Aktie | Schluss 23.10. | Schluss 30.10. | Woche |
|---|---|---|---|
| 144,25 $ | 91,73 $ | −36,4 % | |
| ServiceNow | 158,96 $ | 105,12 $ | −33,9 % |
| Fortinet | 179,99 $ | 136,08 $ | −24,4 % |
| Intel | 86,96 $ | 65,76 $ | −24,4 % |
| Twilio | 261,79 $ | 205,03 $ | −21,7 % |
| Enphase Energy | 31,60 $ | 25,65 $ | −18,8 % |
| Atlassian | 227,61 $ | 191,72 $ | −15,8 % |
| HP Inc. | 33,64 $ | 28,78 $ | −14,4 % |
| Marvell | 228,51 $ | 196,40 $ | −14,1 % |
| Alphabet | 320,21 $ | 279,84 $ | −12,6 % |
| Adyen | 945,40 € | 826,90 € | −12,5 % |
| Santander | 11,51 € | 10,12 € | −12,1 % |
| Caterpillar | 687,00 $ | 622,75 $ | −9,4 % |
| Boeing | 188,35 $ | 171,55 $ | −8,9 % |
| Symrise | 102,00 € | 93,02 € | −8,8 % |
Reddit: Rekordquartal, trotzdem der schlechteste Tag seit dem Börsengang
Auf den ersten Blick passt der Kurs nicht zu den Zahlen. Reddit steigerte den Umsatz im dritten Quartal um 53 Prozent auf 895 Millionen Dollar. Der Gewinn je Aktie lag mit 1,40 Dollar sogar leicht über den erwarteten 1,35 Dollar. Am Freitag fiel die Aktie trotzdem um 29,2 Prozent. Das war der schlechteste Handelstag seit dem Börsengang. Auf Wochensicht stehen minus 36,4 Prozent.
Der Grund steckt in zwei Details. Erstens die Prognose: Für das vierte Quartal erwartet Reddit 1,00 bis 1,03 Milliarden Dollar Umsatz, Analysten hatten mit rund 1,05 Milliarden gerechnet. Beim bereinigten EBITDA plant das Management 480 bis 510 Millionen Dollar. Zweitens, und das wiegt schwerer: Die Besucherzahlen in den USA schwächeln. Die täglich aktiven Nutzer in den USA (DAUq) sanken um 2 Prozent auf 50,7 Millionen. Weltweit kam Reddit auf 130,3 Millionen.
Dahinter steckt Google. Die KI-Übersichten in der Google-Suche beantworten viele Fragen direkt, und weniger Leute klicken danach noch auf einen Reddit-Thread. Reddit spricht selbst von über einer Million weniger Weiterleitungen pro Woche. Das ist der Kern der Sorge: Ein großer Teil des Wachstums der letzten zwei Jahre kam über Google. Wenn dieser Kanal enger wird, muss Reddit neue Nutzer anders gewinnen. Das Unternehmen testet im vierten Quartal außerhalb der USA eine Login-Pflicht für bestimmte Inhalte. Kurzfristig dürfte das eher Besucher kosten.
Einordnung und Blick nach vorn
Ganz so düster ist das Bild nicht. Reddit verdient inzwischen echtes Geld, und mit Google gibt es eine Cloud-Vereinbarung bis 2029 über 580 Millionen Dollar. Nach dem Absturz liegt das Kurs-Gewinn-Verhältnis auf Basis der erwarteten Gewinne bei etwa 19. Für eine Firma mit über 50 Prozent Wachstum ist das nicht teuer. Die Frage ist, ob das Wachstum hält, wenn der Google-Rückenwind fehlt. Wie empfindlich der Markt auf das Thema reagiert, zeigte Pinterest: Die Aktie verlor in der Woche gut 13 Prozent. Für Reddit werden die nächsten Nutzerzahlen wichtiger als jede Umsatzzahl.
ServiceNow: Wenn 18,5 Prozent Wachstum zu wenig sind
ServiceNow verlor am Donnerstag rund 27 Prozent. So viel hatte die Aktie an einem einzigen Tag noch nie verloren. Über die ganze Woche ging es von 158,96 auf 105,12 Dollar, ein Minus von 33,9 Prozent.
Ausgelöst hat das eine einzige Kennzahl. Die cRPO, also die vertraglich gesicherten Umsätze der nächsten zwölf Monate, soll im vierten Quartal währungsbereinigt nur noch um 18,5 Prozent wachsen. Im Vorquartal waren es 21 Prozent. Für einen Softwarekonzern mit Abo-Modell ist die cRPO der beste Blick in die Zukunft. Fällt sie, fallen auch die Umsätze im kommenden Jahr schwächer aus. Bei einer Aktie, die lange mit einem hohen Aufschlag bezahlt wurde, reicht so ein Signal für einen Kursrutsch dieser Größe.
Die Analysten zogen nach. Morgan Stanley senkte das Kursziel auf 160 Dollar, BMO auf 155 Dollar, TD Cowen auf 160 Dollar und Wells Fargo auf 175 Dollar. Bemerkenswert: Alle diese Ziele liegen weiterhin deutlich über dem aktuellen Kurs. Die Häuser sehen also eher eine Übertreibung als einen dauerhaften Bruch.
Einordnung und Blick nach vorn
Bei ServiceNow geht es um eine größere Frage, die gerade die ganze Branche beschäftigt. Wenn KI-Agenten Aufgaben übernehmen, die bisher Menschen mit Software erledigt haben, brauchen Unternehmen womöglich weniger Lizenzen. ServiceNow positioniert sich zwar selbst als KI-Plattform. Der Markt will aber erst sehen, dass die KI-Produkte das Wachstum wieder beschleunigen. Solange die cRPO weiter nachlässt, dürfte die Aktie schwer in Gang kommen. Ein Lichtblick wäre jede Zahl, die zeigt, dass die Abschwächung im vierten Quartal ihren Boden findet.
Grafik: finanzimpuls.net
Fortinet: Gesamtprognose rauf, Kurs runter
Fortinet ist ein gutes Beispiel dafür, wie genau Anleger in die Prognosen schauen. Der Spezialist für Firewalls und Netzwerksicherheit hob seine Prognose für den Gesamtumsatz an. Gleichzeitig senkte er aber die Erwartung für das Servicegeschäft auf 5,15 bis 5,17 Milliarden Dollar. Vorher waren 5,18 bis 5,22 Milliarden geplant, der Konsens lag bei 5,2 Milliarden.
Das klingt nach wenig. Das Servicegeschäft mit Abos und Wartungsverträgen ist aber der stabile, hochprofitable Teil von Fortinet. Die höhere Gesamtprognose kommt dagegen vor allem aus dem Verkauf von Hardware, der stärker schwankt. Anleger lesen daraus: Die Qualität des Wachstums wird schlechter. Die Aktie fiel nach den Zahlen um 20 bis 26 Prozent, je nach Handelsplatz und Zeitpunkt. Auf Wochensicht steht ein Minus von 24,4 Prozent. Auch die Konkurrenz litt mit, Palo Alto Networks verlor am selben Tag rund 5 Prozent und CrowdStrike rund 4 Prozent.
Einordnung und Blick nach vorn
Fortinet hat schon öfter nach Zahlen heftig reagiert und sich danach wieder erholt. Diesmal fällt der Rutsch aber in eine Phase, in der Software allgemein unter Druck steht. Wichtig wird, ob sich die Service-Umsätze in den nächsten Quartalen stabilisieren. Die Nachfrage nach Sicherheitstechnik bleibt grundsätzlich hoch. Die Frage ist nur, zu welchem Preis und in welcher Form Kunden sie kaufen.
Intel: Die schwächste Prognose seit Jahren
Intel fiel am Freitag um rund 28 Prozent, der schlechteste Tag seit 1974. Damit war ein großer Teil der Rally der vergangenen Monate an einem Tag weg. Auf Wochensicht ging es von 86,96 auf 65,76 Dollar, ein Minus von 24,4 Prozent.
Im Wochenrückblick haben wir die Eckdaten schon genannt: Für das vierte Quartal erwartet Intel 15 bis 16 Milliarden Dollar Umsatz und einen bereinigten Gewinn von 0,25 Dollar je Aktie. Erwartet worden waren 17,1 Milliarden Dollar und 0,43 Dollar. Interessanter ist, woher die Schwäche kommt. Intel nennt vor allem die Knappheit bei Speicherchips. Weil Speicher teurer und schwerer zu bekommen ist, bauen PC-Hersteller weniger Rechner. Intel rechnet für 2026 mit einem PC-Markt, der um 12 Prozent schrumpft, und für 2027 mit weiteren 10 Prozent Minus. Hinzu kommt ein Baustopp an einer Fabrik in Israel, der rund 300 Millionen Dollar kostet.
Die Folgen für HP
Die PC-Warnung traf sofort auch die Kunden. HP Inc. verlor am Freitag 9,6 Prozent auf 28,78 Dollar. Auf Wochensicht stehen 14,4 Prozent Minus. Für HP ist die Logik direkt: Wenn der größte Chip-Lieferant zwei Jahre schrumpfende PC-Verkäufe erwartet, trifft das den Hersteller genauso.
Einordnung und Blick nach vorn
Bei Intel prallen zwei Geschichten aufeinander. Da ist die Hoffnung auf das Auftragsfertigungsgeschäft, die den Kurs in diesem Jahr stark nach oben getrieben hatte. Und da ist das Kerngeschäft mit PC-Prozessoren, das nun klar schwächer läuft. Solange die Speicherknappheit anhält, dürfte das PC-Geschäft unter Druck bleiben. Spannend wird, ob Intel bei der Auftragsfertigung neue große Kunden meldet. Das wäre der Faktor, der die Stimmung drehen könnte.
Twilio: Gute Zahlen, aber das Wachstum verlangsamt sich
Twilio lieferte im dritten Quartal eigentlich, was Anleger sehen wollten. Der Umsatz stieg um 20 Prozent auf 1,56 Milliarden Dollar, der bereinigte Gewinn je Aktie lag mit 1,65 Dollar klar über den erwarteten 1,47 Dollar. Die Jahresprognose hob das Unternehmen an. Trotzdem fiel die Aktie am Freitag um 15 bis 19 Prozent, über die Woche um 21,7 Prozent.
Der Knackpunkt ist das vierte Quartal. Twilio rechnet mit 1,595 bis 1,605 Milliarden Dollar Umsatz. Organisch, also ohne Zukäufe, entspricht das einem Wachstum von 11 bis 12 Prozent. Im dritten Quartal waren es noch 16 Prozent. Auch der operative Gewinn soll mit 300 bis 310 Millionen Dollar unter den 326 Millionen aus dem Vorquartal liegen. Der Markt hatte nach einem starken Lauf der Aktie mehr erwartet.
Twilio-Chef Khozema Shipchandler setzt große Hoffnungen auf Sprach-KI, also auf KI-Assistenten, die Kundengespräche am Telefon führen. Nach seinen Worten liegt die Verbreitung erst bei etwa 1 Prozent. Das klingt nach viel Potenzial. Es zeigt aber auch, dass das große Geschäft noch kommen muss. Für die Aktie heißt das: Die nächsten Quartale müssen belegen, dass das Wachstum wieder anzieht.
Enphase Energy: Die Steuergutschrift ist weg, die Nachfrage auch
Bei Enphase war die Lage am klarsten. Der Hersteller von Wechselrichtern für Solaranlagen verfehlte die Erwartungen und gab einen sehr schwachen Ausblick. Der Umsatz im dritten Quartal lag bei 293,3 Millionen Dollar, erwartet waren rund 305 Millionen. Der bereinigte Gewinn je Aktie betrug 0,41 Dollar statt der erwarteten 0,50 Dollar.
Richtig hart war die Prognose. Für das vierte Quartal plant Enphase nur 225 bis 255 Millionen Dollar Umsatz, der Konsens lag bei 300,5 Millionen. Der Grund: In den USA ist die Steuergutschrift für private Solaranlagen (25D) ausgelaufen. Seitdem kaufen deutlich weniger Hausbesitzer. Enphase beziffert den Rückgang der Endkundenverkäufe in den USA auf 35 Prozent gegenüber dem Vorjahr. Die Aktie fiel am Mittwoch um 17 Prozent auf den tiefsten Stand seit sechs Jahren. Auf Wochensicht steht ein Minus von 18,8 Prozent.
Die Analysten sind sich uneinig. Die Kursziele reichen von 16 Dollar bei Morgan Stanley bis 40 Dollar bei Goldman Sachs. Barclays nennt 26 Dollar, JPMorgan 29 Dollar, Mizuho und Wells Fargo je 34 Dollar. Oppenheimer und Roth stuften die Aktie ab. Enphase selbst rechnet für 2027 mit rund einer Milliarde Dollar Umsatz und arbeitet an neuen Geschäftsfeldern, zum Beispiel an Halbleiter-Transformatoren für Rechenzentren. Bis das spürbar Umsatz bringt, dürfte aber Zeit vergehen.
Alphabet: Der Preis der KI-Milliarden
Alphabet hat am Donnerstag rund 500 Milliarden Dollar an Börsenwert verloren. Die Aktie fiel um 12,6 Prozent, und genau so viel steht auch auf Wochensicht im Minus. Das war ein Schock, denn das Kerngeschäft lief gut. Der Suchumsatz stieg um 12 Prozent auf 63,35 Milliarden Dollar. Die Sorge, KI-Chatbots würden die Google-Suche verdrängen, hat sich in diesen Zahlen also nicht bestätigt.
Das Problem waren die Ausgaben. Allein im dritten Quartal investierte Alphabet 51,4 Milliarden Dollar, vor allem in Rechenzentren und KI-Chips. Der freie Cashflow lag dadurch bei minus 9,1 Milliarden Dollar. Für 2026 plant der Konzern Investitionen von 195 bis 205 Milliarden Dollar, und für 2027 sollen es deutlich mehr werden. Anleger rechnen nach und fragen sich, wann diese Summen sich auszahlen.
Einordnung und Blick nach vorn
Bei Alphabet ist der Kursrutsch kein Urteil über das Geschäft, sondern über die Kapitalintensität. Ein Konzern, der jahrelang sehr viel freies Geld erwirtschaftet hat, gibt plötzlich mehr aus, als hereinkommt. Das verändert die Bewertung. Wer langfristig denkt, schaut darauf, ob Google Cloud weiter stark wächst und ob die Suche ihren Umsatz hält. Beides war im Quartal der Fall. Kurzfristig bleibt die Aktie aber von jeder neuen Zahl zu den Investitionen abhängig.
Software im Sog: Atlassian, Cloudflare, Datadog und HubSpot
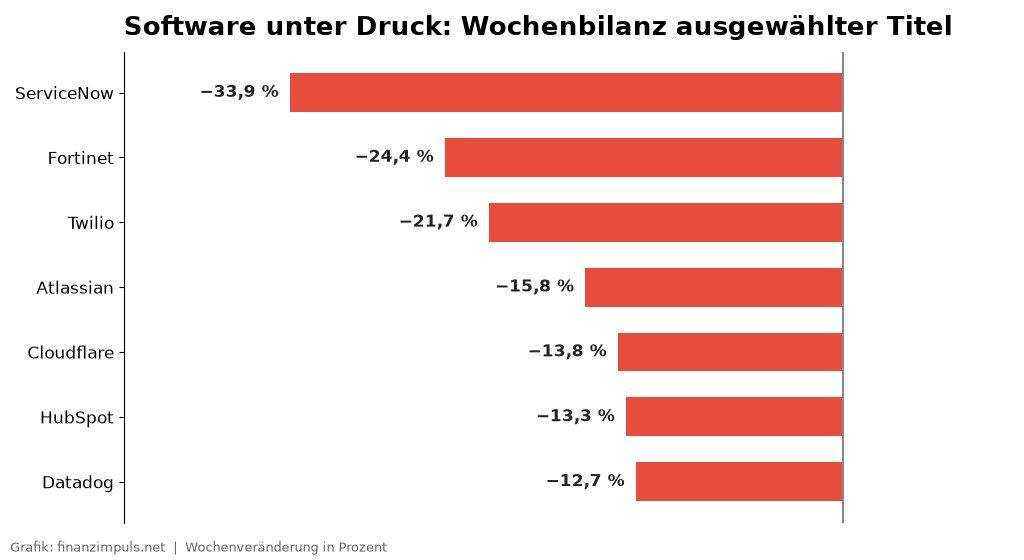
Nicht jeder große Verlierer hatte eigene Zahlen. Atlassian zum Beispiel legt seine Quartalszahlen erst am 5. November vor. Trotzdem verlor die Aktie in der Woche 15,8 Prozent, am Donnerstag allein 7,2 Prozent und am Freitag rund 6 Prozent. Dabei hatte sie am 23. Oktober mit 229,96 Dollar noch ein Hoch markiert. Hier wirkte schlicht der Sog von ServiceNow: Wenn der größte Name der Branche eine Abschwächung meldet, verkaufen Anleger auch die Konkurrenz.
Ähnlich lief es bei Cloudflare mit minus 13,8 Prozent, HubSpot mit minus 13,3 Prozent und Datadog mit minus 12,7 Prozent. Bei Cloudflare kam am Freitag mit einem Minus von 9,5 Prozent noch ein eigenes Thema dazu. Bei der KI-Plattform Workers AI waren 155 Antworten anderer Nutzer sichtbar geworden. Das Unternehmen legt ebenfalls am 5. November Zahlen vor und hatte für das Quartal 736 bis 737 Millionen Dollar Umsatz angekündigt.
Für dich als Anleger ist das wichtig zu verstehen. In solchen Wochen fallen auch Aktien, bei denen sich nichts geändert hat. Das kann Übertreibungen schaffen, aber auch die Vorboten echter Probleme sein. Die Zahlen von Atlassian und Cloudflare in der kommenden Woche werden zeigen, welche Variante zutrifft.
Marvell: Übernahmegerüchte schrecken Anleger
Marvell verlor am Freitag rund 10 Prozent und in der Woche 14,1 Prozent. Hier waren nicht die eigenen Zahlen der Auslöser, sondern ein Bericht von Bloomberg. Demnach spricht Marvell mit Lumentum über eine Übernahme. Lumentum stellt optische Komponenten her, die in KI-Rechenzentren gebraucht werden. Strategisch könnte das passen. Anleger sorgen sich aber um die Finanzierung: Ein großer Zukauf würde wohl neue Aktien oder viele Schulden bedeuten, also eine Verwässerung für bestehende Aktionäre. Bestätigt ist bisher nichts.
Europa: Adyen und Santander enttäuschen
Auch in Europa gab es heftige Verluste, allerdings weniger gebündelt als in den USA. Die deutlichsten kamen aus den Niederlanden und Spanien.
Adyen: Margenziel gestrichen
Der Zahlungsdienstleister Adyen fiel am Mittwoch um rund 12 Prozent und beendete die Woche mit minus 12,5 Prozent bei 826,90 Euro. Dabei wuchs der Umsatz im dritten Quartal um 23 Prozent auf 738,1 Millionen Euro, das abgewickelte Volumen lag bei 451,1 Milliarden Euro. Das Problem war wieder der Ausblick. Für 2026 erwartet Adyen nur noch eine EBITDA-Marge von 50 Prozent, vorher waren 52 bis 55 Prozent angepeilt. Das bisherige Ziel einer Marge von über 55 Prozent für 2028 strich das Unternehmen ganz. Adyen investiert mehr, um zu wachsen. Für einen Wert, der für hohe Profitabilität geschätzt wird, ist das ein empfindlicher Einschnitt.
Santander: Gewinn rauf, Aktie runter
Bei Santander stieg der bereinigte Gewinn im dritten Quartal um 19 Prozent auf 3,85 Milliarden Euro. Ausgewiesen wurden 3,43 Milliarden Euro. Die Jahresziele bestätigte die Bank, ebenso die Spanne für die harte Kernkapitalquote von 12,8 bis 13 Prozent. Am Tag der Zahlen verlor die Aktie trotzdem 4 bis 5,6 Prozent. Belastet haben ein schwaches Geschäft in Brasilien, höhere Risikovorsorge und die Kosten für die Integration von TSB in Großbritannien und Webster in den USA. Auf Wochensicht steht ein Minus von 12,1 Prozent.
Industrie und Konsum: Caterpillar, Boeing und Symrise
Zum Schluss drei Werte, die schon im Wochenrückblick vorkamen. Hier schauen wir genauer auf die Gründe.
Caterpillar: Rekordumsatz reicht nicht
Caterpillar meldete mit 20,7 Milliarden Dollar einen Rekordumsatz im dritten Quartal, ein Plus von 17 Prozent. Der bereinigte Gewinn je Aktie lag bei 7,20 Dollar. Trotzdem fiel die Aktie um 8 bis 10 Prozent. Caterpillar ließ die Jahresprognose unverändert und rechnet mit Zollkosten von rund 2,2 Milliarden Dollar. Dazu kommt ein Engpass ausgerechnet im gefragtesten Bereich: Bei Stromaggregaten für Rechenzentren stößt der Konzern an Kapazitätsgrenzen. Wer zuvor auf noch mehr Wachstum aus dem KI-Boom gesetzt hatte, wurde enttäuscht. Auf Wochensicht stehen minus 9,4 Prozent.
Boeing: Auslieferungsziel verfehlt
Boeing verlor am Dienstag 10 bis 11 Prozent, der schlechteste Tag seit 2020. Im dritten Quartal stand ein Verlust von 116 Millionen Dollar, je Aktie minus 0,34 Dollar, bei 24,19 Milliarden Dollar Umsatz. Schwerer wog, dass Boeing das Ziel von 500 Auslieferungen in diesem Jahr verfehlt und den weiteren Hochlauf der 737-Produktion erst Ende 2027 erwartet. Das verschiebt die Erholung beim freien Cashflow nach hinten. Die Woche beendete Boeing mit minus 8,9 Prozent.
Symrise: Marge enttäuscht trotz Wachstum
Symrise wuchs im dritten Quartal organisch um 5,3 Prozent, mehr als erwartet. Bei der Marge peilt der Duft- und Aromenhersteller aber nur noch die untere Hälfte der Spanne von 21,5 bis 22,5 Prozent an. Die Aktie fiel am Mittwoch um 10 bis 12 Prozent, der schwächste Tag seit acht Jahren. Auf Wochensicht ging es von 102 auf 93,02 Euro, ein Minus von 8,8 Prozent.
Was die Verlierer gemeinsam haben
Schaut man auf alle Fälle zusammen, fällt ein Muster auf. Reddit, Twilio, Adyen, Santander und Caterpillar haben im abgelaufenen Quartal gut bis sehr gut abgeschnitten. Gefallen sind sie trotzdem. Entscheidend war fast immer der Blick nach vorn: eine schwächere Prognose, eine gesenkte Marge, ein langsameres Wachstum bei der wichtigsten Kennzahl.
Das hat mit der Bewertung zu tun. Viele dieser Aktien waren vor den Zahlen stark gelaufen. Wer so hoch bewertet ist, muss mehr liefern als den Konsens. Sonst reicht schon eine kleine Abweichung für zweistellige Verluste. Dazu kommt das Thema KI, das gerade in zwei Richtungen wirkt. Es treibt die Investitionen von Alphabet in die Höhe, stellt bei Reddit das Geschäftsmodell mit Google-Besuchern in Frage und nährt bei Software-Anbietern wie ServiceNow die Sorge, dass weniger Lizenzen gebraucht werden.
| Aktie | Hauptgrund | Nächster Termin |
|---|---|---|
| Schwache Prognose, weniger Google-Besucher | Nutzerzahlen Q4 | |
| ServiceNow | cRPO-Wachstum fällt auf 18,5 % | Q4-Zahlen |
| Fortinet | Service-Prognose gesenkt | Q4-Zahlen |
| Intel | Schwacher Ausblick, PC-Markt schrumpft | Q4-Zahlen |
| Twilio | Organisches Wachstum bremst ab | Q4-Zahlen |
| Enphase | Ende der US-Steuergutschrift | Q4-Zahlen |
| Atlassian, Cloudflare | Branchen-Sog nach ServiceNow | Zahlen am 5. November |
| Alphabet | Rekordinvestitionen, negativer Cashflow | Q4-Zahlen |
| Adyen | Margenziel gesenkt | Jahreszahlen |
Was heißt das für dein Depot?
Wochen wie diese zeigen, wie schnell einzelne Aktien ein Viertel oder ein Drittel verlieren können, selbst bei guten Zahlen. Wer viel Geld in wenigen Tech-Titeln stecken hat, spürt das sofort. Ein breit gestreutes Depot fängt solche Ausschläge dagegen ab. Der Nasdaq 100 als Ganzes verlor in der Woche rund 2 Prozent, nicht 30.
Das heißt nicht, dass Einzelaktien grundsätzlich falsch sind. Es heißt aber, dass du die Größe einzelner Positionen im Blick behalten solltest. Nach einem Absturz ist die Versuchung groß, schnell nachzukaufen. Ob das klug ist, hängt davon ab, ob sich das Geschäft wirklich verschlechtert hat oder nur die Erwartungen zu hoch waren. Diese Frage beantworten meist erst die nächsten Quartale. Wer seine Strategie neu aufstellen oder einen ETF-Sparplan als Basis anlegen möchte, kann das günstig bei Neobrokern wie Scalable Capital * oder finanzen.net zero * erledigen.
Fazit
Die großen Verlierer der Woche hatten selten schlechte Quartale. Sie hatten schwache Ausblicke, und der Markt hat sie dafür hart bestraft. Bei Reddit und Alphabet steht die KI hinter den Sorgen, bei ServiceNow, Fortinet und Twilio ein langsameres Wachstum, bei Intel und Enphase eine schwache Nachfrage. In der kommenden Woche liefern Atlassian und Cloudflare die nächsten Hinweise darauf, ob der Ausverkauf bei Software übertrieben war. Wie es auf der Gewinnerseite aussah, liest du in unserem Artikel über die Aktien-Gewinner der Woche.
Häufige Fragen
Welche Aktie hat in der Woche vom 26. bis 30. Oktober am meisten verloren?
Unter den großen internationalen Werten war Reddit der größte Verlierer. Die Aktie fiel von 144,25 auf 91,73 Dollar, ein Minus von 36,4 Prozent. Am Freitag allein verlor sie 29,2 Prozent.
Warum ist die ServiceNow-Aktie so stark gefallen?
ServiceNow erwartet für das vierte Quartal nur noch 18,5 Prozent Wachstum bei der cRPO, nach 21 Prozent im Vorquartal. Die Kennzahl zeigt die gesicherten Umsätze der nächsten zwölf Monate. Die Aktie fiel daraufhin an einem Tag um rund 27 Prozent.
Warum sind so viele Software-Aktien gleichzeitig gefallen?
Nach den schwachen Ausblicken von ServiceNow, Fortinet und Twilio verkauften Anleger die ganze Branche. Dahinter steht auch die Sorge, dass KI-Agenten den Bedarf an klassischen Software-Lizenzen verringern könnten. Atlassian, Cloudflare, HubSpot und Datadog verloren deshalb zwischen 12 und 16 Prozent, ohne eigene Zahlen.
Warum hat Alphabet trotz guter Zahlen verloren?
Der Suchumsatz stieg um 12 Prozent. Belastet haben die hohen Investitionen von 51,4 Milliarden Dollar im Quartal und ein negativer freier Cashflow. Für 2026 plant Alphabet 195 bis 205 Milliarden Dollar Investitionen, 2027 deutlich mehr.
Sollte ich jetzt gefallene Aktien nachkaufen?
Das hängt von deiner Strategie und deinem Risiko ab, eine pauschale Antwort gibt es nicht. Wichtig ist, ob sich das Geschäft wirklich verschlechtert hat oder nur zu hohe Erwartungen korrigiert wurden. Dieser Artikel ist keine Anlageberatung.