Wochenrückblick: Der DAX knackt erstmals seit Anfang September die 26.000 Punkte und beendet die Woche mit einem Plus von 2,5 Prozent. An der Wall Street dagegen kippt die Stimmung am Freitag. Intel erlebt den schlechtesten Tag seit 1974, Software- und Chipwerte rauschen ab, und der Ölpreis klettert auf den höchsten Stand seit April.
Hallo und schön, dass du da bist. Fünf Handelstage, drei große Notenbanken, eine Flut an Quartalszahlen – diese Börsenwoche hatte es in sich. Hier bekommst du den Rückblick auf die komplette Woche: was passiert ist, warum die Kurse so schwankten, wer gewonnen und wer verloren hat und worauf es in den nächsten Tagen ankommt.
Grafik: finanzimpuls.net
Kurzfassung, falls du nicht alles lesen willst
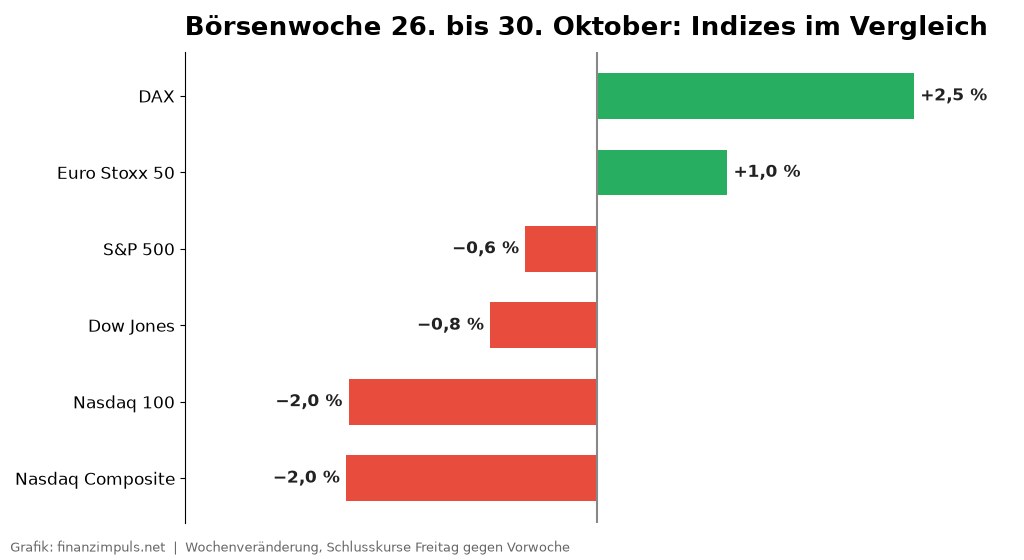
- Der DAX gewinnt in der Woche rund 2,5 Prozent und schließt bei 25.818 Punkten. Am Donnerstag lag er über 26.000 Punkten.
- Die US-Börsen enden im Minus: Nasdaq minus 2,0 Prozent, S&P 500 minus 0,6 Prozent, Dow Jones minus 0,9 Prozent.
- Fed, EZB und Bank of Japan lassen ihre Leitzinsen unverändert. Bei der Fed stimmen aber zwei Mitglieder schon für eine Erhöhung.
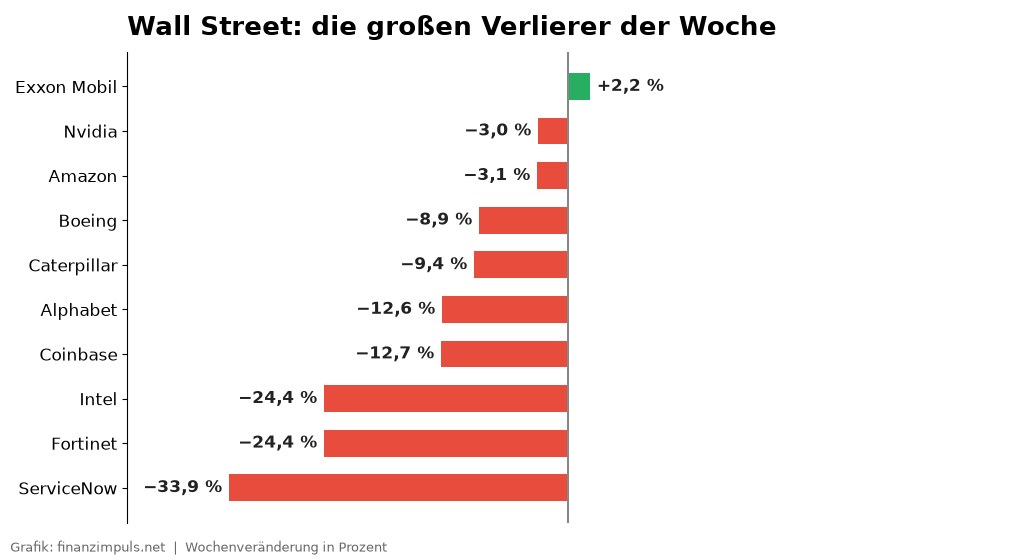
- Größter Verlierer der Woche ist ServiceNow mit fast 34 Prozent Minus, Intel und Fortinet fallen jeweils um gut 24 Prozent.
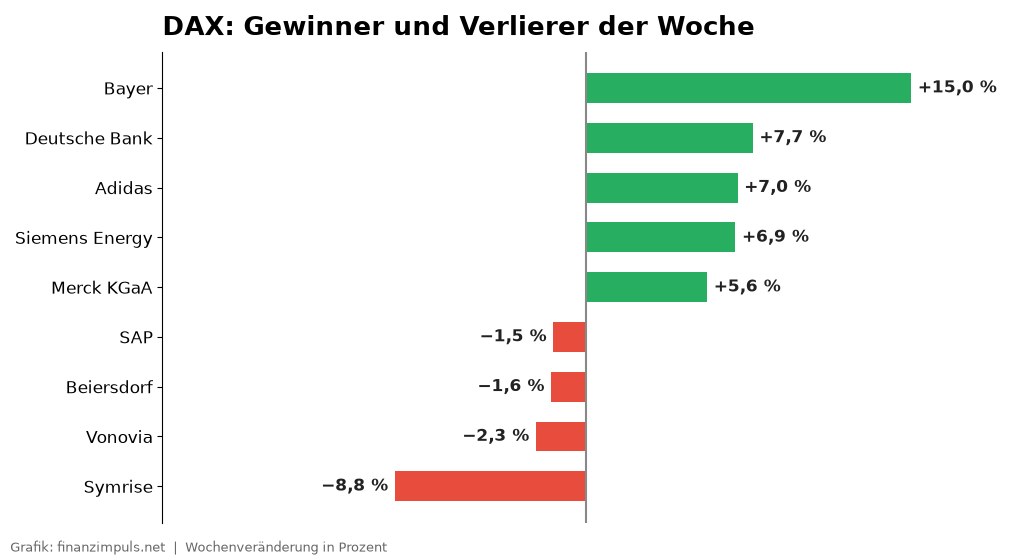
- Im DAX ist Bayer mit rund 15 Prozent Plus der klare Wochensieger, Symrise mit knapp 9 Prozent Minus das Schlusslicht.
Die Woche in Zahlen
Zuerst die nackten Zahlen. Europa und die USA liefen in dieser Woche auseinander, und zwar deutlich. Während der DAX vier Tage in Folge stieg und erst am Freitag nachgab, verloren die US-Indizes vor allem am letzten Handelstag kräftig. Der Nasdaq Composite büßte allein am Freitag 2,9 Prozent ein, der Nasdaq 100 sogar fast 3,5 Prozent.
| Index | Schluss Freitag | Woche |
|---|---|---|
| DAX | 25.818,21 | +2,5 % |
| MDax | 30.472,32 | +2,0 % |
| Euro Stoxx 50 | 6.131,31 | +1,0 % |
| Dow Jones | 51.770,31 | −0,9 % |
| S&P 500 | 7.580,07 | −0,6 % |
| Nasdaq Composite | 25.437,00 | −2,0 % |
| Nasdaq 100 | 28.384,85 | −2,0 % |
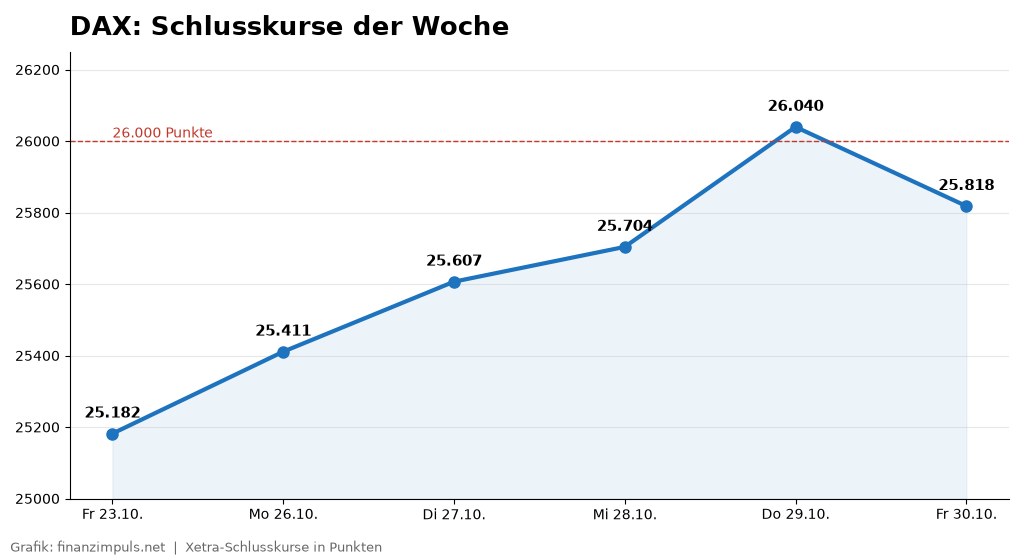
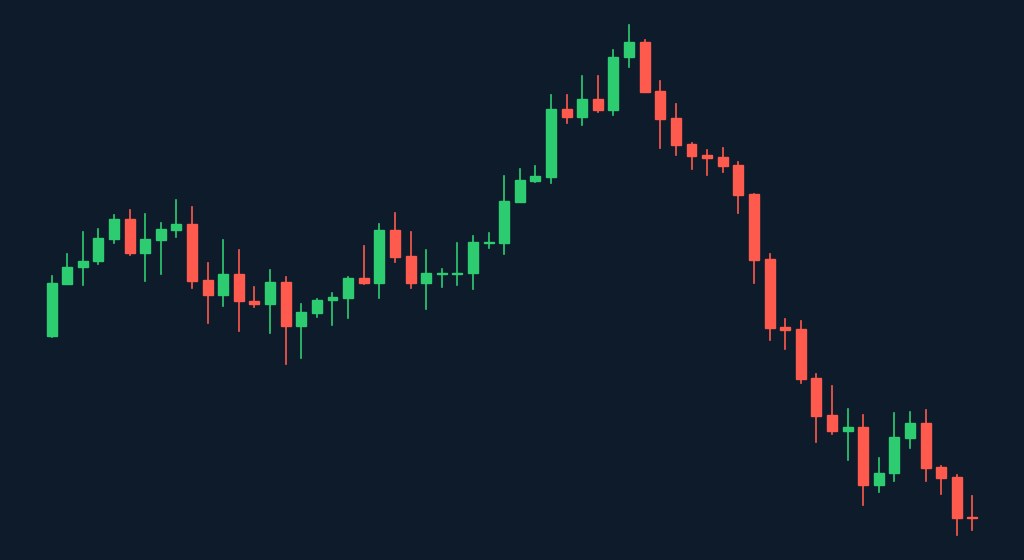
Für den DAX ist das auch die Monatsbilanz: Der Oktober endet ebenfalls mit einem Plus von rund 2,5 Prozent. Der MDax der mittelgroßen Werte kam in der Woche auf etwa 2 Prozent. Hier der DAX im Chart:
Der Wochenverlauf Tag für Tag
Montag: Schnäppchenjäger und ein Börsenantrag
Nach den Verlusten der Vorwoche fing sich der DAX gleich zum Start. Er schloss 0,91 Prozent höher bei 25.410,84 Punkten. Rückenwind kam vom ifo-Geschäftsklima, das sich im Oktober zum sechsten Mal in Folge verbesserte. Dazu ließ die Ratingagentur Moody’s Frankreichs Note bei „Aa3“, was die europäischen Anleihemärkte beruhigte. Gleichzeitig gaben die Ölpreise zu Wochenbeginn etwas nach. Für Gesprächsstoff sorgte die KI-Firma Anthropic: Sie hat öffentlich ihren Börsenprospekt für ein Listing an der Nasdaq eingereicht. Termin und Preisspanne sind noch offen. Bayer bekam in China die Zulassung für den Gerinnungshemmer Asundexian, die Aktie stieg um 3,6 Prozent – der Start einer starken Woche für den Konzern.
Dienstag: Chipwerte vorn, Mercedes und Boeing unter Druck
Am Dienstag legte der DAX um 0,77 Prozent auf 25.606,65 Punkte zu. Halbleiterwerte wie BE Semiconductor und STMicro waren gefragt, während Mercedes nach einer gesenkten Prognose fiel und Boeing in New York über 10 Prozent verlor. Die Details zu diesem Tag findest du in unserem Börsenbericht vom Dienstag.
Grafik: finanzimpuls.net
Mittwoch: Fed hält still, Deutsche Bank glänzt, Symrise stürzt
Der Mittwoch brachte den DAX auf 25.704 Punkte, ein kleines Plus von 0,4 Prozent. Spannender waren die Einzelwerte. Die Deutsche Bank meldete für das dritte Quartal einen Gewinn nach Steuern von 1,9 Milliarden Euro, ein Rekord für ein drittes Quartal, und legte um 4 Prozent zu. Symrise dagegen verlor gut 10 Prozent, obwohl der Duftstoffhersteller organisch stärker wuchs als erwartet. Der Grund: Bei der Marge peilt das Unternehmen nur noch die untere Hälfte der Spanne von 21,5 bis 22,5 Prozent an. Am Abend entschied dann die US-Notenbank (dazu gleich mehr). Nach US-Börsenschluss legten Alphabet und Microsoft ihre Zahlen vor, außerdem ServiceNow und Fortinet. Was davon zu erwarten war, hatten wir in der Vorschau auf die Quartalszahlen zusammengefasst.
Donnerstag: DAX über 26.000, Software im freien Fall
Der Donnerstag war der beste Tag der Woche für den DAX. Er stieg um 1,3 Prozent auf 26.039,68 Punkte, das höchste Niveau seit Anfang September. Die EZB ließ den Einlagenzins bei 2,50 Prozent, und Christine Lagarde kündigte ihren Rücktritt zum 7. Februar 2027 an. Adidas sprang nach den Zahlen um 5,8 Prozent nach oben. In New York war es dagegen ein Gemetzel bei Software: ServiceNow brach um fast 27 Prozent ein, Fortinet um rund 20 Prozent, Alphabet um 12,6 Prozent und Caterpillar um gut 9 Prozent. Alles dazu steht in unserem Börsenbericht vom Donnerstag.
Freitag: Intel-Schock und Öl auf Siebenmonatshoch
Zum Wochenschluss ging es dann bergab. Der DAX verlor 0,85 Prozent auf 25.818,21 Punkte, nach vier Gewinntagen in Folge. Belastet haben vor allem die enttäuschenden Zahlen von Intel und Amazon vom Vorabend, die schon in Asien die Kurse drückten. Dazu kam der Ölpreis, der auf den höchsten Stand seit April stieg. In Frankfurt traf es die KI-Profiteure: Siemens Energy fiel um 6,9 Prozent ans Indexende, Infineon um 6,4 Prozent. Im MDax verloren Jenoptik, Elmos, Suss Microtec und Siltronic bis zu 7,5 Prozent. An der Spitze stand Bayer mit 5,5 Prozent Plus. Der Euro Stoxx 50 gab 1,22 Prozent auf 6.131,31 Punkte nach.
Warum die Märkte so stark schwankten
Drei Dinge haben diese Woche geprägt. Erstens die Zweifel an den riesigen KI-Investitionen. Zweitens die Angst vor einer neuen Eskalation im Iran-Konflikt. Und drittens die Frage, wie lange die Zinsen noch so hoch bleiben.
KI: Gute Zahlen reichen nicht mehr
Die Berichtssaison kann sich eigentlich sehen lassen. Trotzdem straft der Markt gerade die großen Tech-Namen ab, sobald etwas nicht passt. Die DZ Bank brachte es in ihrem Wochenpapier auf den Punkt: „Gute Ergebnisse allein reichen nicht mehr aus.“ Neben den KI-Investitionen schauen Anleger inzwischen genau auf den Cashflow. Und da hakt es. Amazon steckt Jahr für Jahr Rekordsummen in Rechenzentren, der freie Cashflow ist das zweite Quartal in Folge negativ. Alphabet hatte schon am Donnerstag den schlechtesten Tag seit 2004 erlebt. Das Muster ist immer gleich: Wer viel ausgibt und beim Ausblick nicht liefert, wird hart bestraft.
Bei Software kommt eine zweite Sorge dazu. Anleger fürchten, dass KI-Werkzeuge das klassische Geschäft mit Unternehmenssoftware angreifen. ServiceNow lieferte dafür den Beleg, den niemand sehen wollte: Der Ausblick für die kurzfristigen Vertragsverpflichtungen fiel schwächer aus als erhofft, und die Aktie verlor am Donnerstag fast 27 Prozent. Fortinet senkte die Jahresprognose für den Serviceumsatz – obwohl der Gesamtumsatz höher ausfallen soll, ging es um rund 20 Prozent nach unten.
Öl und Iran: Die Wahl am Dienstag als Risiko
Am Montag gab der Ölpreis noch nach, am Freitag stand er so hoch wie seit April nicht mehr. Der Grund ist die Sorge vor einem erneuten US-Militärschlag gegen den Iran. Seit Längerem wird darüber spekuliert, dass die USA und Israel nach den US-Zwischenwahlen am kommenden Dienstag wieder angreifen könnten. „Die anhaltenden Militäreinsätze rund um die Straße von Hormus halten die Ölpreise hoch“, sagte Energie-Analyst Saul Kavonic von MST Marquee. Für Europa ist das doppelt unangenehm, denn teure Energie drückt auf die Konjunktur und hält die Inflation oben.
Zinsen: Die nächste Erhöhung steht im Raum
Die Rendite zehnjähriger US-Staatsanleihen pendelte die ganze Woche um die Marke von 5 Prozent. Das ist hoch, und es macht Aktien mit hoher Bewertung weniger attraktiv. Am Terminmarkt rechnen viele Anleger mit einer Zinserhöhung der Fed im Dezember, laut CME FedWatch zeitweise mit einer Wahrscheinlichkeit von rund drei Vierteln oder mehr. Für Tech-Aktien, die viel Zukunft eingepreist haben, ist das Gift.
Krypto: Binance-Hack drückt Bitcoin
Am Freitag kam noch ein Schlag für Kryptoanleger dazu. Bei der Kryptobörse Binance wurden Werte von rund 6,3 Milliarden Dollar erbeutet. Bitcoin fiel daraufhin auf den tiefsten Stand seit sechs Wochen, in der Woche ging es rund 5,6 Prozent nach unten. Coinbase, Strategy und Robinhood verloren am Freitag zwischen knapp 9 und fast 14 Prozent.
Notenbanken: dreimal Stillstand
Gleich drei große Notenbanken haben in dieser Woche entschieden, und alle drei ließen die Zinsen, wo sie waren. Ruhig war es trotzdem nicht.
Fed: Die US-Notenbank beließ den Leitzins am Mittwoch bei 3,75 bis 4,00 Prozent. Die Entscheidung fiel aber nur mit 10 zu 2 Stimmen. Lisa Cook und Beth Hammack wollten den Zins schon jetzt um 0,25 Prozentpunkte anheben. In der Erklärung heißt es, die Inflation bleibe erhöht, die Wirtschaft wachse kräftig. Fed-Chef Kevin Warsh kündigte an, ab 2027 eine Sitzung ohne Zinsentscheid einzuführen. Die Wall Street schloss danach leicht im Plus.
EZB: Am Donnerstag hielt die Europäische Zentralbank den Einlagenzins bei 2,50 Prozent. Die eigentliche Nachricht war eine andere: Christine Lagarde tritt zum 7. Februar 2027 zurück. Das sorgt für Unsicherheit, wohin die EZB danach steuert. Die Märkte nahmen es gelassen, der DAX stieg an diesem Tag sogar über 26.000 Punkte.
Bank of Japan: Am Freitag ließ die BoJ ihren Leitzins bei 1,25 Prozent. Sie signalisierte aber, dass weitere Erhöhungen folgen dürften, weil die Inflation nahe am Ziel von 2 Prozent liegt.
Konjunkturdaten der Woche
Auch abseits der Notenbanken gab es wichtige Daten. In den USA wuchs die Wirtschaft im dritten Quartal auf das Jahr hochgerechnet um 3,4 Prozent, der PCE-Preisindex lag bei 3,6 Prozent. Das passt ins Bild einer robusten, aber zu heißen Wirtschaft – und erklärt, warum die Fed über Erhöhungen nachdenkt.
In Deutschland fiel die Inflationsrate im Oktober auf 2,8 Prozent, nach 3,3 Prozent im September. Erwartet waren 3,0 Prozent. Klingt nach einer guten Nachricht. Commerzbank-Chefvolkswirt Jörg Krämer bremst aber: „Dass die Inflation unter die Marke von 3 Prozent fällt, liegt vor allem am Tankrabatt.“ Für eine Entwarnung sei es zu früh. Die Wirtschaft der Eurozone wuchs im dritten Quartal um 0,4 Prozent zum Vorquartal. Und das ifo-Geschäftsklima hatte sich, wie schon erwähnt, zum sechsten Mal in Folge verbessert.
Gewinner und Verlierer im DAX
Im DAX gab es in dieser Woche einen klaren Sieger. Bayer legte rund 15 Prozent zu und war damit fast doppelt so stark wie der Zweitplatzierte. Die Aktie stieg an vier von fünf Tagen. Zuerst kam die Zulassung für Asundexian in China, am Freitag dann ein Erfolg im Glyphosat-Streit: Eine Jury in St. Louis wies die Klagen von drei Frauen einstimmig ab, die ihre Krebserkrankungen auf Roundup zurückgeführt hatten. Es ist der erste gewonnene Fall seit einem wichtigen Urteil des Obersten Gerichtshofs der USA zugunsten von Bayer. Jefferies-Analyst Michael Leuchten sprach von einem ermutigenden Gerichtserfolg.
Grafik: finanzimpuls.net
Dahinter folgen die Deutsche Bank mit knapp 8 Prozent dank der starken Quartalszahlen und Adidas mit 7 Prozent. Siemens Energy kam trotz des Rückschlags am Freitag noch auf fast 7 Prozent, weil die Aktie vorher vier Tage am Stück gestiegen war. Merck KGaA legte rund 5,6 Prozent zu.
Am anderen Ende steht Symrise mit knapp 9 Prozent Minus, fast komplett verursacht durch den Absturz am Mittwoch. Vonovia verlor gut 2 Prozent, Beiersdorf und SAP jeweils rund 1,5 Prozent. Dass SAP in einer Woche schwächelt, in der Softwarewerte in den USA reihenweise einbrechen, überrascht nicht. Gemessen an ServiceNow kam der Walldorfer Konzern noch glimpflich davon.
Außerhalb des DAX fiel noch Puma auf. Der Sportartikelhersteller machte im dritten Quartal weniger Verlust als im Vorjahr, die Aktie stand am Freitag mit 5,6 Prozent Plus an der MDax-Spitze. Evonik lehnte das Übernahmebegehren von BASF ab. Gespräche über eine Fusion soll es nicht geben, nur einen informativen Austausch. Beide Aktien legten trotzdem leicht zu.
Die großen Verlierer an der Wall Street
In den USA war es eine Woche der Kursstürze. Die Liste der Verlierer liest sich wie ein Who’s who der Technologiebranche.
Grafik: finanzimpuls.net
Intel: schlechtester Tag seit 1974
Der Freitag gehörte Intel, allerdings im negativen Sinn. Die Aktie stürzte um 28,6 Prozent auf 65,76 Dollar, der schlechteste Tag seit 1974. Auslöser war der Ausblick auf das vierte Quartal: Intel erwartet einen Umsatz von 15 bis 16 Milliarden Dollar und einen Gewinn von 25 Cent je Aktie. Analysten hatten mit 17,1 Milliarden Dollar und 43 Cent gerechnet. Als Gründe nennt Intel einen schwachen PC-Markt, weil Speicherchips so teuer geworden sind, und die Schließung eines Werks in Israel. Eine Besserung erwartet das Management nicht vor Mitte 2027. Bitter ist das auch für die US-Regierung, die rund 10 Prozent an Intel hält. Zur Einordnung: Die Aktie war 2026 vorher um rund 150 Prozent gestiegen. Da war viel Hoffnung im Kurs.
Software: ServiceNow und Fortinet
ServiceNow verlor in der Woche fast 34 Prozent und ist damit der größte Verlierer in dieser Übersicht. Fortinet kam auf rund 24 Prozent Minus. Beide hatten am Mittwochabend Zahlen vorgelegt, beide enttäuschten bei den Kennzahlen, auf die Anleger gerade am meisten achten. Bei ServiceNow war das der Ausblick auf die Auftragslage, bei Fortinet das Servicegeschäft.
Chips, Hardware und Alphabet
Intel zog am Freitag die ganze Branche mit nach unten. AMD und Qualcomm fielen jeweils um rund 11 Prozent, Nvidia um gut 4 Prozent. Bei AMD und Nvidia hielt sich das Wochenminus mit 2 bis 3 Prozent noch in Grenzen, Qualcomm verlor gut 6 Prozent. Auch Hardwarehersteller wie Dell und HP gerieten unter Druck. Alphabet verlor in der Woche 12,6 Prozent, fast alles davon am Donnerstag. Amazon gab nach den Zahlen am Freitag weitere 1,4 Prozent ab und kam auf gut 3 Prozent Wochenminus. Caterpillar fiel nach den eigenen Zahlen um gut 9 Prozent, Boeing nach dem Kurssturz vom Dienstag um knapp 9 Prozent.
Die Gewinner: Öl schlägt Tech
Es gab auch Gewinner, nur eben woanders. Exxon Mobil und Chevron übertrafen mit ihren Zahlen am Freitag die Erwartungen und profitierten vom hohen Ölpreis. Exxon legte in der Woche gut 2 Prozent zu, Chevron rund 1 Prozent. Während der Nasdaq in der Woche 2 Prozent verlor, hielt sich der Russell 2000 der kleineren US-Firmen mit gut 1 Prozent Plus erstaunlich gut. Das Geld floss also nicht komplett aus dem Markt, sondern aus den teuren Tech-Werten in andere Ecken.
Rohstoffe und Devisen
- Öl: Brent stieg am Freitag auf den höchsten Stand seit April. Treiber ist die Sorge vor neuen Angriffen auf den Iran nach den US-Zwischenwahlen.
- Gold: Das Edelmetall fiel unter die Marke von 4.000 Dollar je Feinunze. Gold und Silber notieren so niedrig wie seit einem Jahr nicht mehr.
- Bitcoin: Nach dem Binance-Hack ging es auf den tiefsten Stand seit sechs Wochen, in der Woche gut 5 Prozent nach unten.
Ausblick auf die nächste Woche
Ruhiger wird es nicht. Das wichtigste Ereignis sind die US-Zwischenwahlen am Dienstag. Sie sind gleich aus zwei Gründen relevant: wegen der Machtverhältnisse im Kongress und wegen der Spekulation, dass danach neue Militärschläge gegen den Iran folgen könnten. Am Donnerstag entscheidet die Bank of England über ihre Zinsen, am Freitag kommt der US-Arbeitsmarktbericht. Gerade der dürfte zeigen, ob die Fed im Dezember tatsächlich erhöht.
Dazu erreicht die Berichtssaison ihren Höhepunkt. Apple, AMD und Palantir legen in den USA Zahlen vor, in Deutschland unter anderem Rheinmetall, die Deutsche Telekom und BMW. Nach dieser Woche ist klar, worauf es ankommt: Bei Tech-Werten zählen der Ausblick und die Investitionspläne mehr als das abgelaufene Quartal. Bei AMD wird spannend, ob der Konzern die Sorgen nach dem Intel-Debakel zerstreuen kann.
Was heißt das für dein Depot?
Die Woche zeigt sehr deutlich, wie unterschiedlich Märkte laufen können. Der DAX steht nach dem Oktober im Plus, die Nasdaq liegt nach dieser Woche klar im Minus. Wer breit gestreut ist, hat davon wenig gemerkt. Wer stark auf einzelne Tech-Werte gesetzt hat, musste schlucken. Ein Intel-Aktionär hat an einem einzigen Tag mehr als ein Viertel verloren.
Das ist kein Grund für hektische Umschichtungen. Es ist aber ein guter Anlass, einmal nachzusehen, wie hoch der Tech-Anteil im eigenen Depot inzwischen ist. Ein Welt-ETF hat davon automatisch eine Menge. Wer einen ETF-Sparplan einrichten oder sein Depot neu sortieren will, kann das günstig bei Neobrokern wie Scalable Capital * oder finanzen.net zero * erledigen.
Fazit
Unterm Strich war es eine gute Woche für den DAX und eine schlechte für die Wall Street. Die Notenbanken haben nichts verändert, aber die Zweifel an den KI-Milliarden sind nach Intel, ServiceNow und Alphabet nicht kleiner geworden. Mit der US-Wahl, dem hohen Ölpreis und dem Arbeitsmarktbericht bleibt die nächste Woche schwankungsanfällig.
Häufige Fragen
Wie hat sich der DAX in dieser Woche entwickelt?
Der DAX stieg in der Woche vom 26. bis 30. Oktober um rund 2,5 Prozent auf 25.818 Punkte. Am Donnerstag schloss er bei 26.039 Punkten, dem höchsten Stand seit Anfang September.
Warum ist die Intel-Aktie so stark gefallen?
Intel hat für das vierte Quartal einen Umsatz von 15 bis 16 Milliarden Dollar in Aussicht gestellt, deutlich weniger als die erwarteten 17,1 Milliarden. Die Aktie fiel daraufhin um 28,6 Prozent, so stark wie seit 1974 nicht mehr.
Haben Fed und EZB die Zinsen verändert?
Nein. Die Fed ließ den Leitzins bei 3,75 bis 4,00 Prozent, die EZB den Einlagenzins bei 2,50 Prozent. Auch die Bank of Japan blieb bei 1,25 Prozent.
Was sind die wichtigsten Termine der nächsten Woche?
Die US-Zwischenwahlen am Dienstag, der Zinsentscheid der Bank of England am Donnerstag und der US-Arbeitsmarktbericht am Freitag. Dazu kommen Quartalszahlen von Apple, AMD, Palantir, Rheinmetall, der Deutschen Telekom und BMW.