Die Vorabpauschale für 2026 gilt am Montag, 4. Januar 2027, als zugeflossen und wird mit dem Basiszins von 3,20 Prozent berechnet. Bis zum 31. Dezember 2026 prüfst du bei Trade Republic und Scalable Capital, ob dein Freistellungsauftrag auch 2027 gilt und hoch genug ist; reicht er nicht, muss im Januar Geld für die Steuer auf dem Verrechnungskonto liegen.
Hallo und willkommen bei Finanzimpuls. Im Januar taucht bei vielen ETF-Sparern eine Steuerbuchung auf, obwohl sie nichts verkauft haben. Dahinter steckt die Vorabpauschale. Oft liest man dazu den 2. Januar. Für die Buchung 2027 stimmt das nicht: Der 2. Januar 2027 ist ein Samstag, das Bundesfinanzministerium nennt den 4. Januar 2027. Diese Checkliste zeigt dir, was du bei Scalable Capital und bei Trade Republic vor dem Jahreswechsel erledigen solltest, und rechnet die Steuer an Beispielen durch.
Was ist das Wichtigste in Kürze?
Drei Dinge entscheiden, ob dich die Vorabpauschale im Januar Geld kostet: ob dein Fonds 2026 gestiegen ist, wie viel Freibetrag du 2027 bei deinem Broker hinterlegt hast und ob auf dem Verrechnungskonto genug Guthaben liegt.
- Termin: Die Vorabpauschale für 2026 gilt am 4. Januar 2027 als zugeflossen. Die Steuer darauf wird im Januar 2027 fällig.
- Basiszins: 3,20 Prozent, festgestellt zum 2. Januar 2026. Daraus ergibt sich ein Basisertrag von 2,24 Prozent des Fondswerts vom Jahresanfang.
- Freistellungsauftrag: Weil der Zufluss 2027 liegt, zählt dein Freistellungsauftrag für 2027. Er sollte über den Jahreswechsel hinaus gelten.
- Höchstbetrag: 1.000 Euro für Alleinstehende, 2.000 Euro für zusammen veranlagte Ehepaare, zusammengerechnet über alle Banken und Broker.
- Verrechnungskonto: Reicht der Freibetrag nicht, wird die Steuer vom Konto beim Broker eingezogen. Ist es leer, kann das Finanzamt die Steuer später nachfordern.
- Noch offen: Der Basiszins für die Vorabpauschale 2027, die erst im Januar 2028 fällig wird, steht noch nicht fest.
Warum gilt der 4. Januar 2027 und nicht der 2. Januar?
Das Gesetz knüpft an den ersten Werktag des Folgejahres an, nicht an ein festes Datum. Der 2. Januar 2027 ist ein Samstag, als ersten Werktag nennt das Bundesfinanzministerium Montag, den 4. Januar 2027.
Laut Investmentsteuergesetz gilt die Vorabpauschale „am ersten Werktag des folgenden Kalenderjahres als zugeflossen“. Für die Vorabpauschale 2025 war das der 2. Januar 2026, daher kommt die bekannte Faustregel. Für 2026 hat das Bundesfinanzministerium im Schreiben vom 13. Januar 2026 ausdrücklich den 4. Januar 2027 genannt.
Der Zuflusstag ist nicht automatisch der Buchungstag. Gebucht wird die Steuer im Januar. Scalable Capital schreibt dazu, der Betrag werde „voraussichtlich Anfang Januar“ abgebucht. Einen festen Termin für die Buchung bei Trade Republic nennen die Hilfeseiten derzeit nicht. Plane das Geld deshalb für den ganzen Januar ein.
Welcher Basiszins gilt für die Vorabpauschale im Januar 2027?
Für die Buchung im Januar 2027 gilt der Basiszins von 3,20 Prozent. Die Deutsche Bundesbank hat ihn zum 2. Januar 2026 errechnet, das Bundesfinanzministerium hat ihn am 13. Januar 2026 veröffentlicht.
An dieser Stelle verwechselt man leicht zwei Jahre. Der Basiszins wird immer zum ersten Börsentag eines Jahres festgestellt und gilt für die Vorabpauschale dieses Jahres. Bezahlt wird sie aber erst im Januar danach. Wer nach „Basiszins 2027“ sucht, kann deshalb einen von zwei Werten meinen:
| Vorabpauschale für | Basiszins | festgestellt zum | gilt als zugeflossen am |
|---|---|---|---|
| 2025 | 2,53 % | 2. Januar 2025 | 2. Januar 2026 |
| 2026 | 3,20 % | 2. Januar 2026 | 4. Januar 2027 |
| 2027 | noch nicht veröffentlicht | erster Börsentag 2027 | erster Werktag 2028 |
Der Satz für die Vorabpauschale 2027 ergibt sich erst aus den Zinsdaten am ersten Börsentag 2027. Das Bundesfinanzministerium hat die Werte für 2025 und 2026 jeweils im Januar bekannt gegeben. Bis es den Satz für 2027 veröffentlicht, gibt es keinen offiziellen Wert, und jede Zahl, die vorher kursiert, ist eine Schätzung.
Wie wird die Vorabpauschale berechnet?
Ausgangspunkt ist der Wert deiner Fondsanteile zu Beginn des Jahres. Davon werden 70 Prozent des Basiszinses als Basisertrag angesetzt, höchstens aber der tatsächliche Wertzuwachs im Jahr, und Ausschüttungen werden abgezogen.
Schritt für Schritt für 2026:
- Basisertrag: Rücknahmepreis zu Beginn des Jahres × 3,20 % × 0,7. Das sind 2,24 Prozent des Anfangswerts.
- Deckel: Der Basisertrag ist auf den Wertzuwachs zwischen erstem und letztem Rücknahmepreis des Jahres begrenzt, zuzüglich Ausschüttungen. Liegt der Fonds Ende 2026 unter dem Jahresanfang, fällt keine Vorabpauschale an.
- Ausschüttungen: Die Vorabpauschale ist nur der Teil des Basisertrags, den die Ausschüttungen des Jahres nicht abdecken.
- Kaufmonat: Im Jahr des Kaufs sinkt die Pauschale um ein Zwölftel für jeden vollen Monat vor dem Kaufmonat.
- Teilfreistellung: Bei Aktienfonds, die laut Anlagebedingungen fortlaufend mehr als 50 Prozent in Aktien anlegen, sind 30 Prozent steuerfrei, bei Mischfonds mit mindestens 25 Prozent Aktienanteil 15 Prozent. Bei Immobilienfonds sind es 60 Prozent, bei Fonds mit Schwerpunkt auf ausländischen Immobilien 80 Prozent. Renten-, Geldmarkt- und Rohstofffonds haben keine Teilfreistellung, dort ist die ganze Vorabpauschale steuerpflichtig.
- Steuer: Was nach Freibetrag und Verlustverrechnung übrig bleibt, kostet 25 Prozent Kapitalertragsteuer plus 5,5 Prozent Solidaritätszuschlag darauf, zusammen 26,375 Prozent. Bist du kirchensteuerpflichtig, kommt Kirchensteuer hinzu. Die Kapitalertragsteuer sinkt dann etwas, zusammen sind es rund 28 Prozent.
Die Vorabpauschale ist keine zusätzliche Steuer. Beim Verkauf werden alle während der Besitzzeit angesetzten Vorabpauschalen vom Gewinn abgezogen. Du zahlst also früher, nicht doppelt.
Wie viel Steuer fällt in typischen Fällen an?
Pro 10.000 Euro Anfangswert in einem thesaurierenden Aktien-ETF sind es für 2026 höchstens 224 Euro Vorabpauschale. Ohne Freibetrag werden daraus rund 41 Euro Steuer.
Alle folgenden Rechnungen sind Beispiele mit gerundeten Werten, ohne Kirchensteuer und ohne Verlusttopf. Sie zeigen den Rechenweg, nicht deinen tatsächlichen Steuerbetrag. Der steht in der Abrechnung deines Brokers.
Beispiel 1: Einmalanlage in einem thesaurierenden Aktien-ETF
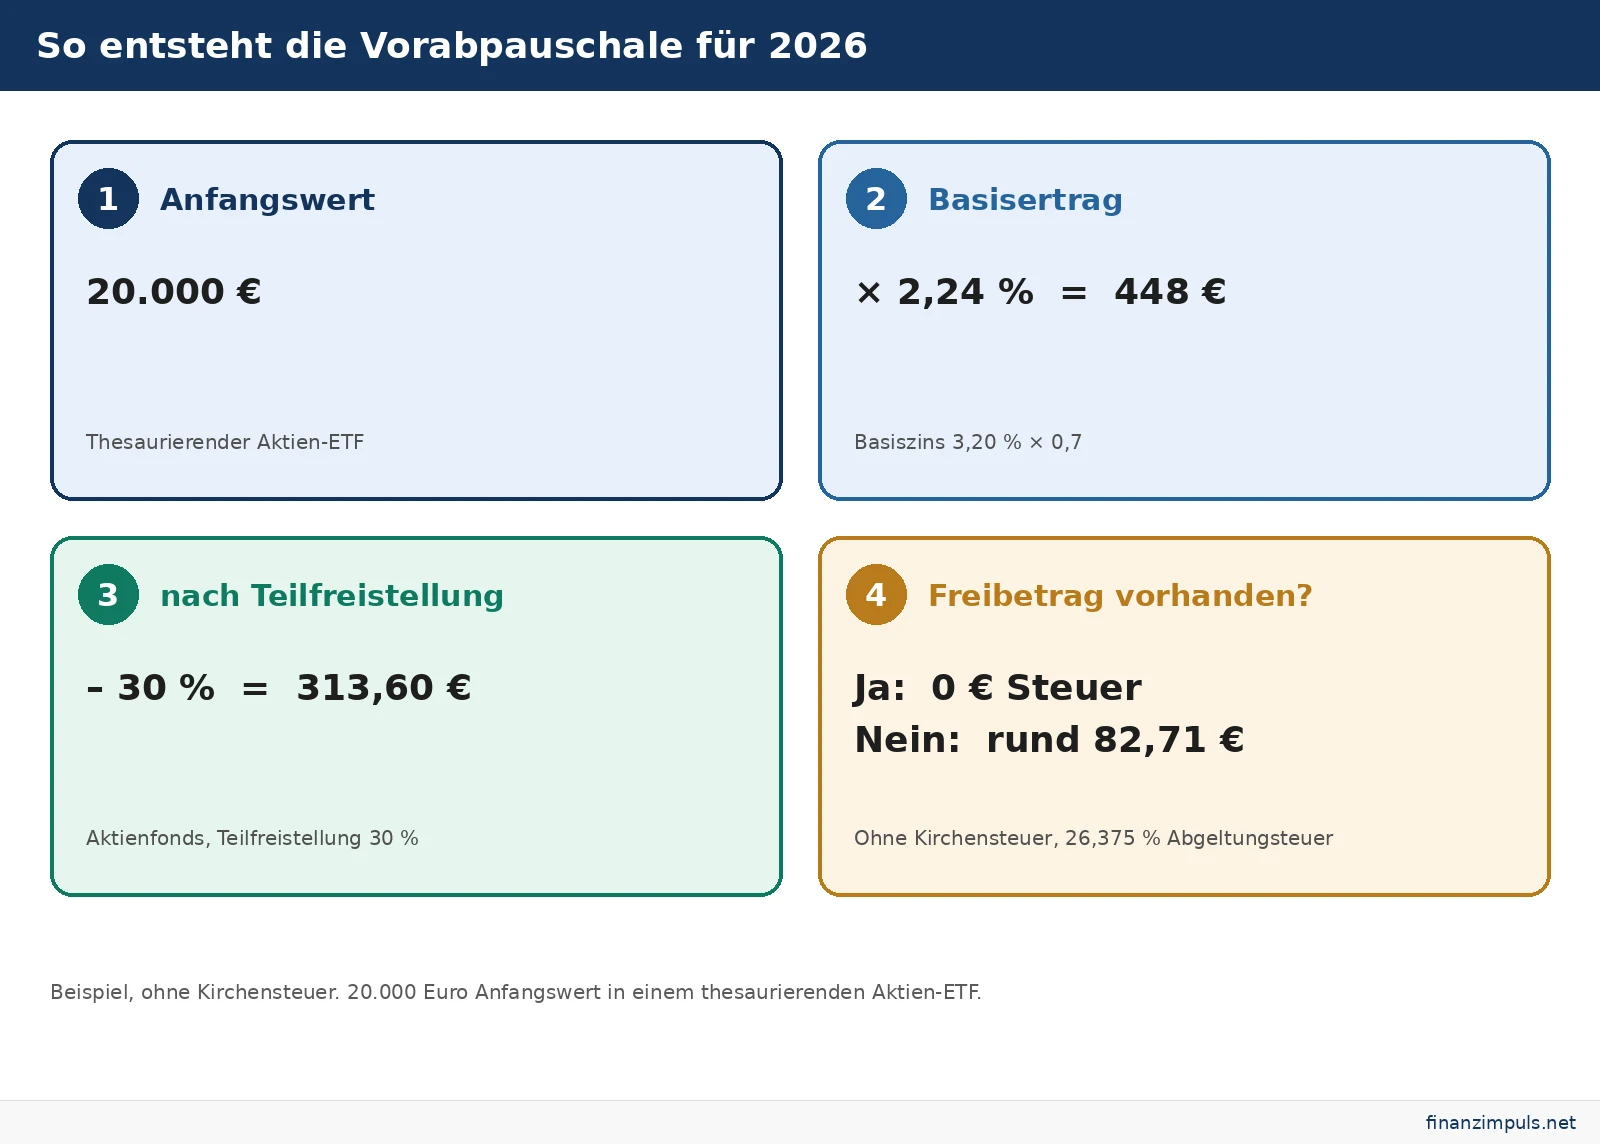
Dein ETF ist am 1. Januar 2026 genau 20.000 Euro wert, du kaufst im Jahr nichts nach, und der Fonds legt 2026 um mehr als 448 Euro zu.
- Basisertrag: 20.000 € × 3,20 % × 0,7 = 448,00 €
- Vorabpauschale: 448,00 €, weil der Wertzuwachs höher ist
- Nach 30 % Teilfreistellung steuerpflichtig: 313,60 €
- Mit ausreichendem Freistellungsauftrag für 2027: 0 € Steuer, der Freibetrag sinkt um 313,60 €
- Ohne Freibetrag: 313,60 € × 26,375 % = rund 82,71 € Steuer
Beispiel 2: Der Fonds steigt nur wenig oder fällt
Gleicher ETF, aber er legt 2026 nur 150 Euro zu. Dann greift der Deckel: Die Vorabpauschale beträgt 150 Euro, steuerpflichtig sind 105 Euro, ohne Freibetrag rund 27,69 Euro Steuer. Liegt der Fonds Ende 2026 unter dem Wert vom Jahresanfang, gibt es für 2026 keine Vorabpauschale.
Beispiel 3: Monatlicher Sparplan ab Januar 2026
Ein Anteil kostet am Jahresanfang 100 Euro, und du kaufst jeden Monat genau zwei Anteile. Je Anteil beträgt der Basisertrag 100 € × 2,24 % = 2,24 €. Die Januar-Anteile zählen voll, die Februar-Anteile zu elf Zwölfteln, die Dezember-Anteile nur zu einem Zwölftel.
- Summe der Monatsanteile: 12 + 11 + … + 1 = 78 Zwölftel, also 6,5
- Vorabpauschale: 2 × 2,24 € × 6,5 = 29,12 €, vorausgesetzt, der Anteil steht Ende 2026 mindestens 2,24 € über dem Jahresanfang
- Steuerpflichtig nach Teilfreistellung: rund 20,38 €
- Ohne Freibetrag: rund 5,38 € Steuer
Beim Sparplan bleibt die Vorabpauschale im ersten Jahr klein. Deutlich spürbar wird sie erst, wenn das Depot über die Jahre gewachsen ist.
Beispiel 4: Ausschüttender ETF
Ein ausschüttender ETF ist am Jahresanfang 20.000 Euro wert und zahlt 2026 insgesamt 300 Euro aus. Der Basisertrag liegt wieder bei 448 Euro. Davon ziehst du die 300 Euro ab, als Vorabpauschale bleiben 148 Euro. Steuerpflichtig sind nach Teilfreistellung 103,60 Euro, ohne Freibetrag rund 27,32 Euro Steuer. Die Ausschüttungen selbst werden bei der Auszahlung besteuert.
| Beispiel | Vorabpauschale | steuerpflichtig | Steuer ohne Freibetrag |
|---|---|---|---|
| 20.000 € thesaurierend | 448,00 € | 313,60 € | rund 82,71 € |
| 20.000 €, nur +150 € | 150,00 € | 105,00 € | rund 27,69 € |
| Sparplan 2 Anteile/Monat | 29,12 € | rund 20,38 € | rund 5,38 € |
| 20.000 € ausschüttend, 300 € Ausschüttung | 148,00 € | 103,60 € | rund 27,32 € |
Wie sich die Vorabpauschale über Jahrzehnte auf das Endergebnis auswirkt, rechnet der Artikel Vorabpauschale nach 30 Jahren: Aktien gegen ETF mit einem durchgehenden Modell vor. Diese Checkliste kümmert sich nur um die nächste Buchung im Januar.
Welcher Freistellungsauftrag zählt für die Vorabpauschale 2026?
Der Freistellungsauftrag für 2027. Die Vorabpauschale für 2026 fließt dir steuerlich erst am 4. Januar 2027 zu und gehört damit zu deinen Kapitalerträgen des Jahres 2027.

Das hat zwei Folgen. Erstens nützt dir ein Rest-Freibetrag aus 2026 für diese Buchung nichts. Zweitens frisst die Vorabpauschale gleich im Januar einen Teil deines Freibetrags für 2027 auf, der dann für Zinsen, Dividenden und Verkäufe im restlichen Jahr fehlt. Wer seinen Freibetrag knapp kalkuliert, sollte die Pauschale deshalb von Anfang an einrechnen.
Wichtig ist außerdem, dass der Auftrag über den Jahreswechsel hinaus gilt. Bei Scalable Capital gilt ein Auftrag mit der Option „Gültig bis Sie einen anderen Auftrag von mir erhalten“ auch im Folgejahr. Bei Trade Republic wählst du beim Einrichten selbst, ab wann der Auftrag in Kraft tritt. Hast du einen Auftrag auf das Jahr 2026 befristet, fehlt er am 4. Januar 2027.
Was musst du bei Trade Republic vor dem Jahreswechsel prüfen?
Bei Trade Republic geht es vor allem um zwei Punkte: Ist ein Freistellungsauftrag mit Steuer-ID hinterlegt, der 2027 gilt, und liegt im Januar genug Guthaben auf dem Verrechnungskonto?
- Steuerübersicht öffnen: In der App unter Portfolio oder Cash oben links auf dein Profil tippen, dann Einstellungen, Steuern und Steuerübersicht.
- Freistellungsauftrag anlegen: Fehlt er, tippst du auf „Aktivieren“. Ist noch keine Steuer-ID hinterlegt, erscheint stattdessen „Steuer-ID hinzufügen“.
- Betrag und Beginn prüfen: Über „Verwalten“ änderst du den Betrag und legst fest, ab wann der Auftrag gilt. Trade Republic nennt als Obergrenze 1.000 Euro.
- Verbrauch ansehen: Die Steuerübersicht zeigt, wie viel des Freibetrags im laufenden Jahr schon verbraucht ist.
- Guthaben einplanen: Reicht der Freibetrag für 2027 nicht, lass auf dem Verrechnungskonto mindestens die Steuer stehen, die du mit dem Rechenweg oben für dein Depot ermittelst, besser etwas mehr.
- Sparpläne im Blick behalten: Läuft Anfang Januar ein Sparplan, der aus dem Guthaben bezahlt wird, braucht er dasselbe Geld. Zeitpunkt und Rhythmus änderst du wie im Artikel ETF-Sparplan bei Trade Republic anlegen, ändern und löschen beschrieben.
Richtest du den Auftrag erst nach einer Steuerbuchung ein, kann Trade Republic bereits abgeführte Steuer erstatten, allerdings nur, wenn der Auftrag noch im selben Kalenderjahr eingerichtet wird. Für die Buchung im Januar 2027 heißt das: Ein Auftrag, der im Laufe des Jahres 2027 nachgereicht wird, kann noch wirken.
Was das Depot sonst kostet und wie das Guthaben verzinst wird, steht in den Trade-Republic-Konditionen.
Was musst du bei Scalable Capital vor dem Jahreswechsel prüfen?
Scalable Capital nennt in der Hilfe klare Fristen: Änderungen am Freistellungsauftrag müssen bis zum 31. Dezember in der App oder im Web eingehen, Aufträge an den Kundenservice per Post nur bis zum 15. Dezember.
- Freistellungsauftrag finden: Im Kundenbereich unter Profil, dann „Steuern“ im Web oder „Freistellungsauftrag“ in der App. Dort richtest du ihn ein, prüfst oder änderst ihn.
- Zwei-Faktor-Anmeldung aktivieren: Ohne sie lässt sich kein Freistellungsauftrag hinterlegen.
- Gültigkeit prüfen: Mit „Gültig bis Sie einen anderen Auftrag von mir erhalten“ gilt der Auftrag auch 2027. Ein auf 2026 befristeter Auftrag endet mit dem Jahr.
- Gemeinsamer Auftrag: Ehepaare und eingetragene Lebenspartner können bis zu 2.000 Euro gemeinsam freistellen. Ein Wechsel vom gemeinsamen zum einzelnen Auftrag geht nicht unterjährig, sondern nur durch Befristung zum Jahresende.
- Verbrauch ansehen: Unter Profil, „Steuern“ und „Angaben zum Freistellungsauftrag“ siehst du, wie viel schon verbraucht ist.
- Guthaben bereitstellen: Der fällige Betrag erscheint in einem Dokument in deiner Mailbox und wird voraussichtlich Anfang Januar vom Broker-Konto abgebucht.
Ein Auftrag gilt bei Scalable Capital für alle Geschäftsbeziehungen dort, also etwa auch für eine Vermögensverwaltung. Die Vorabpauschale fällt an, wenn du zum 31. Dezember einen thesaurierenden oder teilausschüttenden Fonds im Depot hast. Bereits abgeführte Steuer erstattet Scalable Capital rückwirkend, wenn der Freistellungsauftrag noch im laufenden Kalenderjahr hinterlegt wird.
Einen Haken gibt es beim Depotwechsel: Die Bank, die deine Anteile am 1. Januar verwahrt, berechnet die gesamte Vorabpauschale für das Vorjahr, auch für die Monate beim alten Anbieter. Ein Übertrag rund um den Jahreswechsel ändert also nichts an der Höhe, nur daran, welcher Anbieter bucht. Gebühren und Tarife vergleicht der Artikel Scalable-Capital-Konditionen.
Wie teilst du den Freistellungsauftrag auf beide Broker auf?
Verteile den Freibetrag so, wie die Erträge 2027 voraussichtlich anfallen. Insgesamt darfst du über alle Banken hinweg nicht mehr als 1.000 Euro freistellen, als zusammen veranlagtes Paar nicht mehr als 2.000 Euro.
Ein Beispiel für eine alleinstehende Person mit Depots bei beiden Brokern, beide Fonds thesaurierend und 2026 im Plus:
- Trade Republic: 15.000 € Anfangswert, Vorabpauschale 336,00 €, steuerpflichtig 235,20 €
- Scalable Capital: 30.000 € Anfangswert, Vorabpauschale 672,00 €, steuerpflichtig 470,40 €
- Zusammen: 705,60 €. Das passt unter 1.000 Euro, wenn die Aufteilung stimmt.
Mit 300 Euro bei Trade Republic und 700 Euro bei Scalable Capital bleibt die Vorabpauschale an beiden Stellen steuerfrei. Übrig bleiben 64,80 Euro und 229,60 Euro für Zinsen und andere Erträge im Jahr 2027. Steht der Auftrag dagegen mit 801 Euro bei Trade Republic und 199 Euro bei Scalable Capital, werden bei Scalable 271,40 Euro steuerpflichtig, rund 71,58 Euro Steuer ohne Kirchensteuer. Das Geld ist nicht verloren: Passt du die Aufteilung noch 2027 an, erstatten die Broker im Rahmen ihrer Regeln, sonst holst du es über die Steuererklärung zurück.
Ohne Freistellungsauftrag zieht der Broker auch auf Zinsen und Ausschüttungen sofort Steuer ab. Genau das ist Fehler 11 in den 12 ETF-Fehlern.
Was passiert, wenn das Verrechnungskonto nicht gedeckt ist?
Dann darf der Broker den Fehlbetrag vom Konto einziehen, das du bei ihm führst. Bekommt er das Geld nicht, meldet er den Fall dem Finanzamt. Du musst die Vorabpauschale dann in deiner Steuererklärung angeben, und das Finanzamt setzt die Steuer nachträglich fest.
Die Vorabpauschale ist ein Ertrag ohne Geldfluss. Das Einkommensteuergesetz regelt deshalb ausdrücklich, dass du dem Broker den fehlenden Betrag zur Verfügung stellen musst. Er darf ihn ohne deine Einwilligung von deinem Konto bei ihm abbuchen, auch aus einem eingeräumten Dispo, solange du dem nicht widersprochen hast. Gelingt das nicht, ist die Steuer nicht abgegolten. Du musst den Ertrag dann selbst in der Steuererklärung angeben.
Praktisch heißt das: Prüfe im Januar dein Verrechnungskonto. Steht es im Minus oder fehlt Geld, zahle ein, statt Fondsanteile übereilt zu verkaufen. Ein Verkauf kann selbst Steuer auslösen und belastet dann wieder den Freibetrag.
Was solltest du vor dem Jahreswechsel besser lassen?
Verteile nicht mehr als 1.000 Euro Freibetrag, und verkaufe nicht nur wegen der Januarbuchung. Beides spart keine Steuer, sondern schafft neue Arbeit.
- Zu viel freistellen: Die Summe über alle Banken darf 1.000 beziehungsweise 2.000 Euro nicht übersteigen. Darauf musst du selbst achten.
- Nur 2026 im Blick haben: Ein Freibetrag, der Ende 2026 noch übrig ist, hilft bei der Buchung im Januar 2027 nicht mehr.
- Verrechnungskonto leer räumen: Wer Anfang Januar das ganze Guthaben in Käufe steckt, riskiert eine Lücke bei der Steuerbuchung.
- Wegen der Vorabpauschale verkaufen: Die Pauschale wird beim späteren Verkauf ohnehin angerechnet. Ein Verkauf jetzt löst dagegen Steuer auf den bis dahin aufgelaufenen Kursgewinn aus.
- Auf einen geschätzten Basiszins 2027 setzen: Solange das Bundesfinanzministerium keinen Wert veröffentlicht hat, gibt es keinen offiziellen Basiszins 2027.
Bei anderen Depots in Deutschland, etwa bei Finanzen invest, gelten dieselben gesetzlichen Regeln. Unterschiedlich sind nur Menüs, Fristen für Änderungen und der genaue Buchungstag.
Für wen ist die Checkliste besonders wichtig?
Für alle, die thesaurierende Aktien-ETFs in größerem Umfang halten und ihren Freibetrag schon mit Zinsen oder Dividenden belegen. Bei einem jungen Sparplan geht es meist nur um wenige Euro.
Wichtig ist der Blick vor allem dann, wenn das Depot zu Beginn 2026 deutlich fünfstellig war, wenn du Depots bei mehreren Anbietern führst oder wenn das Verrechnungskonto meist leer ist, weil alles per Lastschrift läuft. Kleine Depots unter dem Freibetrag zahlen mit passendem Freistellungsauftrag keine Steuer, belegen aber trotzdem einen Teil des Freibetrags für 2027.
Häufige Fragen zur Vorabpauschale 2027
Welcher Basiszins gilt für die Vorabpauschale 2027?
Für die Buchung im Januar 2027 gilt der Basiszins von 3,20 Prozent, denn sie betrifft das Jahr 2026. Der Basiszins für die Vorabpauschale des Jahres 2027, die im Januar 2028 fällig wird, wird erst zum ersten Börsentag 2027 ermittelt und ist noch nicht veröffentlicht.
Welches Jahr zählt beim Freistellungsauftrag für die Vorabpauschale?
Das Jahr des Zuflusses. Die Vorabpauschale für 2026 fließt am 4. Januar 2027 zu und wird mit dem Freibetrag für 2027 verrechnet.
Kann ich den Freistellungsauftrag nachträglich einrichten?
Ja, im selben Kalenderjahr. Scalable Capital erstattet bereits abgeführte Steuer nach der Hinterlegung rückwirkend, Trade Republic kann sie über eine Steueroptimierung erstatten. Ein Auftrag erst im Folgejahr holt die Steuer beim Broker nicht mehr zurück, dann bleibt nur die Steuererklärung.
Was passiert, wenn das Verrechnungskonto nicht gedeckt ist?
Der Broker darf den Fehlbetrag von deinem Konto bei ihm einziehen. Klappt das nicht, meldet er es dem Finanzamt, und du musst die Vorabpauschale in deiner Steuererklärung angeben.
Warum fällt die Vorabpauschale auch bei ausschüttenden ETFs an?
Weil die Pauschale die Lücke zwischen Basisertrag und Ausschüttungen besteuert. Schüttet ein Fonds im Jahr weniger aus als 2,24 Prozent seines Anfangswerts, bleibt eine Vorabpauschale übrig, wie in Beispiel 4.
Muss ich die Vorabpauschale in der Steuererklärung angeben?
Hat ein deutscher Broker die Steuer einbehalten, ist sie in der Regel abgegolten. Eine Pflicht zur Angabe entsteht dadurch normalerweise nicht, du kannst den Steuerabzug aber über die Steuererklärung prüfen lassen, etwa wenn dein Freibetrag falsch verteilt war. Anders ist es, wenn der Broker die Steuer mangels Guthaben nicht einziehen konnte: Dann musst du die Vorabpauschale in der Steuererklärung angeben, und das Finanzamt setzt die Steuer nachträglich fest.
Was ist das Fazit?
Für die Buchung im Januar 2027 stehen alle Eckdaten fest: 3,20 Prozent Basiszins, Zufluss am 4. Januar 2027, Verrechnung mit dem Freibetrag für 2027. Wer bis Ende Dezember den Freistellungsauftrag bei Trade Republic und Scalable Capital prüft, die Aufteilung durchrechnet und auf dem Verrechnungskonto etwas Puffer lässt, muss im Januar nichts weiter tun. Nur der Basiszins für das Jahr 2027 ist noch offen, das Bundesfinanzministerium veröffentlicht ihn üblicherweise im Januar.